董事会治理与成本粘性的实证研究
2016-06-21戴子礼罗玄
会计之友 2016年12期
戴子礼+罗玄

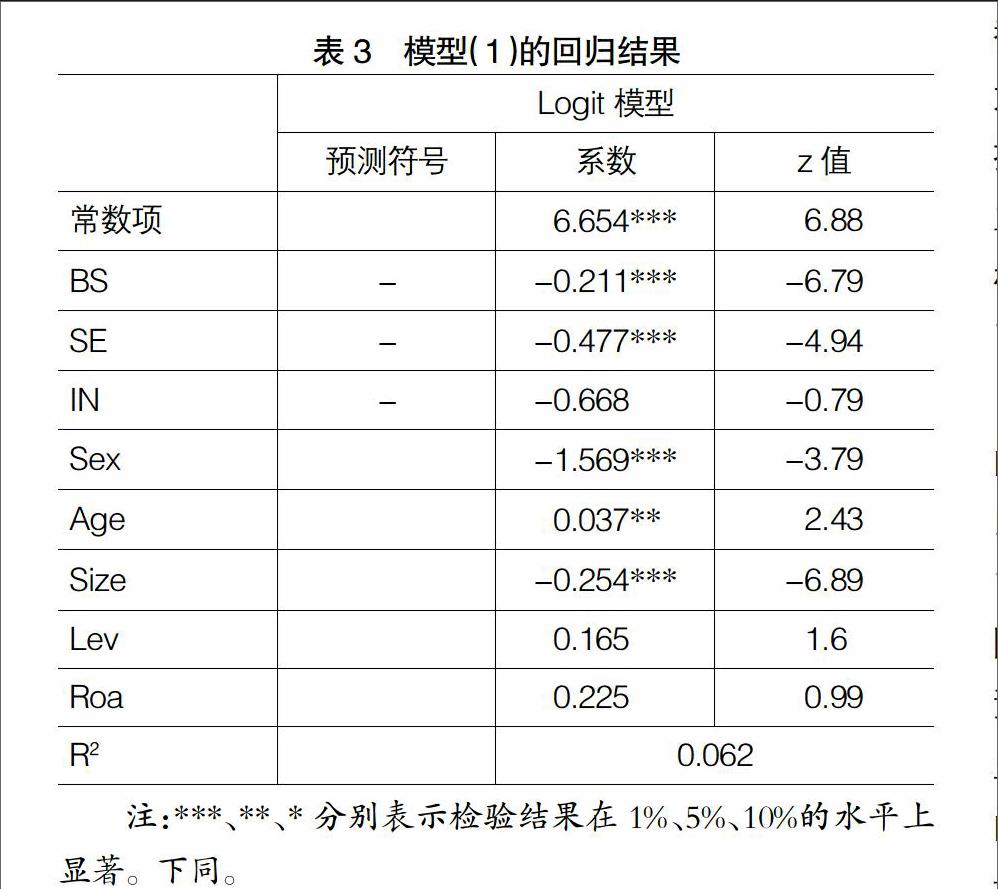

【摘 要】 成本粘性是指当业务量等份额地增减变动时,成本上升的程度比成本下降的程度要大。以2011—2014年沪深制造业上市公司为研究对象,探讨性地从管理者过度自信角度分析并检验董事会治理对成本粘性的影响路径。研究结果表明,管理者过度自信会增强企业的成本粘性程度;董事会治理一方面对成本粘性程度有显著的直接抑制效应,另一方面董事会治理通过抑制管理者过度自信行为间接地降低了成本粘性程度。
【关键词】 成本粘性; 管理者过度自信; 董事会治理
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2016)12-0059-05
一、引言
近年来,随着世界经济环境的不断发展,企业之间的竞争也越来越激烈,利润空间也在不断地缩小,企业的成本压力也日益增大,如何科学有效地进行成本管理显得尤为重要。成本是企业资源配置、资产运用及消耗的结果,科学有效的成本管理在控制企业成本、促进增产节支、优化资源配置、提高财务核算水平、完善企业管理等方面具有重要的意义。传统成本性态理论认为企业成本和费用与业务量的关系是线性的,但在1997年Noreen & Soderstrom[1]发现费用变化随业务量的变化可能不符合传统的线性和对称关系。学者们对此进行进一步实证研究后发现成本与业务量之间的变动并不成严格的线性比例关系,即当业务量等份额地增减变动时,相应地成本上升的程度比成本下降的程度要大,这就是所谓的成本粘性。企业的成本决策主要由管理者制定,因此管理者的行为对成本粘性有着不容置疑的影响。……
登录APP查看全文
