奔福德定律与舞弊审计
2016-06-21张苏彤
会计之友 2016年12期
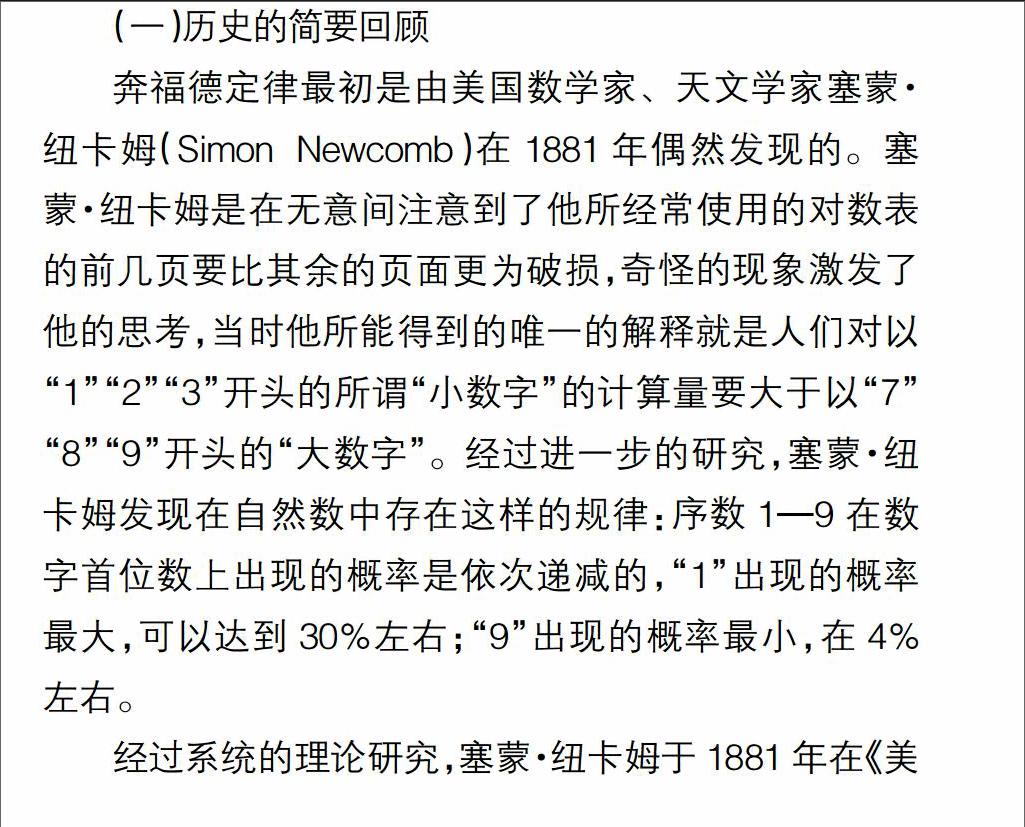

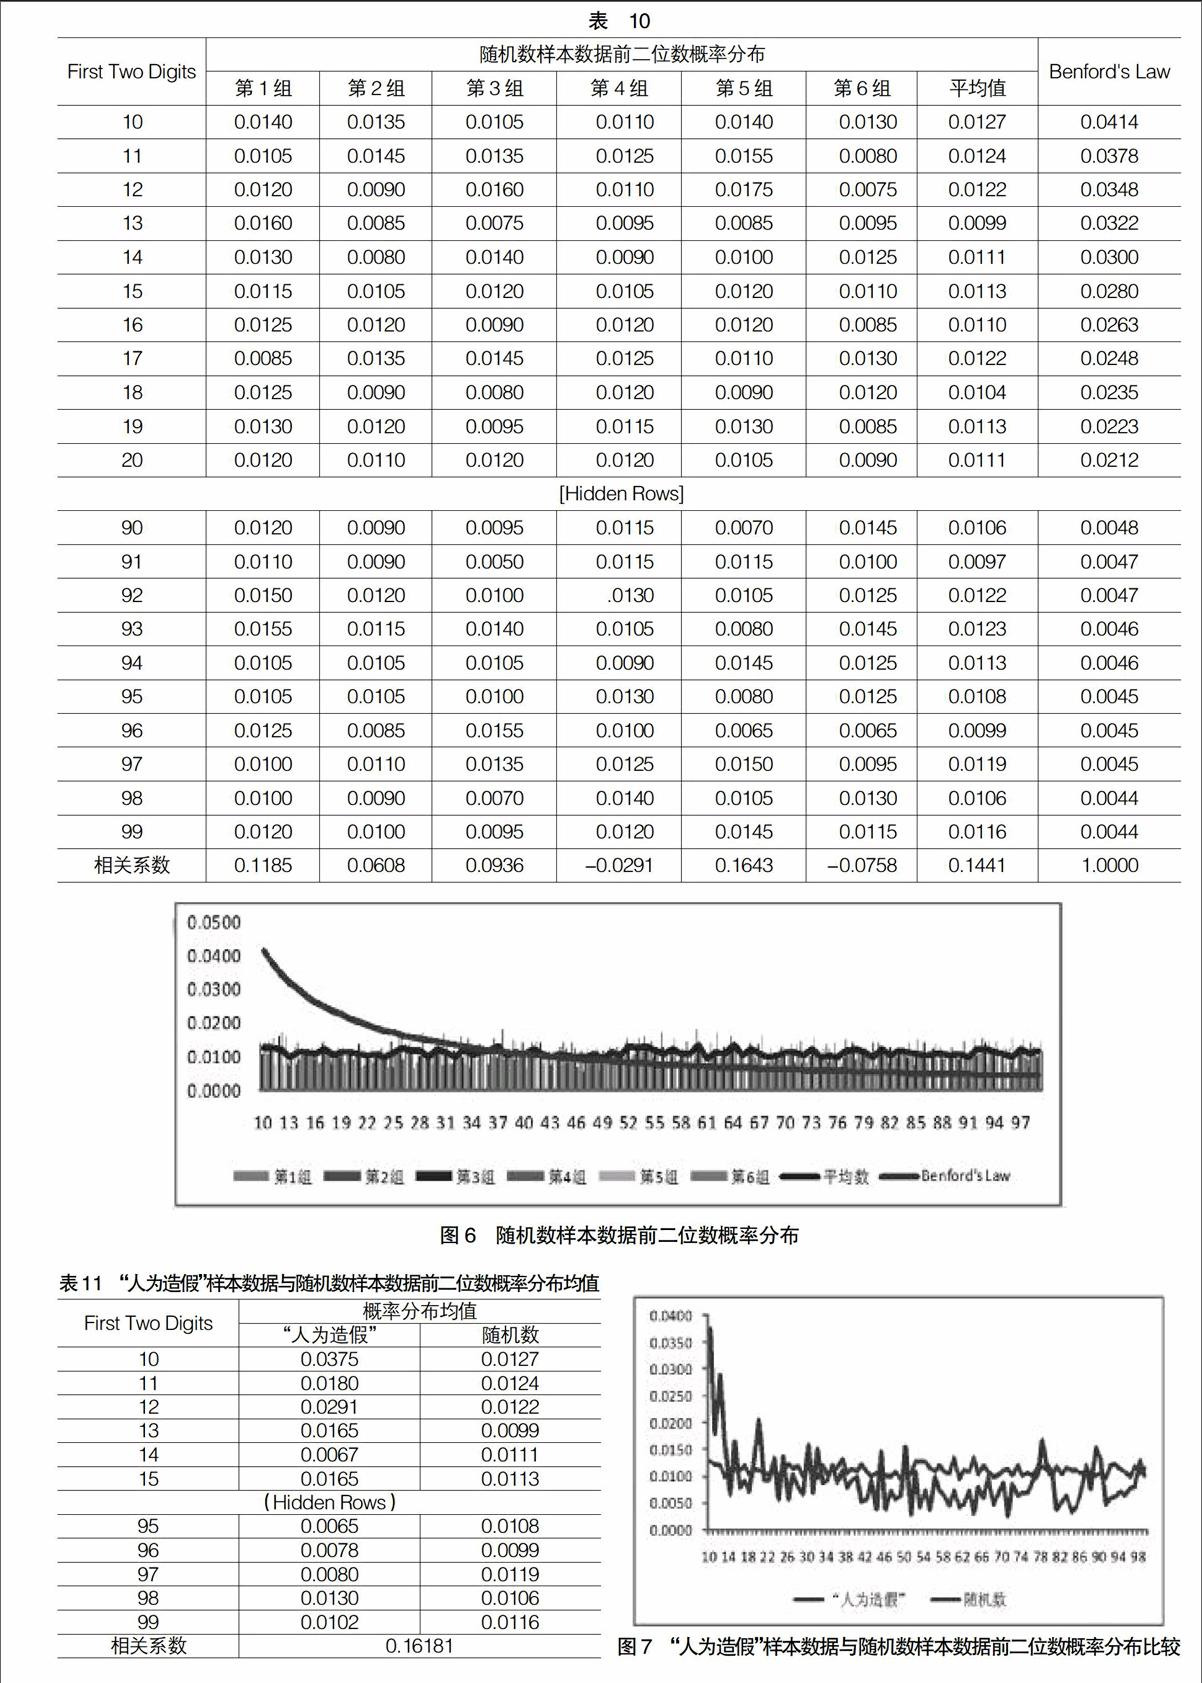
【摘 要】 奔福德定律(Benfords Law)是早在1881年就被偶然发现的一个古老而奇妙的数学定律。该定律揭示了序数0—999在不同数位上出现的概率分布规律。文章在简述这一古老数学定律的发展历程与基本内容的基础上,利用 “人为造假”的样本数据与随机数样本数据对该定律进行测试,证明了奔福德定律在舞弊侦测方面的有效性,并就该定律以及与之相关的数值分析技术在我国的运用等问题谈了看法,认为奔福德定律在识别“人为造假”数据方面具有明显作用,可以将奔福德定律及其相关的数值分析工具视为“财务舞弊检验器”,将其纳入我国的审计理论与方法体系,丰富我国在现代信息技术环境下应对高智能财务舞弊与经济犯罪的侦测手段。
【关键词】 奔福德定律; 舞弊审计; 测试; 虚假数据; 随机数
中图分类号:F233;D918.95 文献标识码:A 文章编号:1004-5937(2016)12-0007-09
引 言
近年来经济领域的犯罪与舞弊问题在我国日趋严重,对这些问题的查证需要不断完善与发展舞弊审计技术与手段。在各种舞弊审计与审计的方法中,分析性复核被认为是最为重要的工具。但是目前审计人员能够使用的分析性复核方法极为有限,主要局限于趋势分析、比率分析等传统方法,这些方法在应对日益隐蔽与高智商化的财务舞弊时常显出不适应的方面。奔福德定律在舞弊侦测领域的运用被认为是分析性复核方法在现代信息技术环境下有益的补充,因而结合我国的实际情况对其进行深入研究具有重要的现实意义。……
登录APP查看全文
