会计学者在研究什么
2016-06-21汤湘希游宇
会计之友 2016年12期
汤湘希+游宇
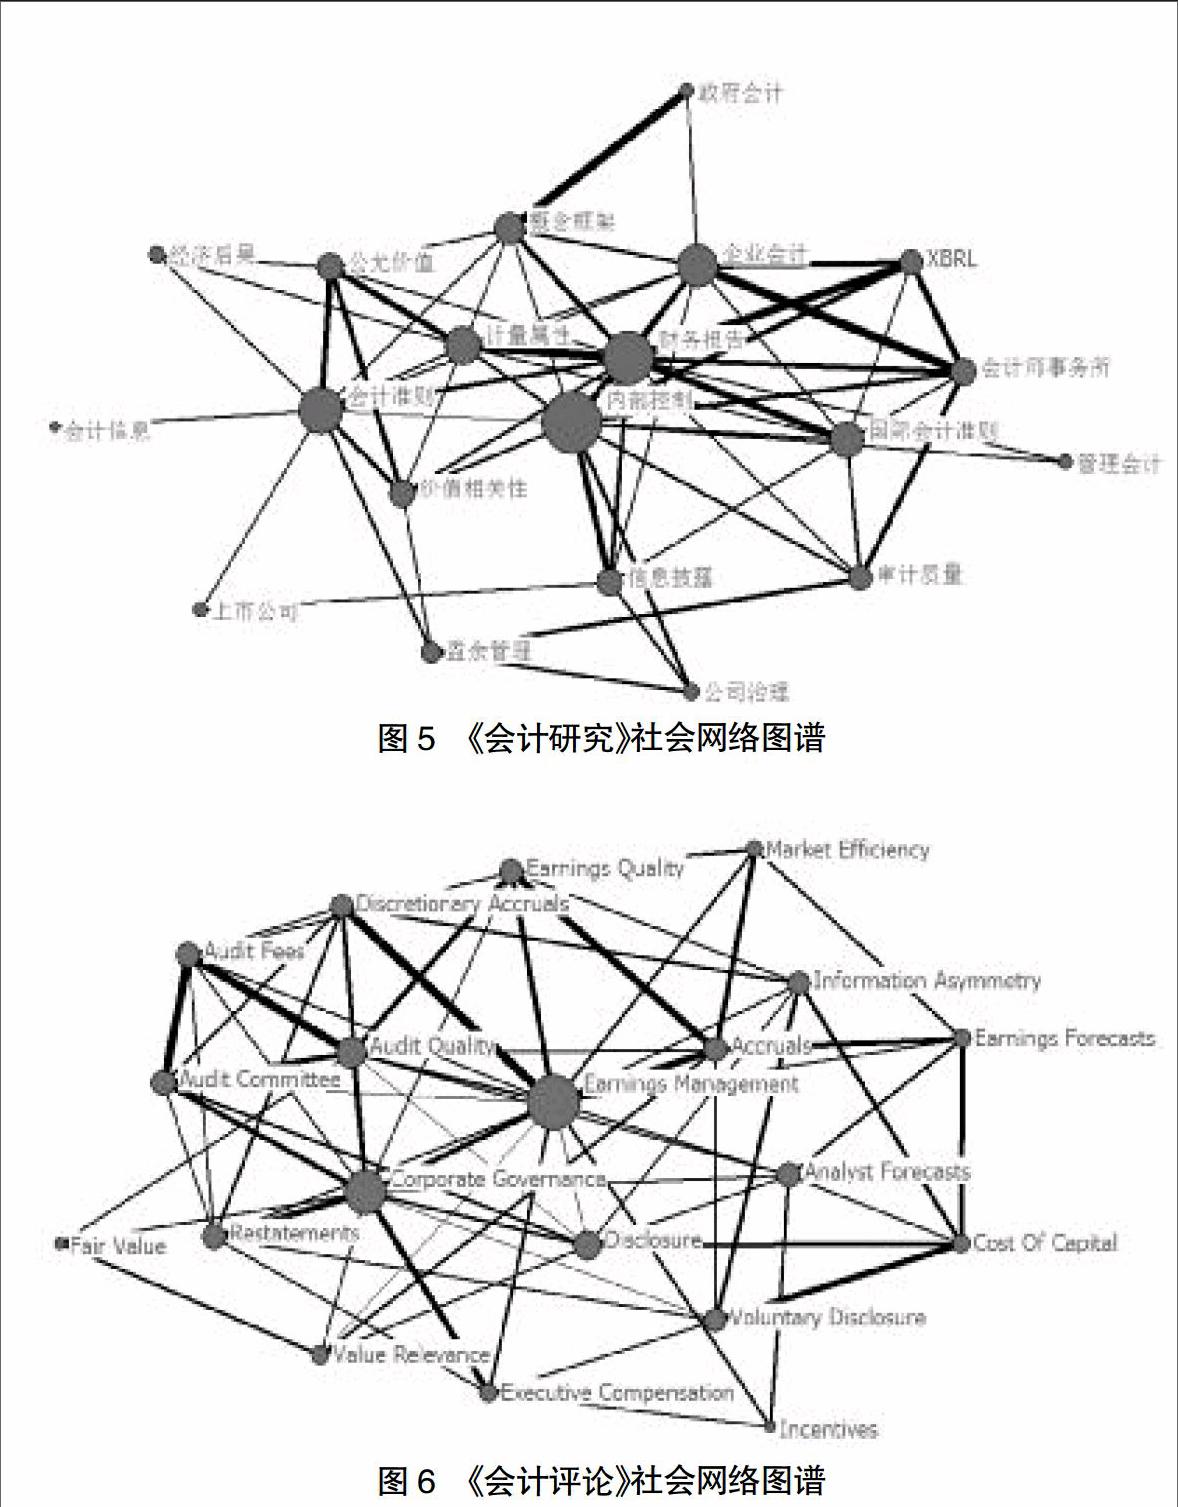
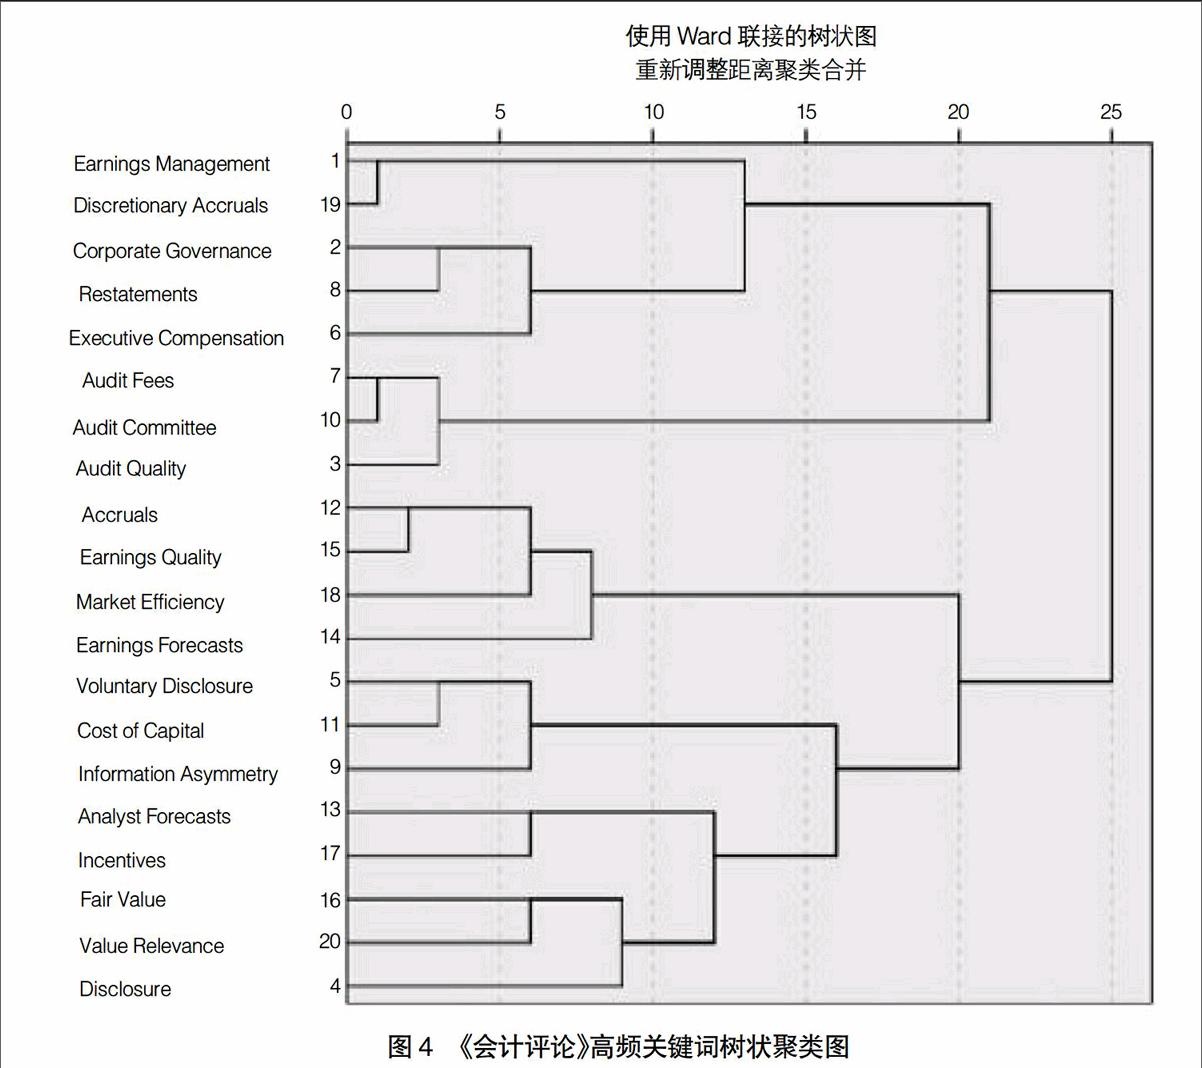
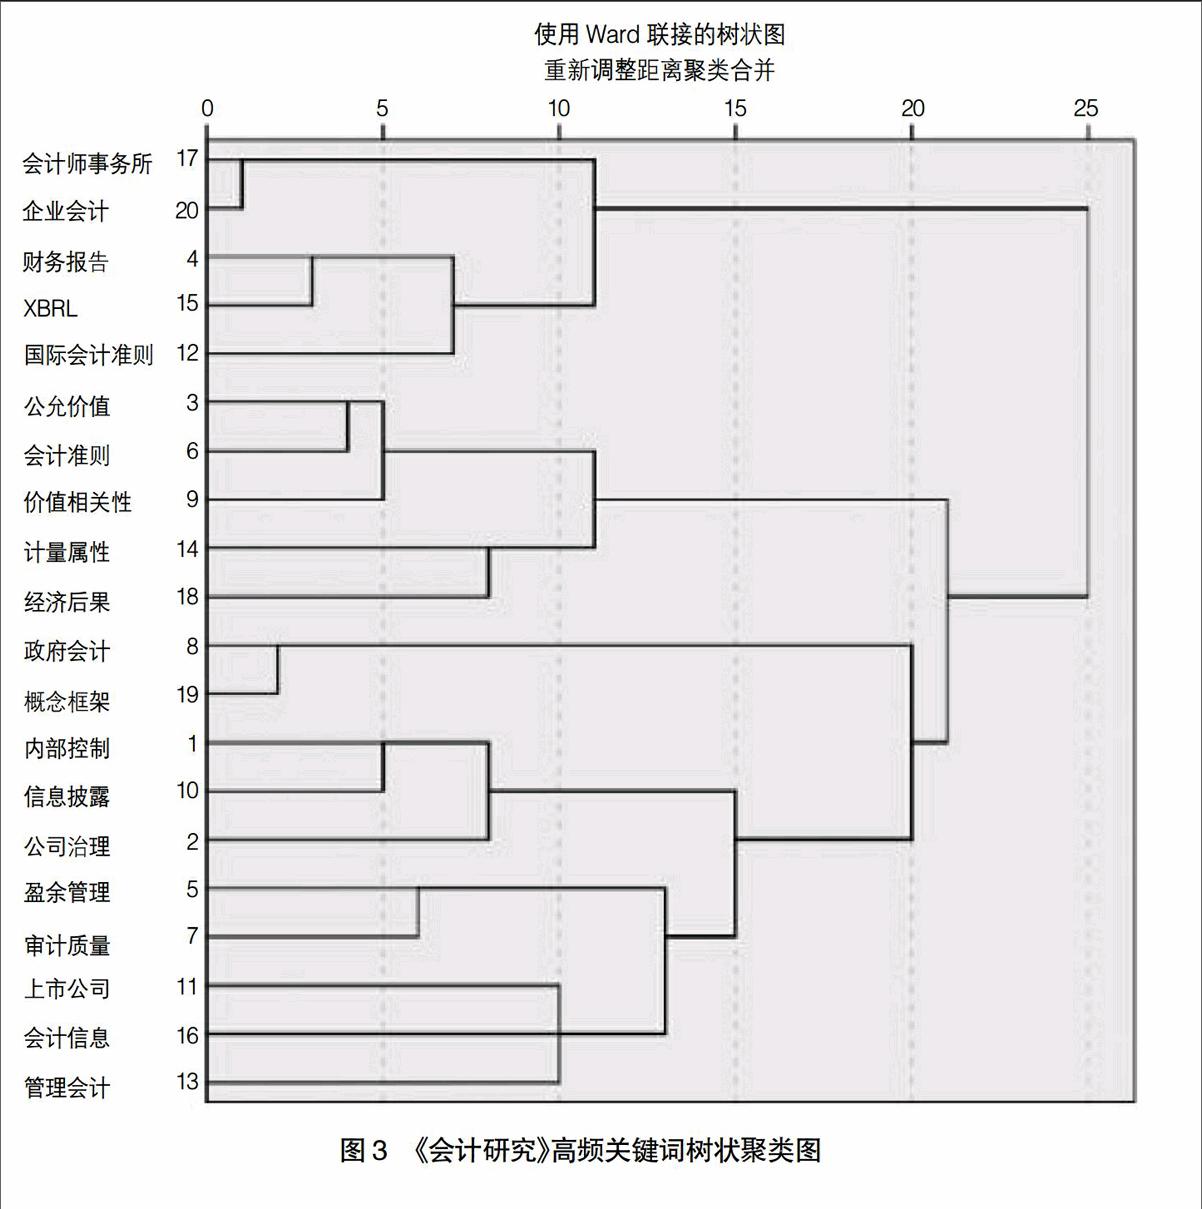
【摘 要】 文章以我国的《会计研究》和美国的《会计评论》(The Accounting Review)于2004—2014年间分别刊载的1 797篇和707篇论文为研究样本,采用关键词词频分析法、聚类分析法、社会网络图等研究方法,阐述了两大期刊的研究概况和主流研究方向,归纳分析出主要研究热点,认为《会计研究》覆盖的研究领域更广,且研究热点逐步与国际趋同,而《会计评论》中的研究更多围绕会计实务展开,其研究成果对会计实务更具指导性。
【关键词】 共现分析; 研究热点; 会计研究; 会计评论
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2016)12-0016-08
一、引言
通过对一段时期内学科核心期刊载文情况分析,能够厘清学科发展历程以及聚焦学术研究热点,进而探讨未来学术研究发展方向,有踵事增华之意义。这一具有阶段性、综述性、规范性特点的研究范式因其较高的研究价值而受到学者们广泛青睐。杨雄胜等[1]以《会计研究》(1980—2002年)为样本,对中国会计学术研究20余年的成果及其学术价值作出评价;谭艳艳[2]以美国《会计评论》和中国《会计研究》(2001—2005年)所刊载的文章作为研究对象,对中美两国会计学术的研究现状进行了比较分析;王化成等[3]以《会计研究》1980年到2009年30年中刊载的财务理论文章为研究对象,对未来可能的研究方向提出建议和展望;朱建华等[4]对国内七种核心期刊(2000—2010年)中有关内部控制的文献作了归纳总结,明确了我国内部控制理论的研究特点。
创刊于1980年,由中国会计学会主办的《会计研究》被公认为中国会计学术领域的顶级期刊;……
登录APP查看全文
