基于扩大中等收入阶层视角的税制改革研究
2016-06-08赵兰兵
西部金融 2016年4期
赵兰兵
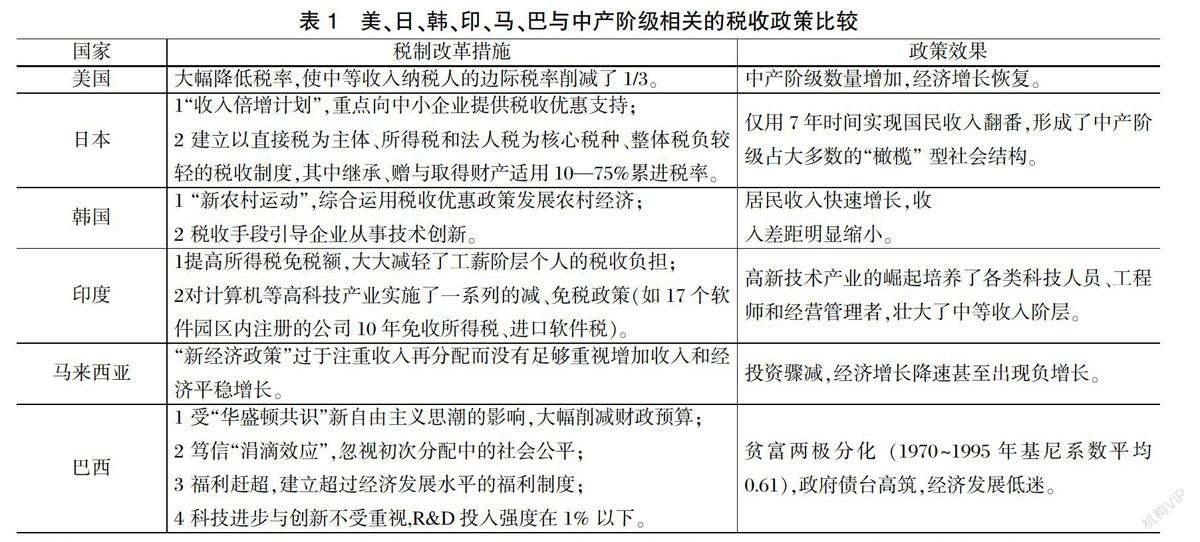
摘 要:本文剖析了现行税制对于中等收入阶层壮大所存在的不利因素,进而用比较分析的方法,选取美、日、韩、印、马、巴等国为代表,总结了发达国家、新兴市场国家和拉美发展中国家在中等收入阶段各自采取的与中等收入阶层有关的税收制度改革措施及其效果;在此基础上,从促进居民收入增长和调节收入分配差距两个角度,将扩大中等收入阶层的税收制度改革具体细化为初次分配的规范、再分配的加强、第三次分配的激励等多个方面。
关键词:中等收入阶层;收入分配;税收制度改革
一、引言
改革开放以来,我国经济持续高速发展,2014年人均GDP达7600美元1,按照世界银行的划分标准2,已经步入中上等收入国家行列。但随着经济转型期的到来,内需疲软、经济增长乏力以及社会结构不合理等问题逐渐暴露,尤其是过大的贫富差距已经成为进一步发展的瓶颈。国家统计局公布的数据显示,2014年我国居民收入基尼系数为0.469,超过国际公认0.4的贫富差距警戒线。要解决这些问题,顺利跨越“中等收入陷阱”,一个重要突破口就是提高中等收入者的比重,壮大中等收入阶层。基于此,党的十六大提出了“以共同富裕为目标,扩大中等收入者比重”的战略构想,十七大进一步明确指出要“让中等收入者占多数”。然而,由于农村人口基数过大、城乡长期分割等各种历史和现实原因,加之当前的税收制度存在诸多弊端未能有效发挥调节收入的作用,导致我国目前的社会结构仍是底层低收入群体过大、中间阶层成长不良的典型“金字塔型”。……
登录APP查看全文
