中国间接税与直接税的比例关系研究IMF政府财政数据支持的解释
2016-06-06李颖
财经理论与实践 2016年3期
李颖

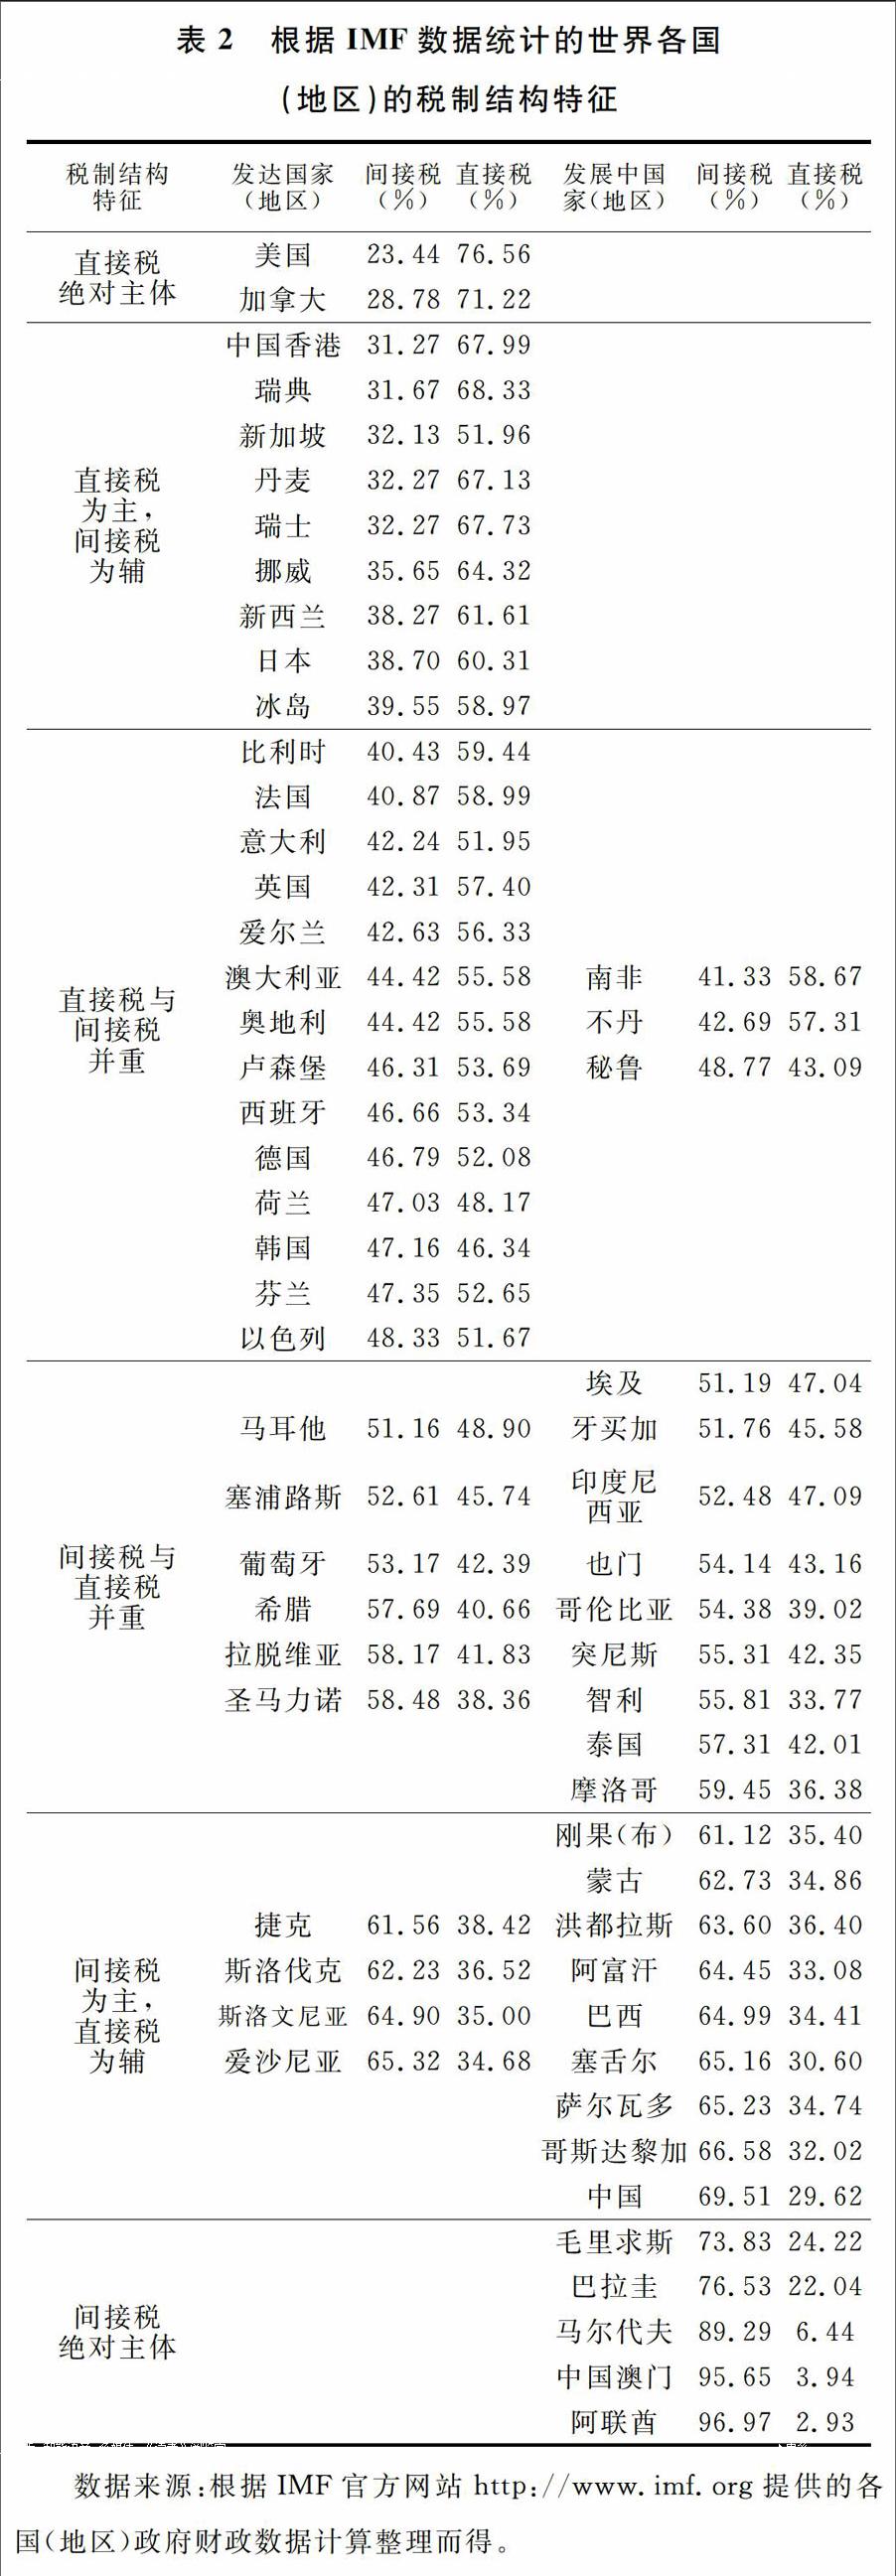
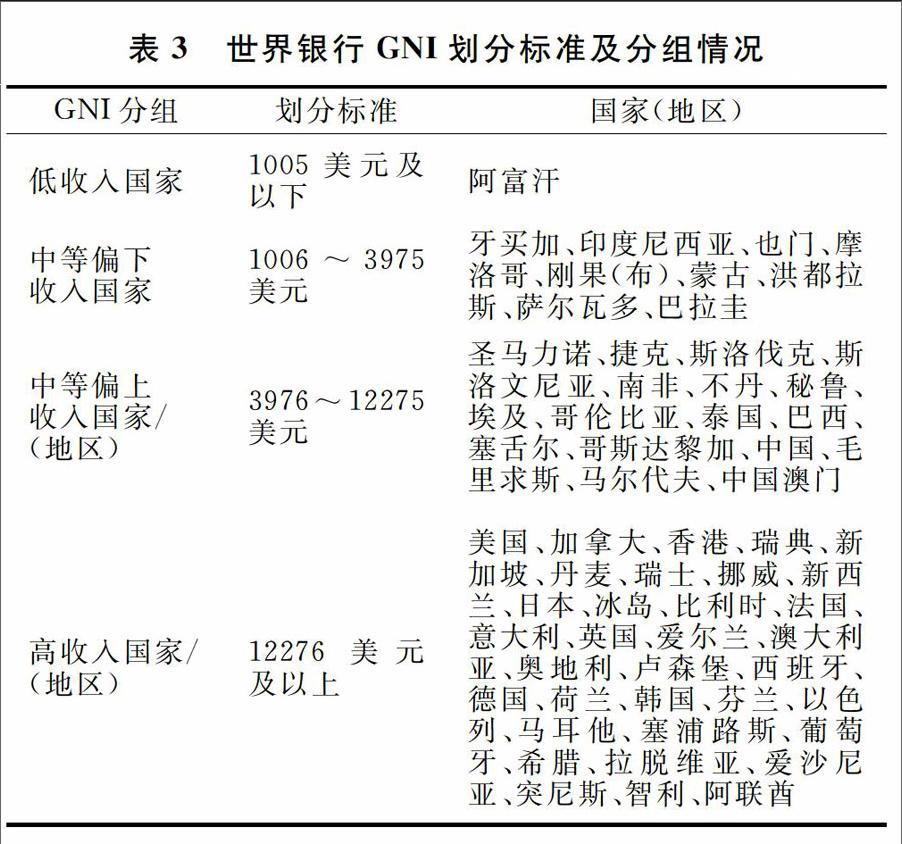
摘 要:利用国际货币基金组织提供的政府财政数据,将世界各国(地区)的税制结构分成六种类型,并对中国间接税比重进行横向比较。结果发现:当前我国基本属于“间接税为主”的税制模式,尽管中国间接税比重在可控范围内,但是已经高于世界经验水平。如果税制结构得不到改善,将逐渐偏离世界发展一般经验规律。在分析影响间接税规模的影响因素基础之上,提出构建与本国经济发展相适应、与宏观经济目标一致的“双主体”税制结构;逐步降低间接税比重、提高直接税比重;提高税收征管水平等政策建议。
关键词: 间接税;直接税;国际比较;税制结构
中图分类号:F810.42 文献标识码: A 文章编号:1003-7217(2016)03-0062-07
一、引 言
自1994年分税制改革以来,我国建立了以商品税为主的间接税税制体系并延续至今。目前,我国有70%的税收收入来自间接税,很明显,间接税是我国的基础税类,在整个税收收入中占有重要地位。一直以来,间接税在税收收入中所占比重、间接税在税制结构中所处的地位、以及间接税与直接税的比例关系一直是学者乃至民众关注的焦点。很大一部分人认为目前中国间接税比重过高,税制结构以间接税为主,这种结论是否科学合理,这一比例在国际社会处于什么位置,是否与世界税制发展规律相符,本文将利用国际货币基金组织提供的各国(地区)的政府财政数据,通过横向比较,对我国间接税比重及其特征给出一个客观的评价,明确间接税占比及其与直接税比例关系的判断标准,并对今后中国税制改革中的间接税的走向给出相应的政策建议。……
登录APP查看全文