论新医院会计制度之得失
2016-05-07奚晓鸣
会计之友 2016年9期
奚晓鸣
【摘 要】 在医改不断深化的大背景下,医院会计制度改革的逐步推进对医院的预算管理和财务管理都提出了新的、更高的要求,原有的会计制度已不能适应新的形势。因此,2012年1月1日《天津市医院会计制度实施办法》开始推出并执行。为了了解新会计制度在执行过程中存在的问题和实施效果,课题组通过对天津市33家三甲医院和部分二级医院进行调研作出新会计制度执行情况调研报告。
【关键词】 医院会计制度; 收支管理; 成本核算
中图分类号:F235 文献标识码:A 文章编号:1004-5937(2016)09-0118-04
一、概述
随着我国社会经济的快速发展,公共财政体制各项政策的逐步建立和完善,医疗卫生体制改革的不断深化,原有的医院会计制度逐渐显现出在会计科目、会计核算、会计报告等方面设计的缺陷和滞后,已不能适应新的经济形势的需要[1]。新的《医院会计制度》正是在这样的背景下制定的。
时至今日,新会计制度在各医院具体执行过程中是否存在问题,会计人员在核算中有什么具体想法和意见,新会计制度是否能够适应现阶段各医院经济管理的需要,带着这些问题,课题组对天津市33家三甲医院和部分二级医院进行了调研。本次调研主要采取问卷调查的形式,同时穿插进行了座谈和实地考察,以回收的问卷为基础,针对实际问题集思广益、分析研究、归纳总结,作出调查报告。
二、新会计制度的执行效果
(一)新会计制度的亮点
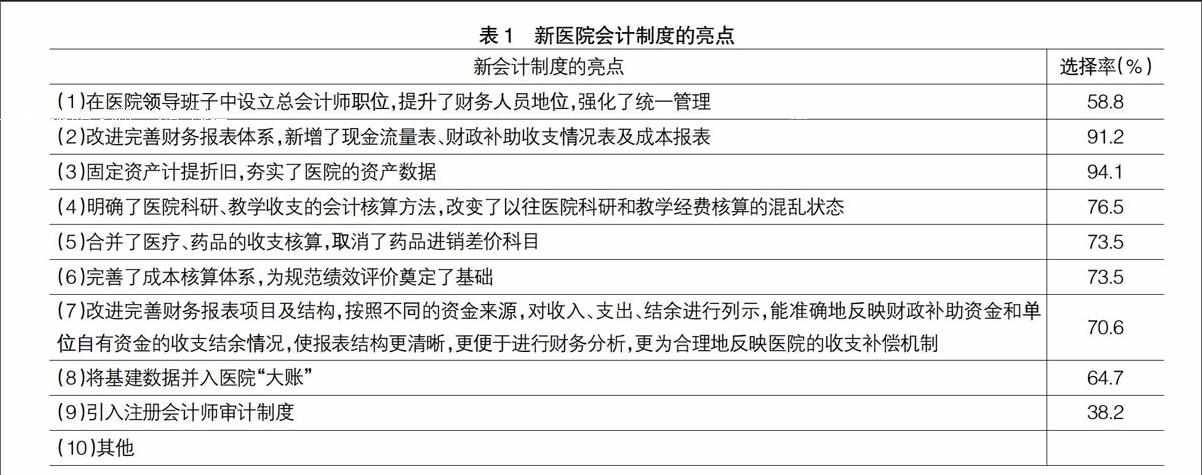
新医院会计制度有力地解决了我国当前医院会计实务中的突出问题,使财务数据更加真实完整,在本次调研中,各医院普遍反映新会计制度中的亮点颇多。……
登录APP查看全文
