基于环境变迁的会计目标逻辑演进探析
2016-05-07翁怀达张廷新何倩
会计之友 2016年9期
翁怀达++张廷新++何倩
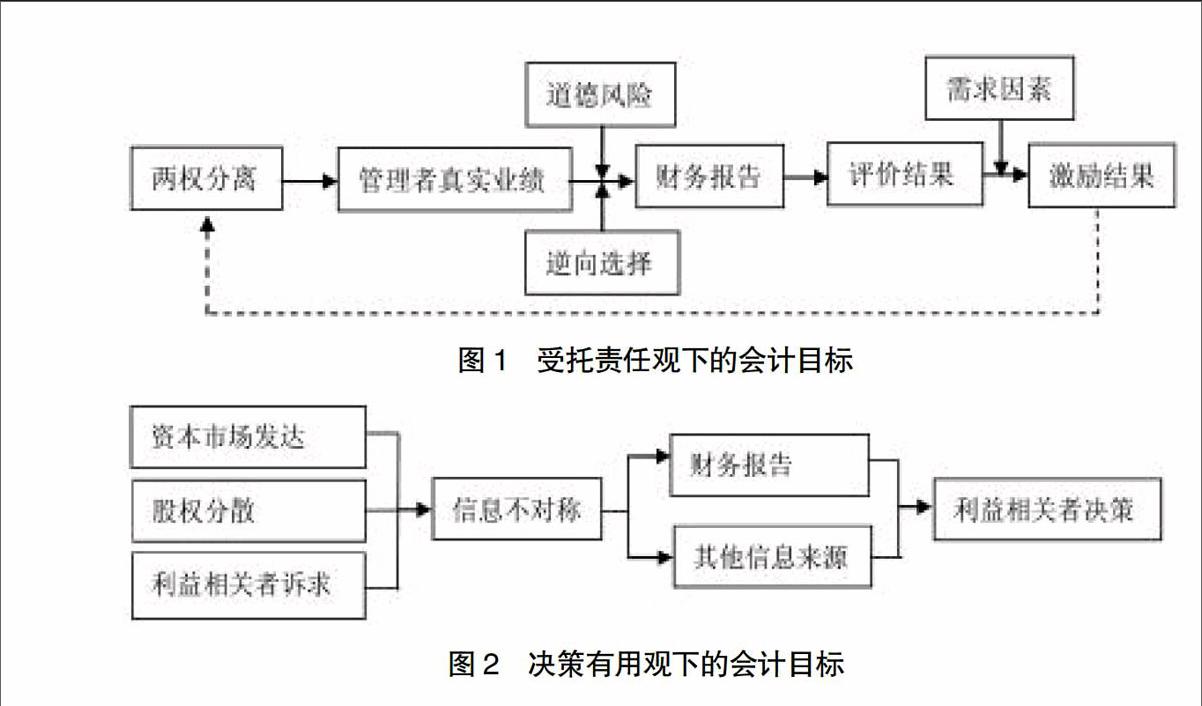
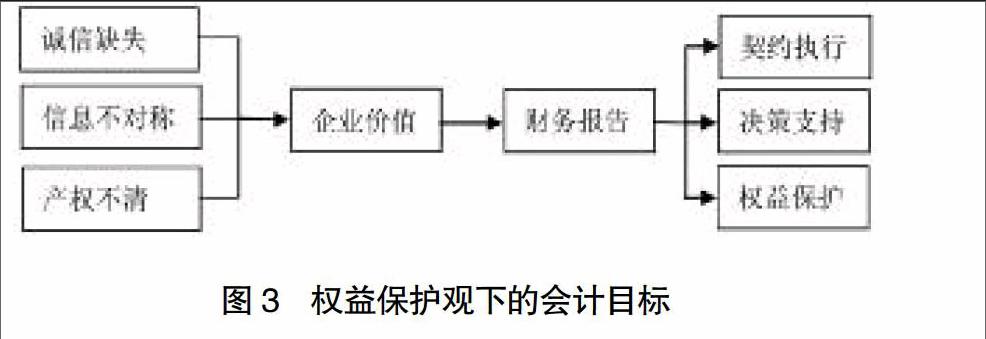
【摘 要】 近年来,资本市场诚信缺失问题凸显,企业社会责任功能被严重忽视,诸多社会功能的缺位,已严重影响到资本市场的健康良序发展,志在为完善资本市场提供信息的会计目标应随之作出调整。文章从环境变迁角度分析受托责任观和决策有用观的历史演进,提出两种观点各自的存在基础和功能,最后提出在现行市场环境下会计目标应包含权益保护观。
【关键词】 受托责任观; 决策有用观; 权益保护观
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2016)09-0030-03
一、前言
我国《企业会计准则——基本准则》第四条规定:“企业应当编制财务会计报告,财务会计报告的目标是向财务会计报告使用者提供企业财务状况、经营成果和现金流量等相关的会计信息,反映企业管理层受托责任履行情况,有助于财务会计报告使用者作出经济决策。”国际会计准则规定:“财务报表的目标是提供关于企业财务状况、经营业绩和财务状况变动方面的信息,这种信息对于很大一批使用者进行经济决策有用。……财务报表还反映了管理当局对交托给它的资源的保管责任或和受托责任的实施成果。”美国财务会计准则委员会FASB第一号概念公告规定:“财务报告应当提供有利于现在的或潜在的投资者、债权人和其他使用者作出理性投资、信贷和相似决策的信息。”不同国家分别根据自己国家的实际情况选择了受托责任观或决策有用观作为会计目标。
登录APP查看全文
