带Lvy过程的正倒向对偶系统随机控制问题
2016-04-07冉启康
纯粹数学与应用数学 2016年1期
冉启康
(上海财经大学数学学院,上海 200433)
冉启康
(上海财经大学数学学院,上海200433)
摘要:讨论了一类控制系统是带L´evy过程的正倒向对偶随机微分方程的随机控制问题.本文假定控制区域为凸集,最优解是使目标函数达到最小的控制过程.使用带L´evy过程的Itˆo公式及Ekeland变分原理,作者建立了这类随机控制问题极值原理的一个必要条件.
关键词:正倒向对偶随机微分方程;随机控制问题;变分不等式;极值原理; Itˆo公式
1 引言
自1990年Pardoux与彭实戈在文献[1]中首先证明了由标准Brown运动驱动的非线性倒向随机微分方程适应解的存在唯一性以来,由于倒向随机微分方程在控制论、金融数学、偏微分方程理论等众多学科中有着广泛的应用而引起了许多科学工作者的重视,到目前为止,相关的文献数不胜数. 1994年,文献[2]中引入了倒向对偶随机微分方程,即方程包含两个随机积分,一个是标准的随机积分一个是倒向随机积分证明了当系数满足一致Lipschitz条件时,方程
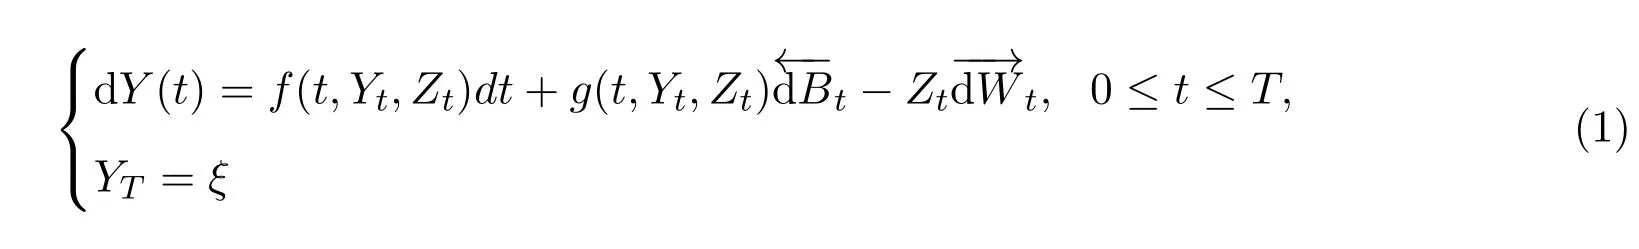
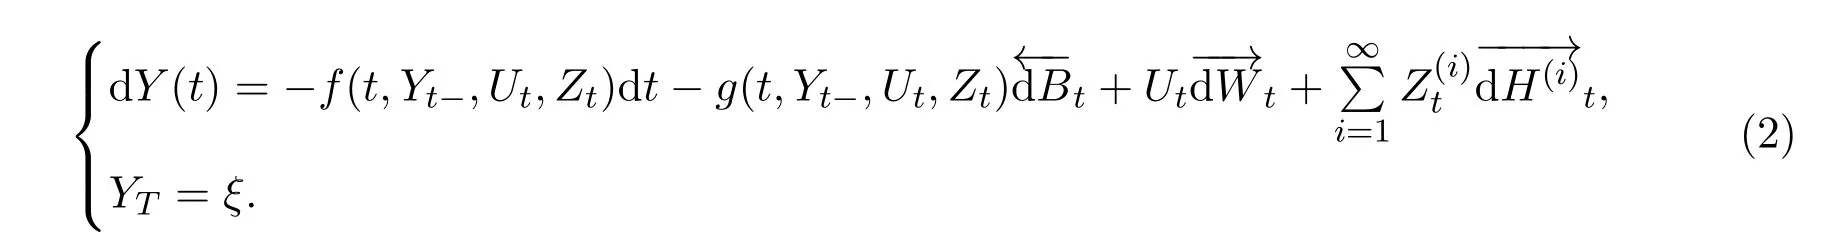
证明了当系数满足一致Lipschitz条件时,方程存在唯一的适应解.控制系统是一个正倒向随机系统的随机控制问题最先是彭实戈在文献[4]中提出的,在控制区域是凸集的条件下,建立了一个极值原理由.之后,大量的结果不断出现[5-9].最近,文献[10]中讨论了控制系统为:
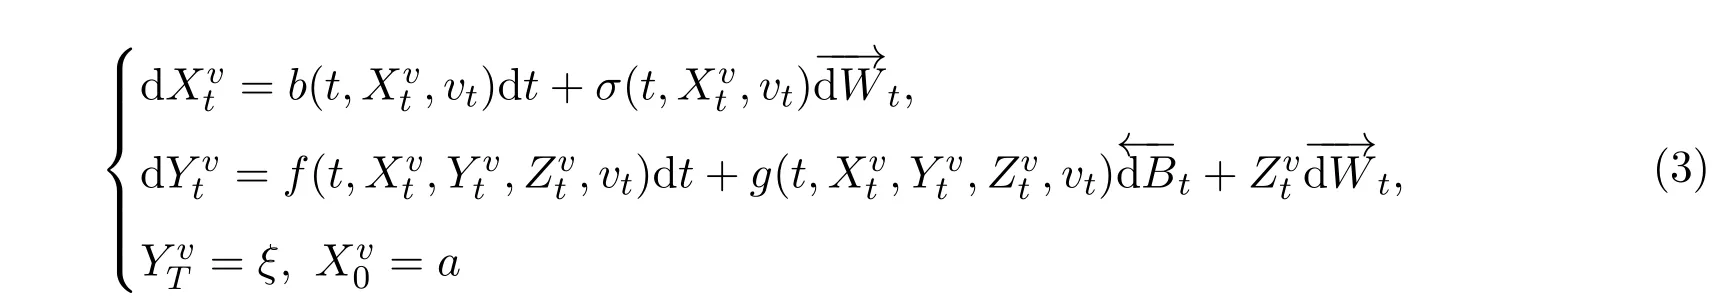
的随机控制问题,建立了一个极值原理的必要条件.本文是文献[10]的推广,利用文献[3]的结论,借鉴文献[10]的主法,建立了一类控制系统是带L´evy过程的正倒向对……
登录APP查看全文