银行承兑汇票业务对现金流量表的影响
2016-02-19冯凯邓先柏
经济与管理 2016年1期
关键词:现金流量
冯凯 邓先柏
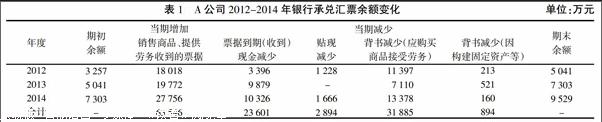
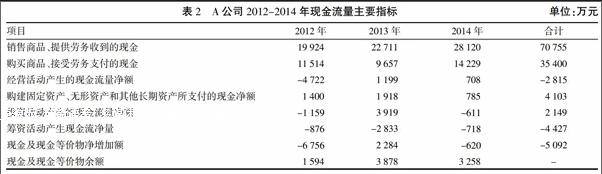
摘 要:以A公司为例,就银行承兑汇票业务对现金流量表的影响进行分析和探讨,银行承兑汇票业务一定程度上对现金流量表的可理解性产生了影响。因此,从加强现金流量表分析和利用的角度,应进一步增强财务报告中银行承兑汇票接收和使用情况披露,完善现金比率指标的计算。
关键词:银行承兑汇票 现金流量 贴现 背书转让
中图分类号:F832.2 文献标识码:A 文章编号:1003-3890(2016)01-0046-03
现金流量表是反映企业在一定会计期间内现金及现金等价物流入与流出情况的报表[1]。现金流量表所提供的信息有助于报表使用者了解和评价企业获取现金和现金等价物的能力,并据以评价企业的支付能力、盈利能力和收益质量,预测企业未来现金流[2]。近年来,现金流量表的分析和使用越来越受到报表使用者的关注,其作用也变得更加重要。在现金流量表相关问题研究中,关于银行承兑汇票问题的处理一直存在较多的争议。
一、问题的提出
随着票据市场的发展和逐步完善,企业之间的经济业务往来越来越多的采用票据方式进行,特别是银行承兑汇票在企业日常结算中得到了广泛使用。银行承兑汇票在到期前,往往会被背书转让多次,已经成为企业之间一种高效的支付手段。银行承兑汇票相关现金流量表问题的处理,特别是其是否应当被视为现金等价物一直存在较大的争议。《中国注册会计师协会专家技术援助小组信息公告第7号》明确指出银行承兑汇票不属于现金等价物[3]。……
登录APP查看全文
