存款保险制度对银行风险承担影响的实证研究
2016-02-19张晶蕾孙英隽
经济与管理 2016年1期
张晶蕾 孙英隽
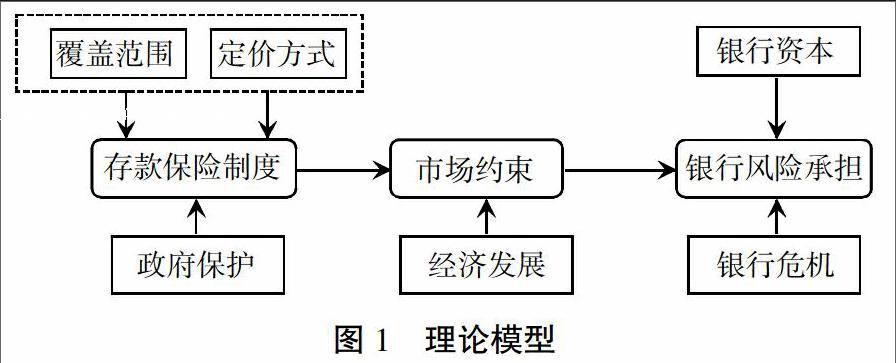


摘 要:存款保险制度已存在80余年,世界各国的存款保险制度设计各有不同,一定程度上都对其银行的风险承担产生影响。通过对71个国家的存款保险特征进行研究,分析保险覆盖范围、保费定价方式、政府保护程度等特征对银行风险承担的影响,从各国经验数据研究中发现,可保存款包括同业拆借存款、赔付限额计算方式、是否为共同保险对银行风险承担行为有显著影响;政府保护程度、可保存款(包括外币存款)、政府对存款保险基金注资对市场约束有显著影响;考虑存款保险制度与市场约束交互作用的情况下,采用风险调整制定存款保险费率的方式能显著降低银行不良贷款率。合理的存款保险制度设计可以提高金融体系的安全而不过度弱化市场约束,市场约束能以提高银行风险成本的市场化方式,达到限制银行风险承担行为的目的。
关键词:存款保险制度;市场约束;银行风险承担
中图分类号:F840.65 文献标识码:A 文章编号:1003-3890(2016)01-0036-10
一、引言
1933年,美国的银行体系遭遇重创,9 000多家银行倒闭。美国国会随之建立了联邦存款保险公司(FDIC)为存款提供保险,履行检查和监督金融机构以及接管倒闭机构的职能,目的是稳定金融市场,重拾公众对国家金融体系的信心(McKay,2008)[1]。存款保险制度也即成为各国金融安全网的重要组成部分。由于隐性存款保险的显著影响以及银行业的稳健经营,我国迟迟未建立存款保险制度。然而目前我国发展进入转型阶段,经济面临重大下行压力,银行坏账率达近五年新高,金融体系风险显著加剧。……
登录APP查看全文
