以纳税人差异化纳税信息需求为导向构建新媒体纳税信息服务平台
2016-02-19陈淼方莉君
经济与管理 2016年1期
陈淼 方莉君
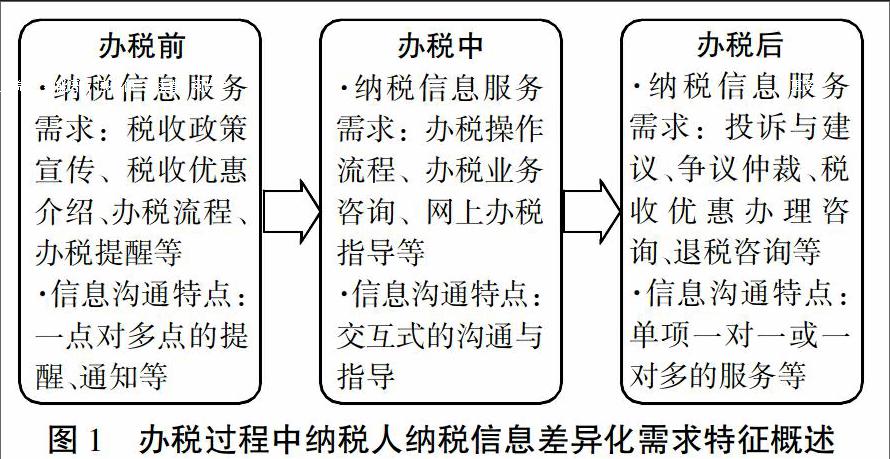
摘 要:以纳税人差异化信息需求为导向,区别不同办税环节中纳税人不同纳税信息需求与常用信息获取渠道,利用微博、微信积极响应办税环节中纳税人差异化纳税服务信息需求的方法,构建新媒体纳税信息服务平台。得出结论:纳税人在办税的不同环节中存在不同的纳税信息需求,且信息获取的渠道存在显著的差异;利用微博、微信平台改善纳税信息服务的途径在于,结合两个信息平台信息传播的特点,差异化地满足纳税人在不同办税环节的纳税信息需求。
关键词:纳税信息服务;信息需求;纳税信息沟通途径
中图分类号:F810.4 文献标识码:A 文章编号:1003-3890(2016)01-0029-07
一、引言
随着微信、微博的普及与广泛应用,越来越多的公共服务部门开始利用这两种新媒体进行信息宣传服务工作。仅以新浪微博为例,通过搜索引擎①调查所见,截至2014年6月1日,以纳税信息服务为关键词,在线注册的各级国、地税微博共有462个,平均日更新信息1.3条②。可见,利用微博、微信进行纳税服务俨然已成为即12366热线、税局网络咨询平台等传统纳税信息服务平台后的新兴纳税信息服务模式。因此,如何利用微博、微信等新媒体平台进行纳税信息服务已成为广大税务机关关注的热点问题[1]。
纳税信息服务的相关理论研究兴起于20世纪70年代的美国,其理论基础有两个,一是公共财政理论及纳税遵从理论,二是新公共管理理论(张秀莲,2009);而我国由于纳税信息服务兴起的时间较短,纳税信息服务的理论研究比较基础仍薄弱,就笔者所见,国内关于纳税信息服务的相关理论研究仍仅停留在对国外理论介绍和经验借鉴的阶段。……
登录APP查看全文
