作业成本法在物流企业的适用性分析
2016-01-13贾志鹏孙令维蒋巧孙小童
贾志鹏 孙令维 蒋巧 孙小童
摘要:本文通过分析中外作业成本法的发展历史和研究现状,介绍了作业成本法的发展情况。并以作业成本法的核算原理为基础,从必要性和可行性两方面对作业成本法在物流企业的适用性进行了分析。
关键词:作业成本法 物流企业 适用性
一、作业成本法发展历史及其研究现状
1.国外发展状况
作业成本法产生于20世纪50年代的美国,到目前为止其被认为是管理会计最新的理论之一。埃里克·科勒(Eric Kohler)(美国)(1941)认为企业消耗的所有成本都具有变动、可以消除的性质,并于1952年编著了《会计师词典》,在其中引入了作业会计、作业和作业账户等概念,作业成本法从此产生。
乔治·斯托布斯(George J Staubus)(1971)在其发表的论文中介绍了作业成本计算的账务处理方法和作业投入产出的控制方法,并指出成以作业作为计算的对象,才能较好的解决成本分配问题。作业成本法理论开始有了雏形。
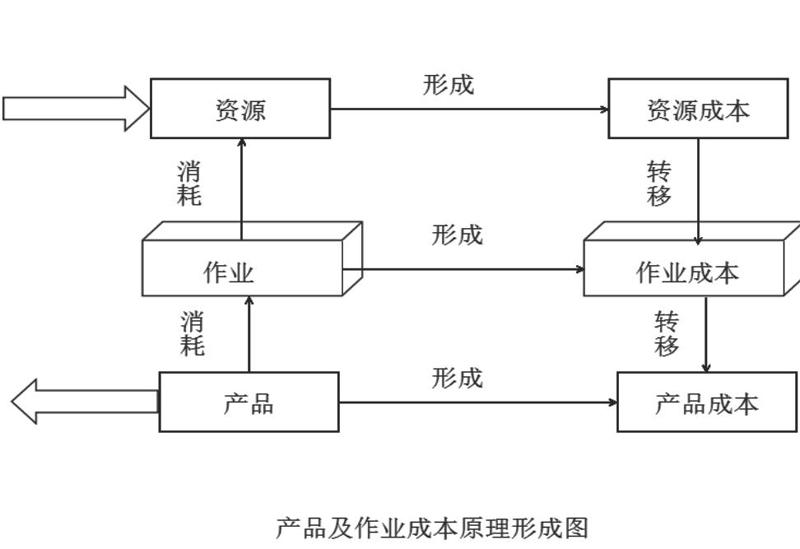
罗宾·库珀(Robin Cooper)(芝加哥大学)与罗伯特·S·卡普兰(Robert S Kaplan)(哈佛大学)(1988)认为产品成本就是制造和运送产品所需全部作业的成本的总和,而作业是成本计算的最基本对象。作业成本法(Activity-Based Cost,简称 ABC)所赖以存在的基础是:作业消耗资源,产品消耗作业。
随后,卡普兰和库珀(1988-1989)通过对 11 家规模较大的公司进行试点分析,发表了《推行作业为基础的成本管理:从分析到行动》,全面深入的分析了需要 ABC 系统的步骤,适用条件,本质,成本动因等问题。
布朗维奇·曼尼(Bromwich &Bhimani;)(1989)指出,作业成本法虽然解决了成本信息失真的问题,但是并没有对作业成本法是如何增加企业价值这个问题进行分析说明的文献。……