企业声誉、重大盈余意外与市场反应
2015-07-31周兰李思奇
财经问题研究 2015年2期
周兰+李思奇
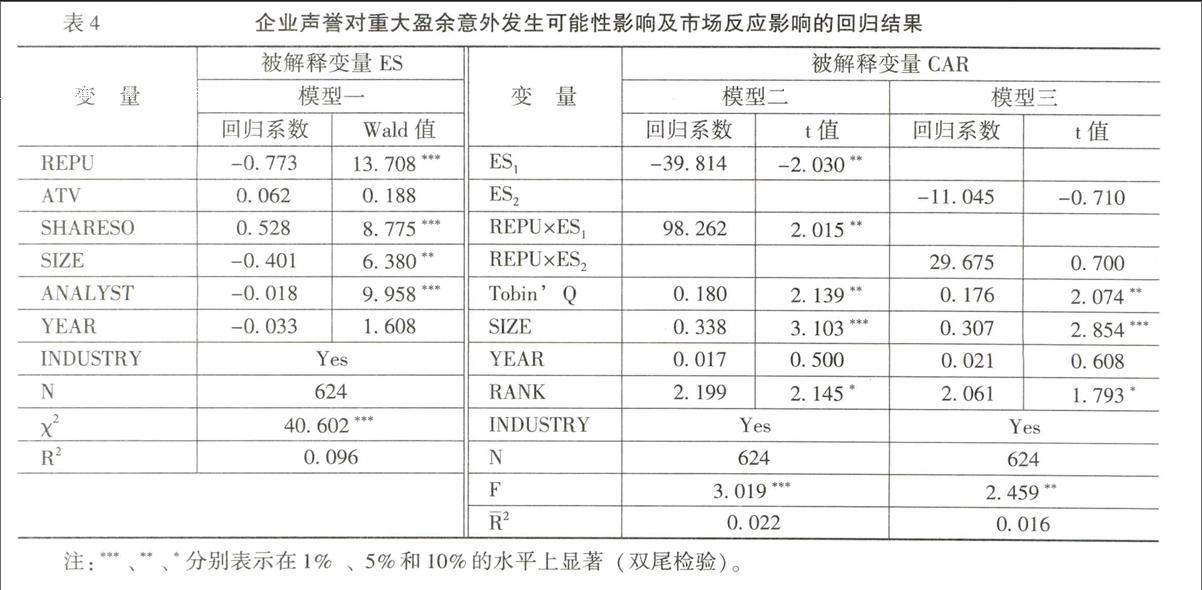
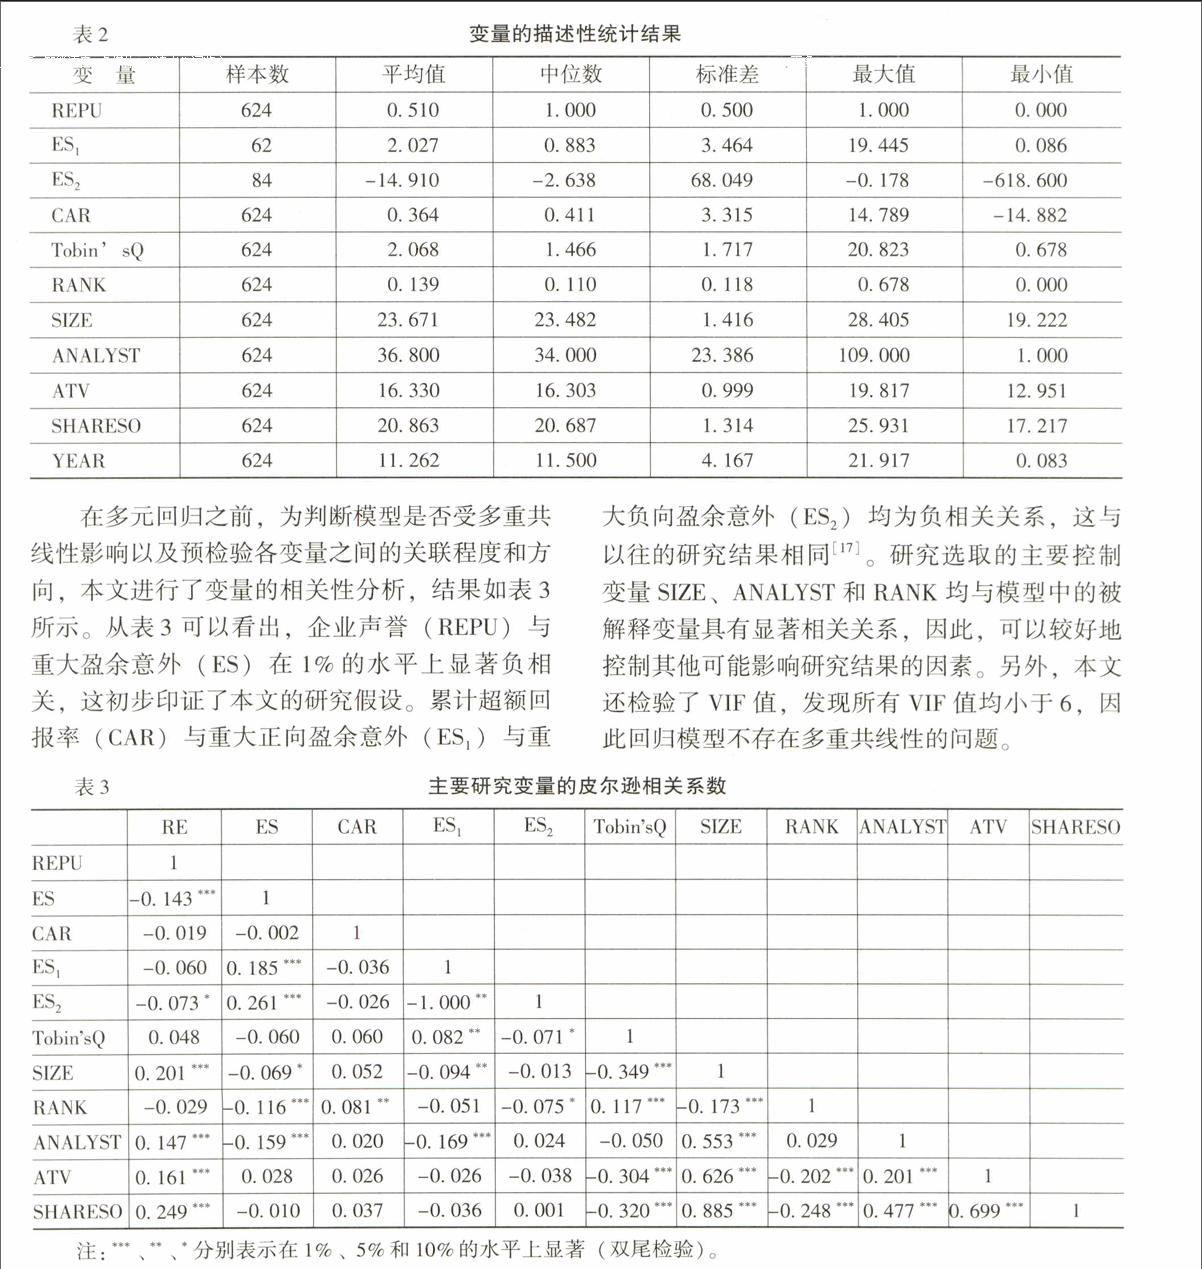
摘 要:重大盈余意外是妨碍资本市场有效运行的不正常现象,而企业声誉机制有利于促进资本市场的有效运行,管理层应重视企业声誉的构建和声誉机制的运用。本文采用回归分析法和事件研究法,利用中国上市公司数据对企业声誉与重大盈余意外发生可能性的关系,及其对重大盈余意外发生时市场反应的影响进行了实证检验。研究发现,企业声誉越高发生重大盈余意外的可能性越小;具有高声誉的企业在发生重大正向盈余意外时将引起更加积极的市场反应。
关键词:资本市场;上市公司;企业声誉;重大盈余意外
中图分类号:F844.2 文献标识码:A 文章编号:1000-176X(2015)02-0095-07
一、引 言
如何促进我国市场的有效运行、提高运行效率是当今实务界和理论界共同关注的话题。会计和金融界的学者们研究盈余意外,是因为它们是妨碍市场有效运行的不正常现象。盈余意外是指公司的实际收入与分析师预期之间的偏差,当实际收入偏离预期某个百分比后就被认为是“重大”的盈余意外。企业声誉是社会公众对企业已经证明的创造价值能力的认知。公司要通过保持长期的高业绩才能获得较高的声誉。因此,投资者希望高声誉公司的业绩不仅是乐观的,还要具有可预测性。而重大盈余意外这一不正常现象的发生意味着企业业绩失去了可预测性,妨碍了市场的有效运行,这会导致投资者对企业的行为以及有创造价值能力的认知产生质疑,从而对公司的信赖程度做出重新估计,使公众对企业良好能力的认知度下降。……
登录APP查看全文