中国审计市场的管制、监管与发展
2015-07-31刘明辉汪玉兰
财经问题研究 2015年2期
刘明辉 汪玉兰

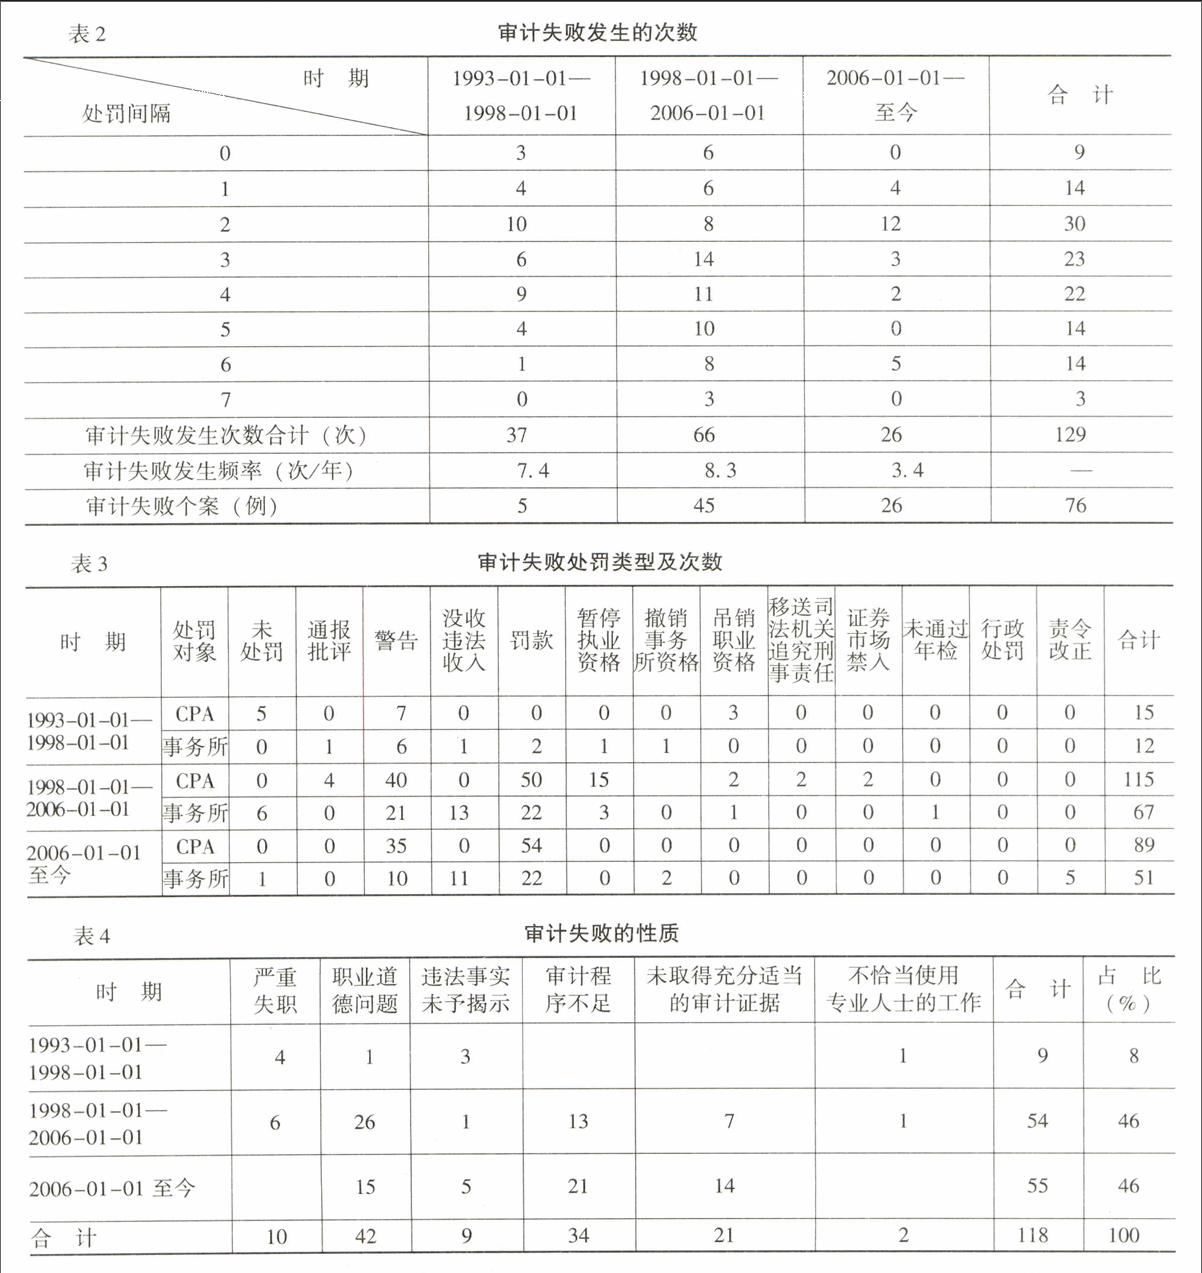

摘 要:中国政府对审计市场的管制与监管构成了制度环境中最重要的部分,进而影响到审计市场的深化与发展。本文从中国审计市场这一特定的背景出发,研究在注册会计师行业发展的不同阶段,管制与监管的效率与效果。具体而言,本文对管制与监管的内涵进行了界定,讨论了中国审计市场发展过程中管制与监管的变革,通过对不同时期审计失败次数及处罚及时性的对比,分析在中国现有制度背景下管制与监管对审计市场发展的推动作用。
关键词:审计市场;管制;监管;审计失败;注册会计师
中图分类号:F239.0 文献标识码:A 文章编号:1000-176X(2015)02-0086-09
“监管不足,管制有余”,这是民众对一些政府机构的普遍看法。中共十八届三中全会通过的《关于全面深化改革若干重大问题决定》(以下简称《决定》)指出:要落实市场在资源配置中起决定作用,关键要推进政府改革,划清政府与市场的边界,大幅度减少政府对资源的直接配置。同时《决定》指出:探索负面清单管理模式,该种管理办法的实施,是对投资准入与市场监管的重大改革。张卓元[1]认为,这意味着中国将实现由“严进宽管”的审批制度向“宽进严管”的备案制度转变,意味着政府行为由“重管制”向“重监管”的转变。
究竟何为管制?何为监管?管制和监管是如何影响市场效率的?两者的作用机理有何差别?搞清这些问题,对于我们正确理解《决定》,进而选择正确的制度安排以提高市场效率,无疑具有重要作用。……
登录APP查看全文