基于中国税收制度分析电子商务税收流失的研究
2015-03-18张阳
经济研究导刊 2015年4期
关键词:税收制度
张阳
摘 要:电子商务作为一种新型的商业运营模式,加大了商品交易规模。但目前中国现行税收制度和税收征管水平无法与电子商务发展保持同步,造成征税领域的真空,税收流失严重。运用平均税负法对电子商务税收流失规模进行估计,阐述电子商务税收流失的税收制度原因,并从完善税收制度、加强税收征管两方面提出解决电子商务税收流失的建议。
关键词:电子商务;税收流失;税收制度;税收征管
中图分类号:F810.42 文献标志码:A 文章编号:1673-291X(2015)04-0086-04
电子商务变革了贸易的交流方式,使商品交易变得更加方便快捷。据中国互联网络信息中心(CNNIC)发布的第33次《中国互联网络发展状况统计报告》,截至2013年12月,中国网络购物用户规模达3.02亿,较上年增长5 987万,增长率为24.7%。2013年中国网络购物市场交易规模达到1.85万亿元,同比增长42%。电子商务的发展扩大了商品交易规模、促进了经济增长,并对其他领域产生重大影响。但是,由于税收制度不完善和税收征管的漏洞,电子商务税收规模并没有随着网络购物交易规模的扩大而同步增加,税收流失日益凸显。
一、中国电子商务税收流失规模估计
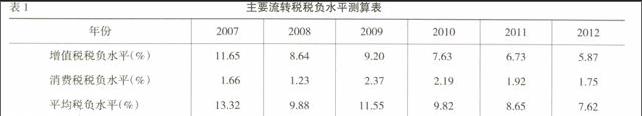
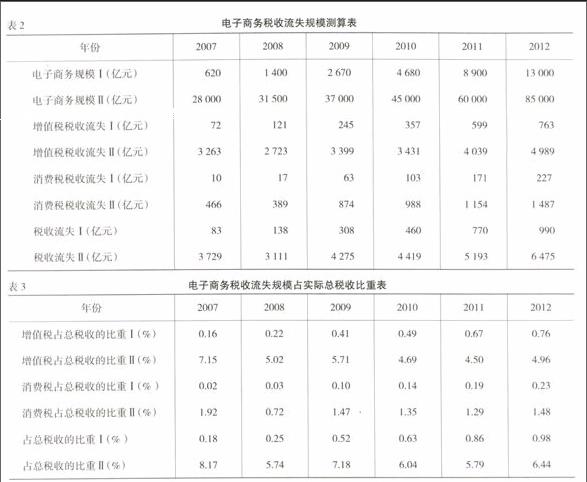
测量税收流失规模常用的方法有“地下经济法”、“宏观税负法”及“修正现金比率法”等。如地下经济法通过测算没有纳入统计数据范畴的地下经济规模间接估算税收流失规模,由于地下经济规模难于统计,与其为依据间接估算的税收流失规模难于估计;而在修正现金比率法中,由于其假设条件过于苛刻,具有很大的局限性,导致测算结果不准确。……
登录APP查看全文
