结构性减税与税制改革协调性分析
2015-03-13刘方
当代经济管理 2015年3期
关键词:功能
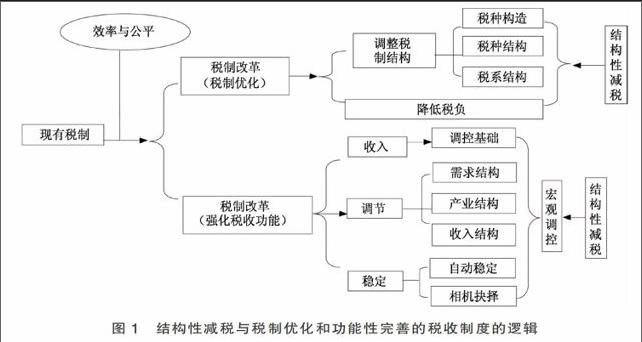
摘 要?演在阐述结构性减税与税制改革的内在逻辑基础上,分析了结构性减税框架下的税制改革需进一步突破的瓶颈,并提出了构建有利于促进发展方式转变、调节社会财富分配、节约能源资源和保护环境的功能完善的税收制度的主要举措。
关键词?演结构性减税;税制改革;协调性;功能
[中图分类号]F812.42 [文献标识码]A [文章编号]1673-0461(2015)03-0072-08
2008年以来,为了有效应对金融危机负面影响和比较明显的经济下滑趋势,我国在税收领域实施了一系列结构性减税政策措施。采取结构性减税政策既符合充分利用税收政策调整我国经济结构的目的,又符合凯恩斯需求理论的逆经济周期规则。盘点过去一段时间实施的结构性减税政策,具有对策性、灵活性的临时性调控政策,与具有连续性、稳定性的制度性调控政策相结合,促进投资与消费、调节收入分配角度的减税,与保证财政收入的增税相结合,根据产业结构、经济结构调整与优化需要,诸多行业、环节、产品中的部分减税与部分增税相结合是结构性减税政策的特点。结构性减税配合财政支出政策、货币政策,在调节收入分配、扩大内需、调整进出口产品结构、促进产业协同发展、鼓励资源综合利用、节能减排等方面,发挥了重要而独特的作用。我国继续实施的结构性减税,应根据经济发展的长期趋势和经济社会健康和谐发展的要求,形成长短结合,连续性、稳定性与灵活性结合的税收调控机制。……
登录APP查看全文
