基于离散GM模型和指数平滑模型组合的统计预测方法
2015-02-18陈有为
统计与决策 2015年10期
关键词:模型
陈有为
(西安邮电大学 经济与管理学院,西安710121)
1 离散GM模型和指数平滑模型构建
1.1 离散GM(1,1)模型
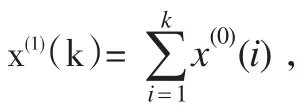
根据离散GM(1,1)模型的基本原理,设定含参数的拟合模型如下:

其中,参数β1和β2由最小二乘估计得到,计算方法为:
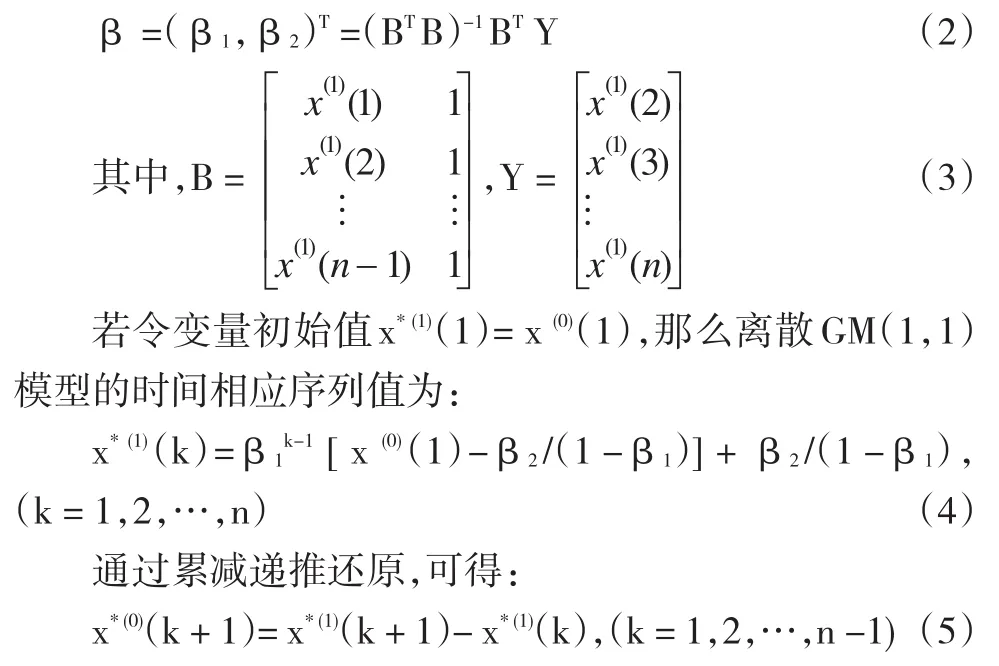
1.2 指数平滑模型
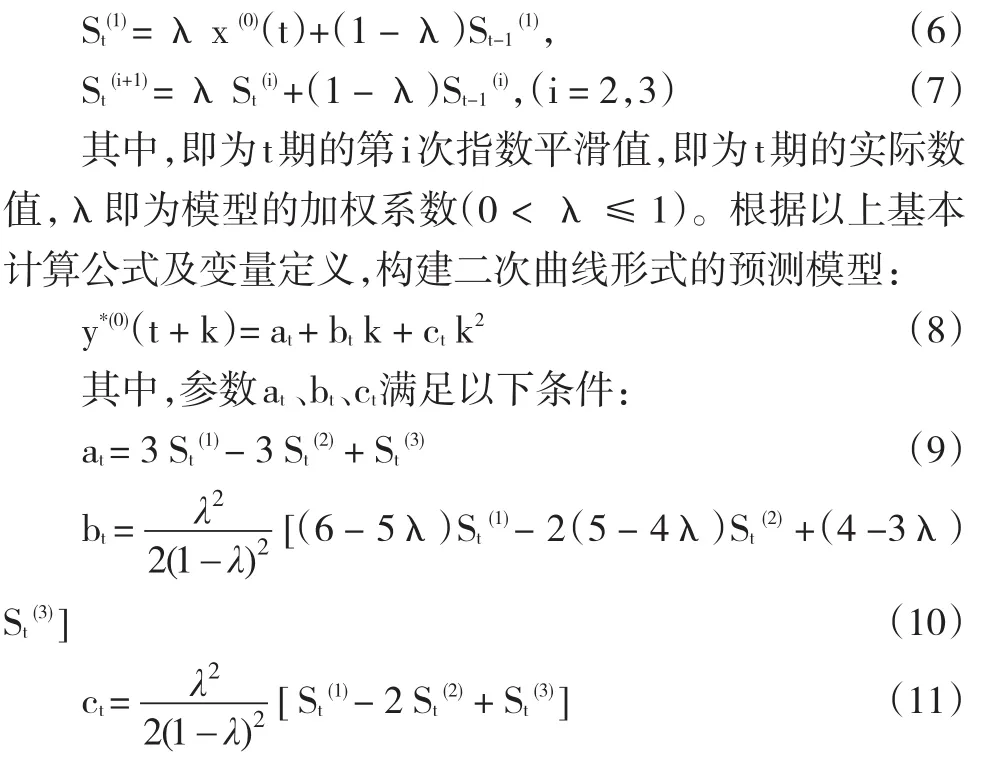
指数平滑模型是一种在数值加权平均的基础上进行预测的模型,其基本原理是:首先对原始数据进行平滑处理,然后根据处理后的新数值,经过估计参数进行模型拟合,再用该模型进行数值预测。一般而言,指数平滑模型中的加权系数根据几何级数递减,所有权数的和为1。指数平滑模型思路简单,计算方法通俗易懂,预测结果也相对较稳定,不仅适用于短期序列的预测,还适用于中期序列预测。本文采用三次指数平滑模型进行预测,其基本计算公式如下:
1.3 组合预测模型构建
灰色系统模型的一大优点在于不要求通过足够的数据建立模型,因此可以将原有数据序列的末端数据根据不同步长分别构建离散GM(1,1)模型,然后将所有的单项模型分别和指数平滑模型进行组合,再从中选择最佳组合模型,从而达到精确预测的效果。
现假设系统已经根据n个初始数据,构建了m个单项的GM(1,1)模型xi(0)(k)(其中,i=1,2,…,m;k=1,2,…,n),于是,根据这些单项模型,结合指数平滑模型,可构建组合预测模型如下:
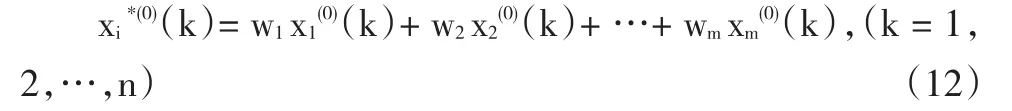
其中,w1,w2,…,wm为待定的组合加权系数,有w1+w2+…+wm=1。一般可以根据最大灰色关联系数的法则对组合加权系数进行确定。定义原始数据序列{x(0)(k)}与预测数据序列{xi*(0)(k)}的相关系数可进行如下计算:
登录APP查看全文