财务灵活性视角下公司治理与现金持有量关系
2014-03-13张宇驰郝洪
会计之友 2014年5期
关键词:公司治理
张宇驰++郝洪
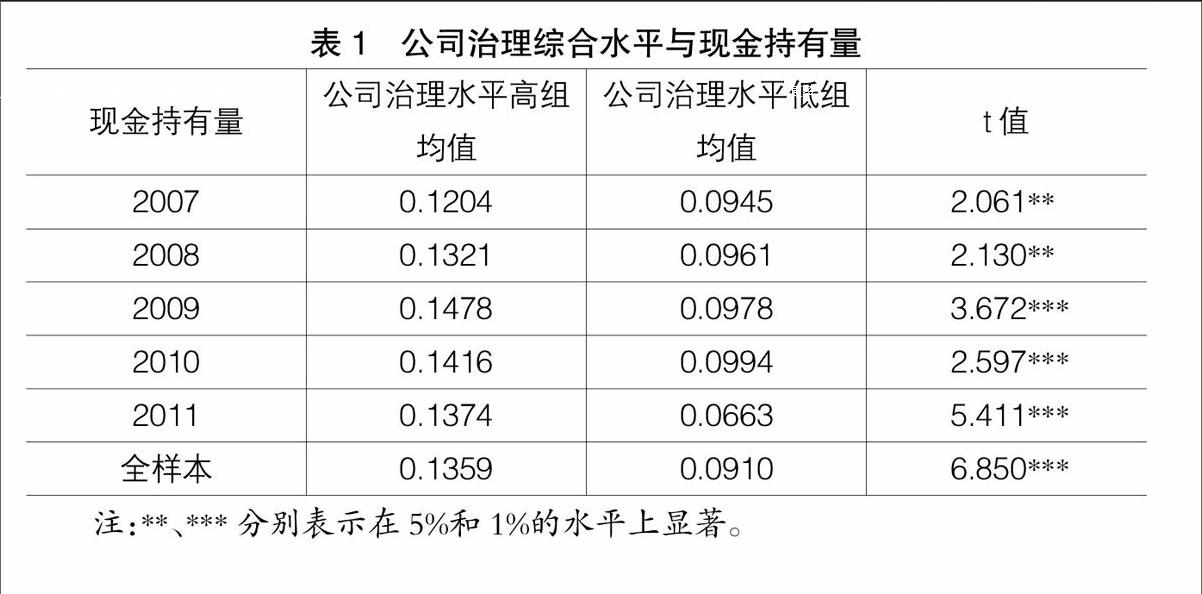
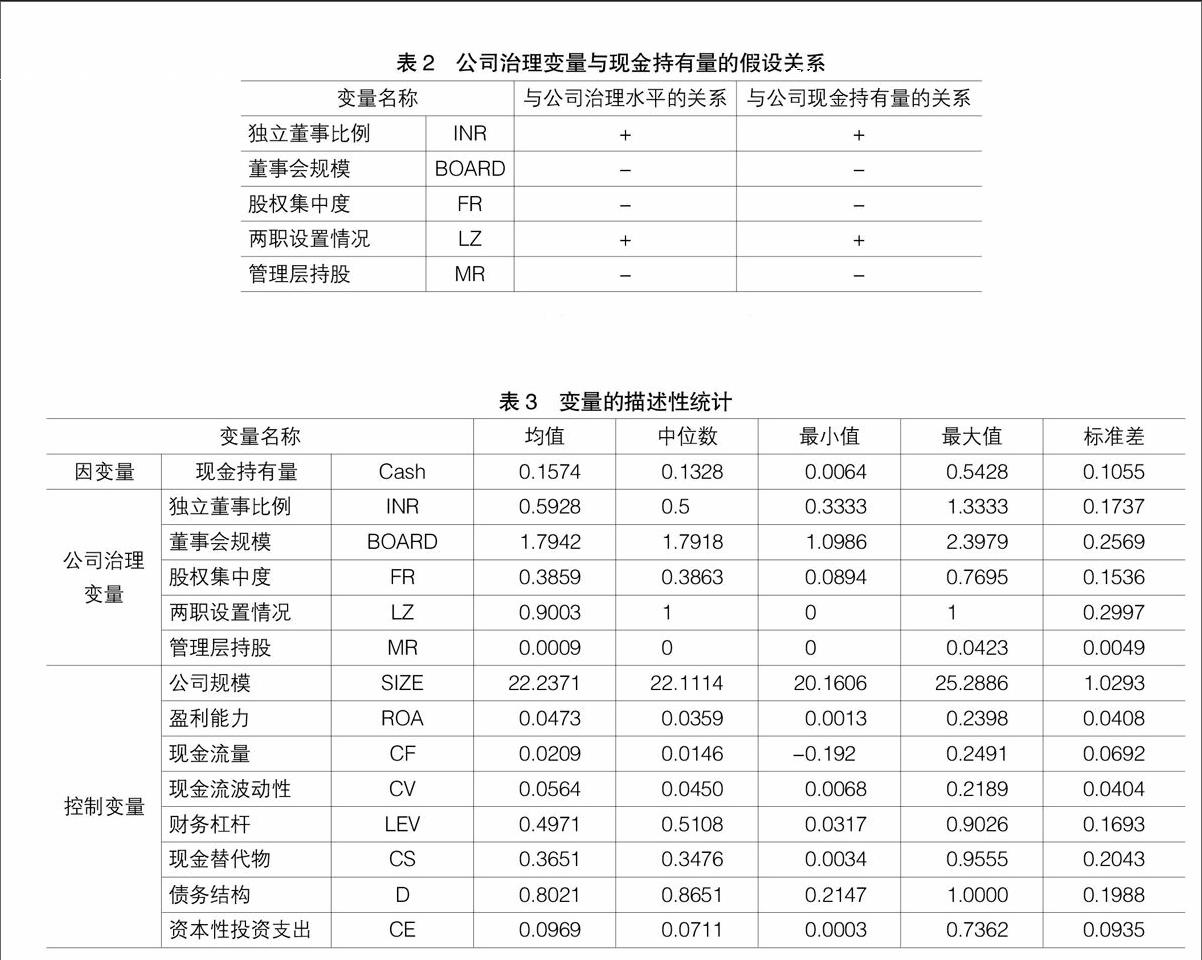
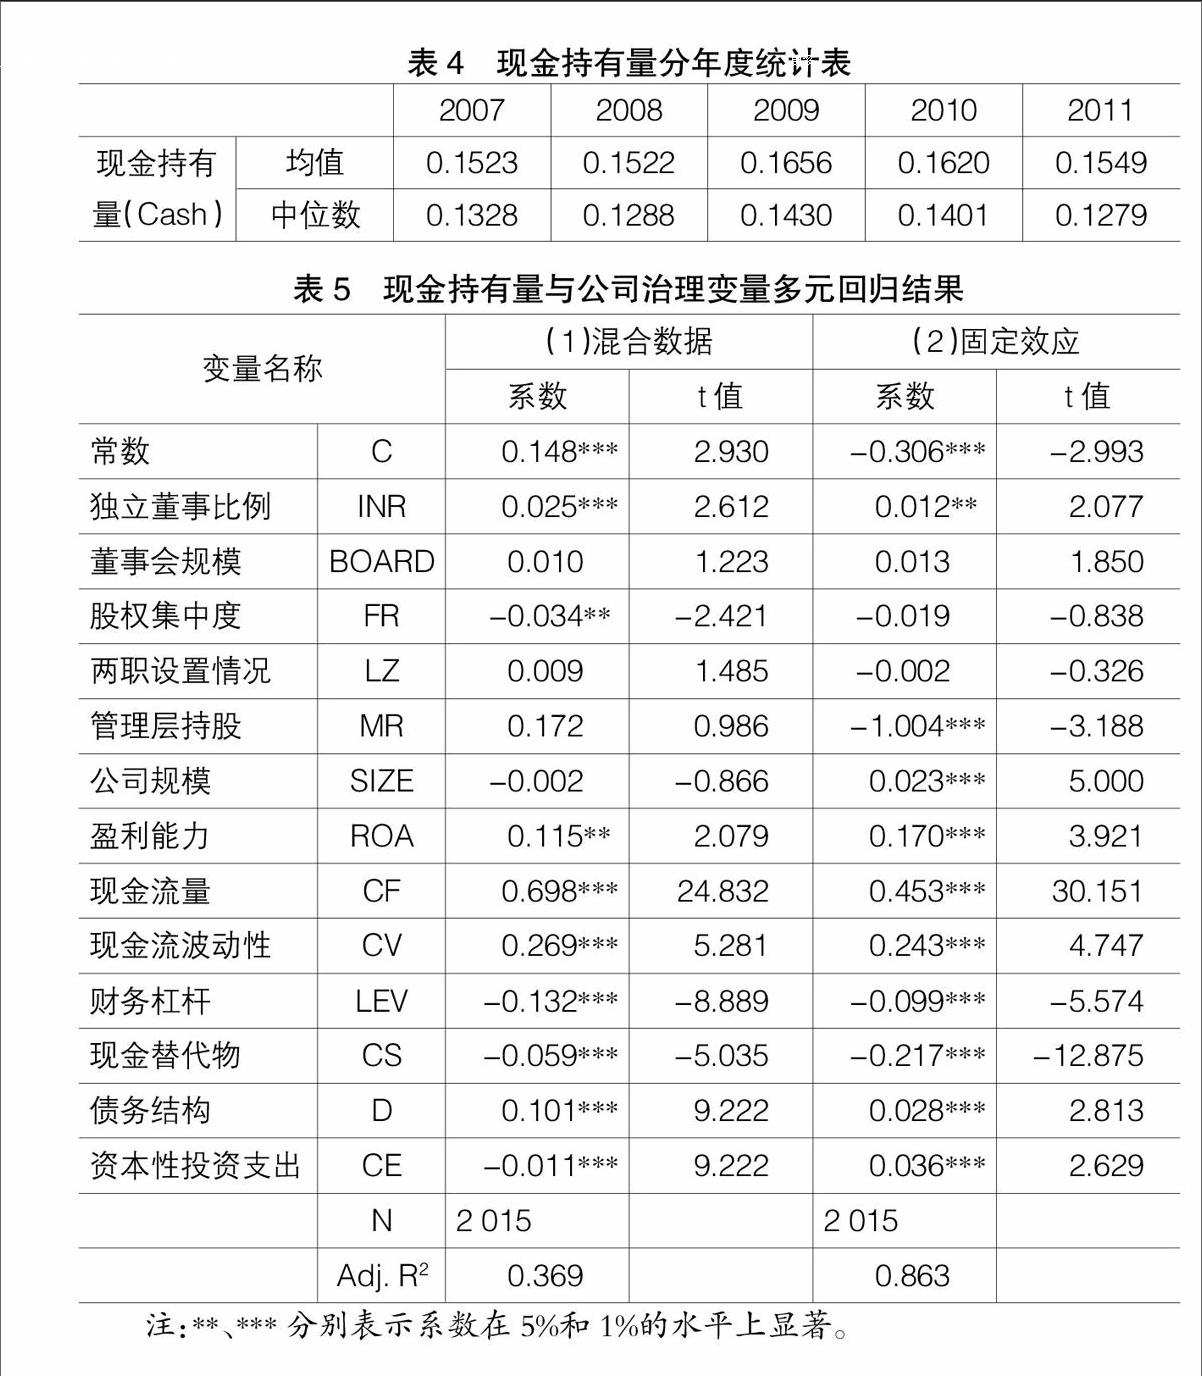
【摘 要】 公司的现金持有量受公司持有现金获得的财务灵活性价值和由此产生的代理成本的影响。文章基于财务灵活性视角,以2007—2011年沪深上市公司为样本,通过公司治理综合水平分组对比和公司治理具体指标回归分析,研究了公司治理水平对公司现金持有量的影响。实证结果表明公司治理水平高的公司有较高的现金持有量。原因可能是,在其他条件相同的情况下,治理水平高的公司代理成本相对较小,持有现金获得的财务灵活性价值相对较高,因此这类公司倾向于持有更多现金以获取财务灵活性价值。
【关键词】 现金持有量; 公司治理; 财务灵活性
一、理论分析与假设提出
在无摩擦的资本市场中,持有现金没有机会成本,并且企业可以进行零成本的外部融资,现金持有量的多少不会对股东财富产生影响。但在实际中,由于交易成本的存在和外部环境的约束,公司必须保有一定的现金持有量,现金持有水平决策是公司重要的财务决策之一。Keynes(1936)指出,持有现金的收益主要来自两个方面:一是可以降低交易成本,二是为意外的资金需求提供有价值的缓冲。Miller和Orr(1966)提出了公司最优现金持有水平决策的权衡理论,即公司最优现金持有水平是在持有现金的收益与成本之间进行权衡的结果。Opler等(1999)的实证结果支持了公司现金持有量的静态权衡理论。
近年来,有关公司财务灵活性问题逐渐成为研究热点,2008年美国金融风暴引发的全球性金融危机更引起了公众对公司财务灵活性的关注。……
登录APP查看全文