信息不对称视角下定向增发动因研究
——来自中国上市公司的经验证据
2013-04-13叶陈刚武剑锋
审计与经济研究 2013年1期
关键词:信息
叶陈刚,武剑锋,萧 蔚
(1. 对外经济贸易大学 国际财务与会计研究中心,北京 100029;2. 对外经济贸易大学 国际商学院,北京 100029)
一、 引言
在2006年至2009年之间,我国上市公司的再融资共包含281项定向增发、58项公开增发和33项配股*依据本文从CCER数据库提取的有效数据统计而得。。图1展示了4年间三种再融资选择的数量分布。不论是各年的情况还是总数的情况,都明显地显示了我国上市公司对于定向增发的偏好。从本文统计的总数上来看,这4年间发生的定向增发占到了再融资项目总数的76.26%。尽管定向增发的激增在世界范围内都形成了一股潮流,但是在中国市场上定向增发所占的比例是远高于其他股票市场的。
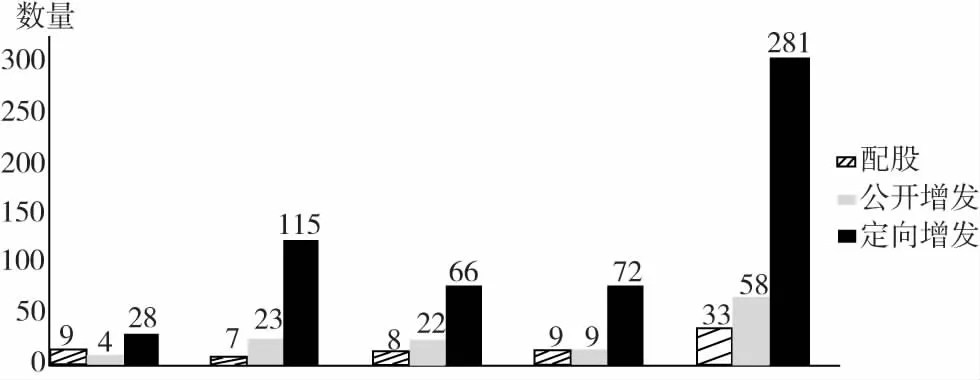
图1 2006年到2009年间配股、公开增发和定向增发数量比较
关于定向增发的主要研究大多基于美国市场。这一课题始于20世纪80年代,并且产生了许多关于再融资选择动因的理论。例如:信息不对称假设,控制权结构效应,价格效应和财富转移理论等。
信息不对称理论首先由Myers和Majluf提出,该理论基于内部信息和代理机制,他们认为股权再融资会向市场传递关于公司价值的负面信息,并引起股价下跌[1]。Hertzel和Smith扩展了Myers-Majluf的模型,将定向增发列入再融资方式,证实公司会在信息不对称程度较高时采用定向增发[2]。Cronqvist和Nilsson进一步完善了Hertzel-Smith的模型,证实在信息不对称水平下,公司选择再融资方式也会随之改变[3]。
Wruck最早提出了控制权假设,认为股权再融资对股权集中程度的改变和最终形成的股权结构都会影响再融资决策[4]。……
登录APP查看全文