公允价值计量对企业财务影响的实证分析
2012-11-12王晓芳
王晓芳
我国2006年颁布的38项具体会计准则中,有17个会计准则不同程度地运用了公允价值计量属性,占会计要素计量准则的比例高达57%。运用公允价值计量或多或少都会对企业的经营成果和财务数据产生影响。本文主要就《企业会计准则第22号——金融工具的确认和计量》和《企业会计准则第3号——投资性房地产》中公允价值计量的具体应用及影响进行分析。
一、公允价值计量属性对金融工具的实际应用及影响
2006年财政部颁发的《企业会计准则第22号——金融工具的确认和计量》中明确规定:企业应结合自身业务特点、投资策略和风险管理的要求,将金融资产在初始确认时划分为四类:(1)公允价值计量且变动计入收益的金融资产;(2)持有至到期投资;(3)可供出售金融资产;(4)贷款和应收账款。企业在对金融资产分类一经确定后,不应随意变更。
金融工具的会计处理在初始取得时都采用公允价
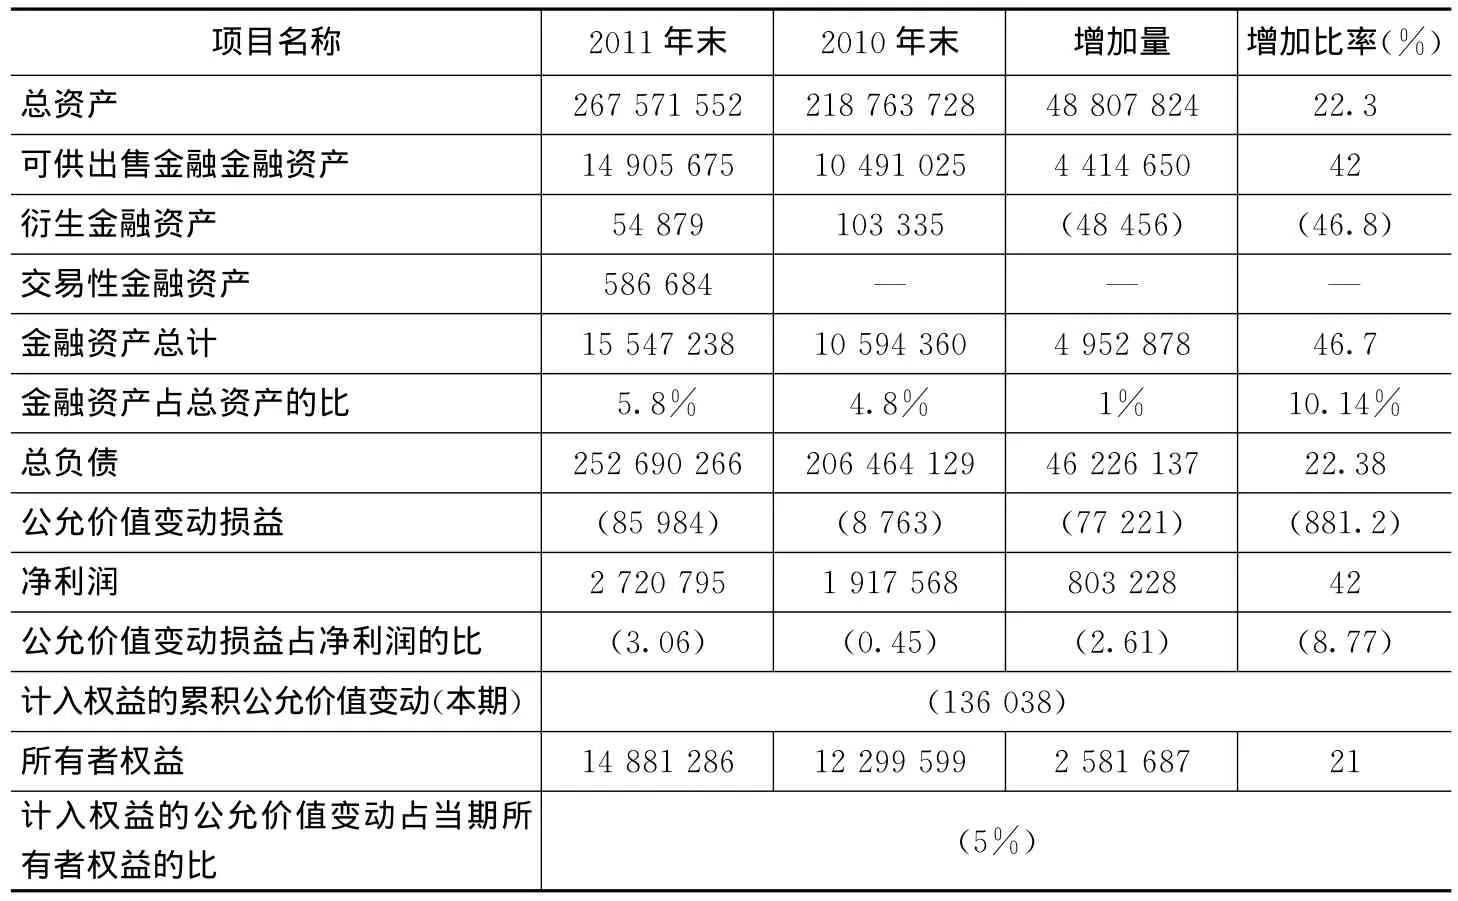
项目名称 2011年末 2010年末 增加量 增加比率(%)267571552 218763728 48807824 22.3可供出售金融金融资产总资产14905675 10491025 4414650 42衍生金融资产 54879 103335 (48456) (46.8)交易性金融资产 586684———金融资产总计15547238 10594360 4952878 46.7金融资产占总资产的比5.8% 4.8% 1% 10.14%总负债252690266 206464129 46226137 22.38公允价值变动损益 (85984)(8763)(77221)(881.2)净利润2720795 1917568 803228 42公允价值变动损益占净利润的比 (3.06)(0.45)(2.61)(8.77)计入权益的累积公允价值变动(本期)(136038)所有者权益14881286 12299599 2581687 21计入权益的公允价值变动占当期所有者权益的比(5%)
表1 浦发银行2011年年报数据 (单位:万元)值计量;在期末的处理中,公允价值发生变动的部份,计入当期损益或所有者权益。企业应着重于该金融资产与金融市场的紧密结合性,反映该金融资产相关市场变量变化对其价值的影响,进而确定对企业的财务状况和经营成果的影响。……
