河南省上市公司环境信息披露的实证分析
2012-09-17田巧娣
中国乡镇企业会计 2012年1期
程 瑶 田巧娣
近几年来,环境会计逐渐引起社会各界的关注,取得了一批研究成果。李连发、丁庭选认为,环境会计信息是指会计向信息使用者提供的环境影响信息和与环境有关的财务信息;环境信息包括基本信息和特定信息两类。肖华认为企业环境报告应包括四方面的内容:环境报告的范围、环境影响、环境业绩和环境活动的财务影响。甄国红认为环境信息公开是继“直接管理手段”与“经济管理手段”之后的一种全新的环境管理手段,其在节能降耗等方面将会起到重要的作用。笔者以2010年年报、社会责任报告等资料为基础,对河南省54家上市公司环境信息披露情况进行了实证分析,希望深入、全面了解河南省上市公司环境信息披露现状及其存在的问题,为完善上市公司环境信息披露制度提供决策依据。
一、河南省上市公司环境信息披露的现状分析
1.河南省上市公司环境信息披露的行业情况
2010年河南省上市公司共54家,其中有37家上市公司在其年报中披露了环境信息,占69%,比2009年提高了8个百分点,如表1所示。
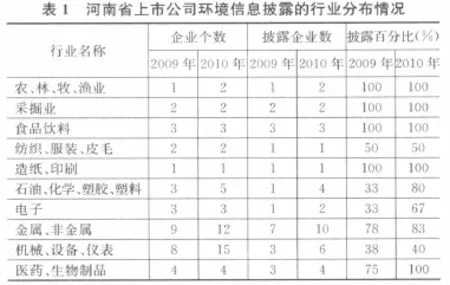
河南省上市公司的环境信息披露呈现出显著的行业特征,其中,农林牧渔业、采掘业、制造业中的食品饮料业和造纸印刷业的环境信息披露的比例最高,两年均为100%;石油化学塑胶塑料行业、电子行业、金属非金属行业和机械设备仪表行业环境信息披露的比例持续上升;而信息技术业、社会服务业环境信息披露的比例均为0。……
登录APP查看全文