对高校专项项目资金核算管理的思考
2012-09-17冯丽梅
中国乡镇企业会计 2012年1期
李 霞 冯丽梅
一、专项资金概述
“专项资金”这一概念在当前各种制度和规定中,有着不同的名称,比如专项支出、项目支出、专款等,且在内容上也有一定的差别,但总体来看,其含义是一致的。简单地说,专项资金是为了完成特定工作任务或实现某一事业发展目标而安排的、具有专门用途的资金。
财政专项资金是由财政预算安排(含上级专项补助收入)、依据规定向企事业单位拨付的、明确指定专项用于一个行业、一个系统、一个地方或某类财政专项工作且有指定用途、专款专用、专账核算的财政性资金。财政专项资金包括基本建设资金和专项项目资金。基本建设资金有其自身的核算方法、体系以及相应的财务管理规定,本文只探讨专项项目资金。
高等学校的财政专项资金是指政府相关部门为学校提供或者说专门安排的、除基本支出以外的、具有指定项目用途的资金。它具有专项申报、专款专用、时效性强、政策性强的特点。
二、财政专项资金的对高校的作用
近些年,无论是地方财政,还是中央财政,都在加强对高等教育投入。不仅在资金投入的规模上有了快速增长,而且在资金结构上有了很大变化——专项资金在预算总额中的比例越来越大。
以云南某综合性大学为例,自2006年至2010年的专项资金以及预算收入等相关情况如下表:
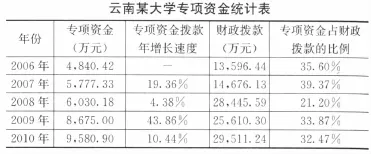
可以看出,该高校的专项资金收入呈逐年上升的趋势,年均增长19.51%;其占财政拨款的比例也呈不断增长状态。……
登录APP查看全文