适应居民财产管理理念变化的保险集团资产管理价值链的构建
2012-09-05鲁明威卢爱珍
区域经济评论 2012年1期
关键词:管理
□鲁明威 卢爱珍
(1、2.新疆财经大学金融学院,乌鲁木齐 830012)
一、引言
中国经济的快速发展加速了企业和个人财富的积累,居民财富呈“井喷式”增长。根据国际货币基金组织的数据,中国GDP总量在世界上的排位,1990年为第十位,2000年上升到第六位,2008年上升到第三位,2010年GDP总量更是超过日本,成为仅次于美国的世界第二大经济体[1]。同样,随着社会经济的发展,我国居民的收入水平也在大幅增长(表1)。
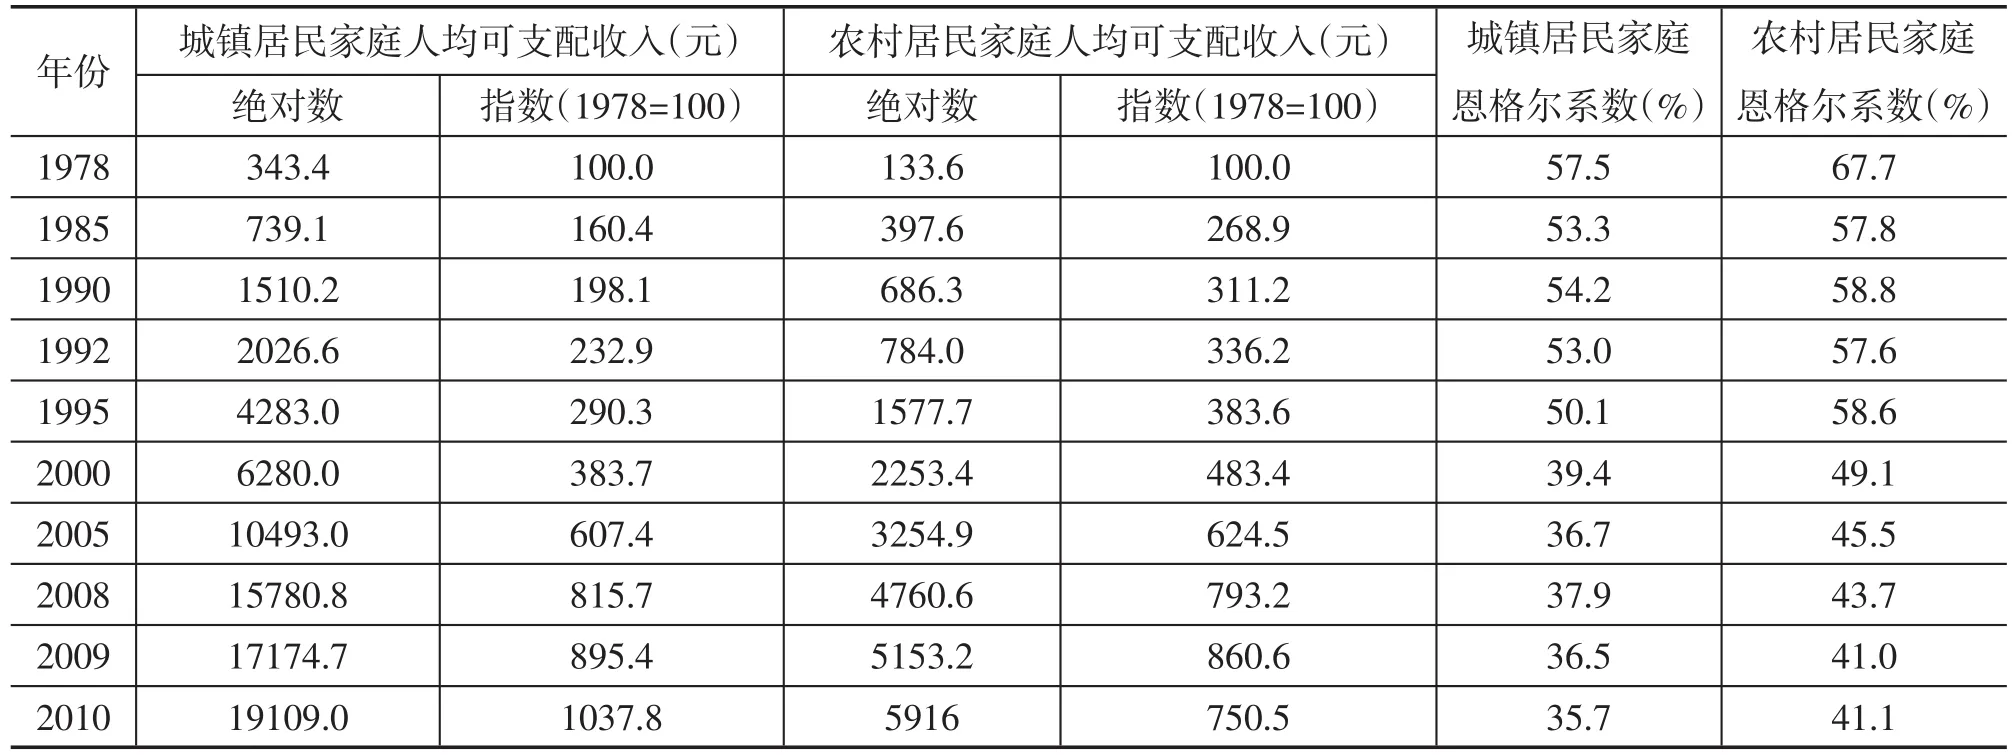
表1 城乡居民家庭人均收入及恩格尔系数
随着中国经济的持续发展,中国中产阶级群体继续扩大,根据美林公司和凯基公司发布的2010年全球财富报告,中国拥有可支配资产超过100万美元的人数已经超过50万人,自2002年以来,中国居民财产以25%的平均复合增长率在增长。
居民财产的不断增长,使得居民对于个人财产的关心和财产管理服务的需求都得到了显著的增长。保险集团作为一类稳健的机构投资者,随着人们保险意识的不断增强,保险作为社会保障体系的重要组成部分,越来越受到人们的青睐(表2)。
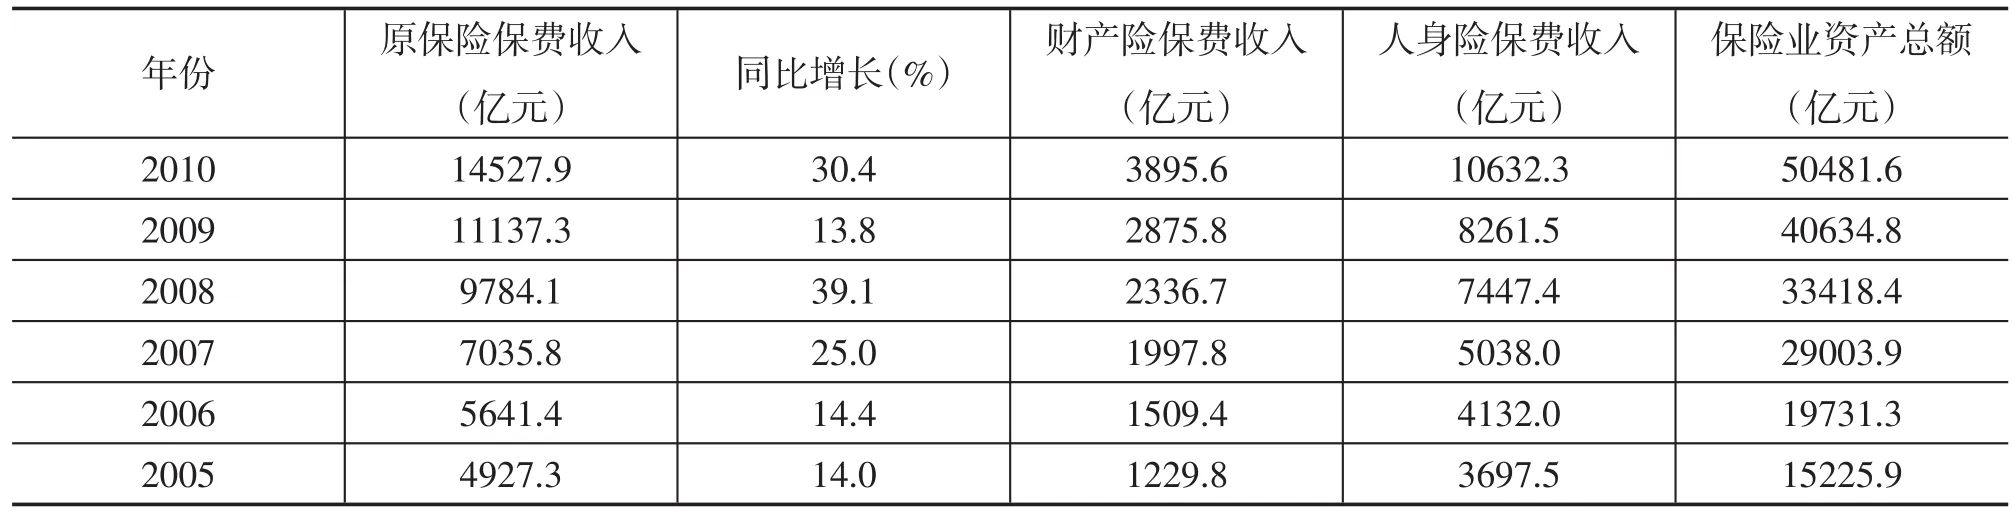
表2 近年来全国保险业经营情况
保险集团的资产管理是保险精算和投资的结合,保险资产管理的目的是为了实现资产与负债的匹配,包括时间上的匹配和投资收益的匹配。保险资产管理业务具有较强的保障功能,这是其他资产管理业务所不具备的,保险资产管理业务做好了,会吸引更多的人来选择投保而非进行储蓄或者购买风险更高的证券产品[2]。同时资产管理也是保险集团获得财务成功的一个重要因素,更关系到保险集团的产品设计、定价和风险管理。……
登录APP查看全文
