勘察设计企业分包成本控制研究
2012-08-29中交第二公路勘察设计研究院有限公司周叶朝阳
财政监督 2012年35期
中交第二公路勘察设计研究院有限公司周 露 叶朝阳
一、成本的基本构成
从勘察设计企业的成本构成来看,大致可以分为分包成本、人工成本和其他成本。
以下是某勘察设计企业主要成本项目的构成比例情况。
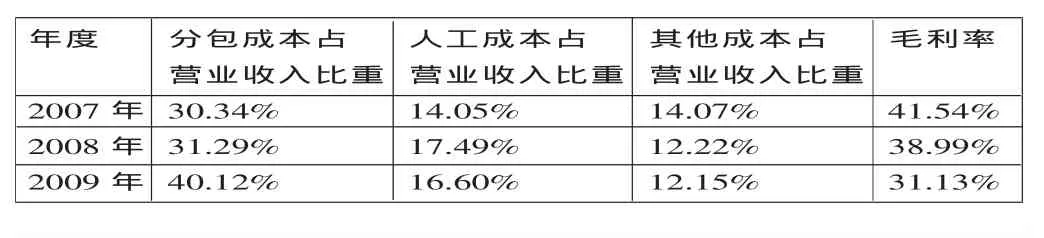
表1 成本构成表
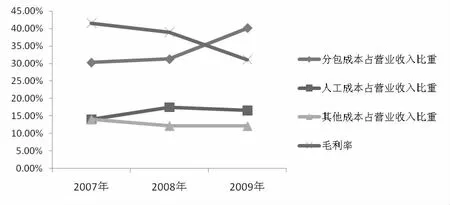
图1 各成本占营业收入比重图
从上表我们可以明显看出勘察设计企业成本构成呈以下特点:
(一)其他成本比例化。由于勘察设计行业是成熟行业,随着企业管理水平的提高,差旅费、办公费、折旧费等成本占营业收入的比例已基本稳定;从表1的情况看,其他成本占营业收入的比例一般稳定在12%左右。
(二)人工成本固定化。勘察设计行业是知识密集型行业,企业的人工成本一直是开支最大的成本项目之一。从近几年的情况看,一方面人工成本的总额随企业规模的扩张有所增加;另一方面由于大型的勘察设计企业,尤其是中央企业工资总额指标的限制,对所属单位实行了绩效考核,同时要求企业工资总额的增长速度低于企业经济效益的增长速度,职工实际平均工资的增长速度低于劳动生产率的增长速度,因此人工成本呈现“总体上可控、比例上固定”的特点。
(三)分包成本扩大化。相比其他成本,分包成本呈快速上升的趋势。其原因主要有以下几个方面:
1.市场竞争激烈,合作项目增多,设计类分包费用加大。目前国内市场条块分割、地方保护主义比较严重,迫使跨地区经营的勘察设计企业只有同当地的企业合作才能进入某些市场。……
登录APP查看全文
