长期股权投资权益法核算浅析
2012-01-25沈阳理工大学应用技术学院李争艳
财会通讯 2012年19期
关键词:价值
沈阳理工大学应用技术学院 李争艳
长期股权投资权益法核算浅析
沈阳理工大学应用技术学院 李争艳
长期股权投资是指能够取得并意图长期持有被投资单位股份的投资,按所持股份比例享有被投资单位权益并承担相应责任,包括股票投资和其他股权投资。长期股权投资权益法是指投资以初始投资成本计量后,在投资持有期间根据企业享有被投资单位所有者权益份额的变动对投资的账面价值进行调整的方法。在权益法下,长期股权投资的账面价值随着被投资单位所有者权益的变动而变动,包括被投资单位实现的净利润或发生的净亏损以及其他所有者权益项目的变动。投资企业对被投资单位具有共同控制或重大影响时,长期股权投资应采用权益法核算。
权益法下长期股权投资的科目设置有三个:
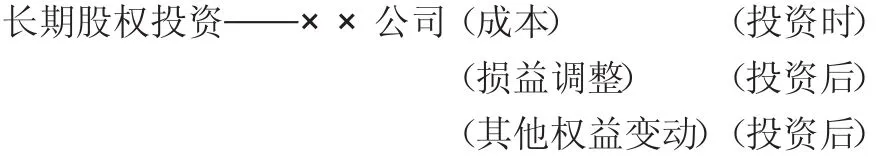
投资企业这三个明细科目的核算是有规律的,与被投资单位的所有者权益密切相连下面举例来寻求学习长期股权投资的权益法的捷径。
[例1]2010年1月1日甲公司以900万元取得乙公司30%的股权,取得投资时被投资单位可辨认净资产的公允价值为300万元。甲公司能够对乙公司施加重大影响。
(1)对于甲公司,应进行如下会计处理:(单位:万元,下同)

(1)当投资企业投资付出的代价≥被投资单位可辨认净资产的公允价值×投资份额百分比时,投资企业的“长期股权投资——××公司(成本)”=投资付出的代价,如[例1]中第1、2种情况,即乙公司可辨认净资产的公允价值(3000)×投资份额百分比(30%)=900万元,当甲公司投资付出900万元代价时,甲公司的“长期股权投资——××公司(成本)”=900万元;……
登录APP查看全文