变动成本法与完全成本法的比较分析
2011-10-17丁冰杰
对外经贸 2011年12期
丁冰杰
(辽宁省交通高等专科学校,辽宁沈阳110122)
变动成本法是美国会计学家哈里斯于1936年提出的,但最初并未引起社会的重视,从20世纪中叶开始,随着企业竞争的加剧,会计学界开始认识到传统的完全成本法提供的会计信息已经不能够完全满足企业内部管理的需要,必须重视并使用变动成本法,它现在已成为企业进行预测、决策、考核、分析和控制的重要手段。
一、变动成本法的含义
变动成本法是指在计算产品时,以成本性态分析为前提条件,将直接材料、直接人工和变动制造费用作为产品成本的构成内容,而将固定生产成本作为期间成本,并按贡献式损益确定程序计算损益的一种成本计算模式。而传统财务会计中计算产品成本的方法称为完全成本计算法。
二、变动成本法与完全成本法的区别
由于变动成本法与完全成本法对固定制造费用的处理不同,导致二者存在下列差异:
(一)应用的前提条件不同
变动成本法应用的前提是成本性态分析,首先要求把全部成本划分为变动成本和固定成本两部分,尤其是要把具有混合成本性质的制造费用按生产量分解为变动制造费用和固定制造费用。而完全成本法按经济用途将成本分为生产成本和非生产成本两类。
(二)产品成本构成内容不同
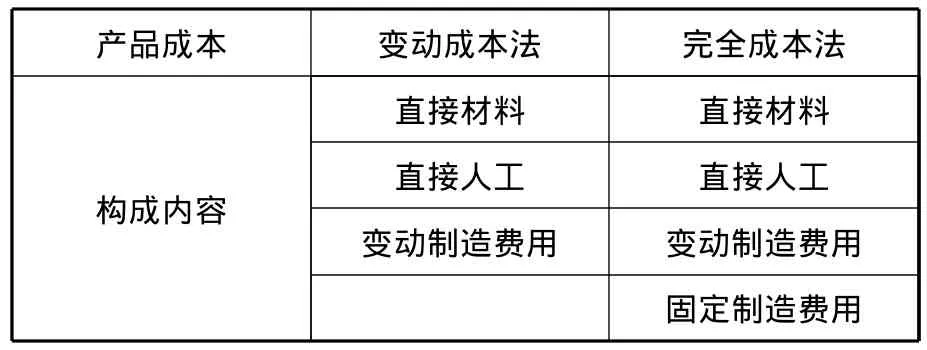
表1 两种计算法下的产品成本
变动成本法下,产品成本只包括直接材料、直接人工和变动制造费用三个项目,固定制造费用和非生产成本全部作为期间成本处理。……
登录APP查看全文