分期付款取得固定资产的会计核算浅析
2011-03-29丁海平冯洪涛
中国乡镇企业会计 2011年6期
关键词:融资
丁海平 冯洪涛
企业会计准则规定,购买固定资产的价款超过正常信用条件延期支付,实质上具有融资性质的,固定资产的成本以购买价款的现值为基础确定。实际支付的价款与购买价款的现值之间的差额,除按照《企业会计准则第17号——借款费用》应予资本化以外,应当在信用期间内计入当期损益。
其账务处理为:购买固定资产时,按分期付款额的现值之和借记“固定资产”或者“在建工程”,按分期付款额之和贷记“长期应付款”,差额计入“未确认融资费用”。笔者认为,在计算分期付款额的现值时,应当采用恰当的折现率,宜采用同期银行贷款利率;“未确认融资费用”实际上是因为晚付款而需要承担的利息,但是因为在取得固定资产时还没有实际发生,因此暂时计入此过渡性账户,等到实际确认时,再转入“财务费用”,所以未确认融资费用应采用实际利率法进行摊销。下面以具体的实例进行说明。
例:红光企业2008年1月1日购进一台不需安装的大型设备,价款总计2000万,款项分四年付清,每年12月31日付款500万,假定银行同期贷款利率为10%,为了简化核算,不考虑其他相关税费。
(1)2008年1月1日购进设备时:
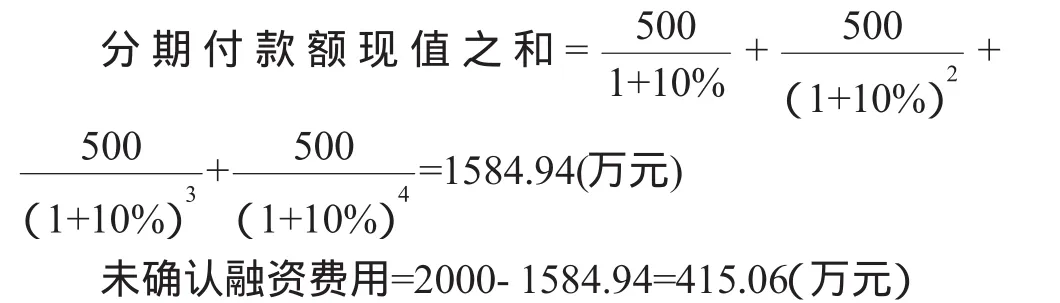
借:固定资产 1584.94
未确认融资费用 415.06
贷:长期应付款 2000
现在我们可以理解成购入一台价值是1584.94万元的固定资产,由于延期付款而将要产生利息415.06万元。所以,在未来四年的每年年末,都要做出还款和确认利息费用(或者说摊销未确认融资费用)的会计分录。
(2)分期付款时,每……
登录APP查看全文
