企业高质量发展与审计费用
2023-07-13张益嘉冯均科
财会月刊·下半月 2023年7期
张益嘉 冯均科

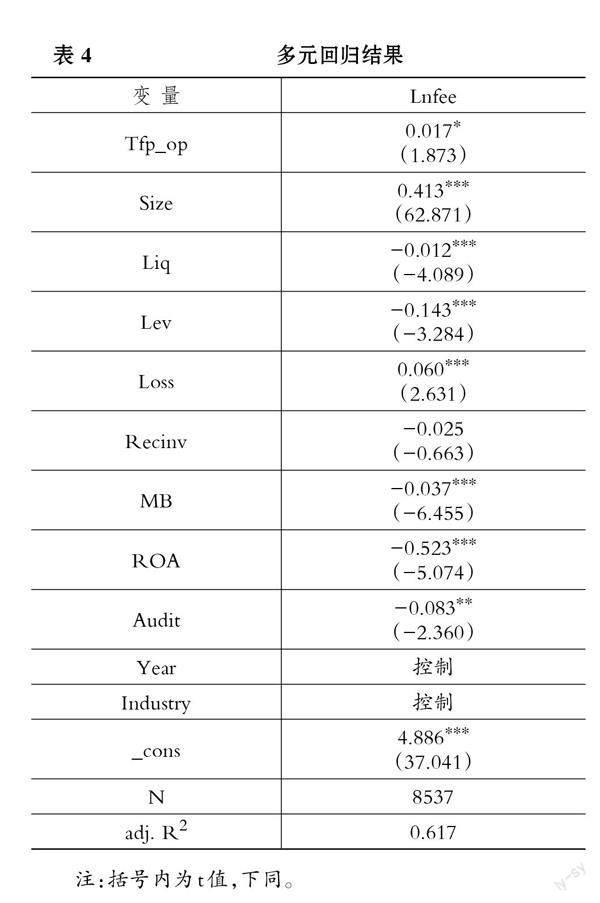
【摘要】以2017 ~ 2021年我国沪深A股上市公司为研究样本, 实证检验企业高质量发展对审计费用的影响。研究发现: 企业高质量发展与审计费用呈显著的正相关关系, 并且在国有企业中高质量发展对审计费用的正向影响更大。进一步考虑审计师特征后发现: 审计师声誉与行业专长也可以在企业高质量发展与审计费用之间发挥显著的正向调节作用; 在审计师声誉低和具有行业专长组中, 产权性质产生的调节效应更显著。上述结论可为我国进一步完善企业高质量发展的机制和路径、 降低风险提供理论参考。
【关键词】企业高质量发展;审计费用;产权性质;审计师特征
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2023)14-0092-8
一、 引言
党的二十大报告指出: 加快构建新发展格局, 着力推动高质量发展。從经济学视角出发, 根据研究对象的不同, 高质量发展可以划分为微观、 中观和宏观三个层面, 三个层面的高质量发展有机统一, 共同构成经济的高质量发展格局。企业作为微观经济活动主体和中观产业发展的基本组织(黄速建等,2018), 是经济发展坚实的微观基础与前提, 只有企业实现高质量发展才能从根本上推动经济增长方式从粗放型向集约型转变(陈丽姗和傅元海,2019), 因而企业高质量发展是经济高质量发展的关键。
习近平总书记指出, 当今世界正经历百年未有之大变局, 我国发展仍处于重要战略机遇期(习近平,2020), 这也意味着我国的社会经济环境正经历着复杂深刻的变化。……
登录APP查看全文