基于机器学习算法的信用风险量化模型研究
2023-05-21李沐勋
金融经济 2023年4期
关键词:机器学习
李沐勋
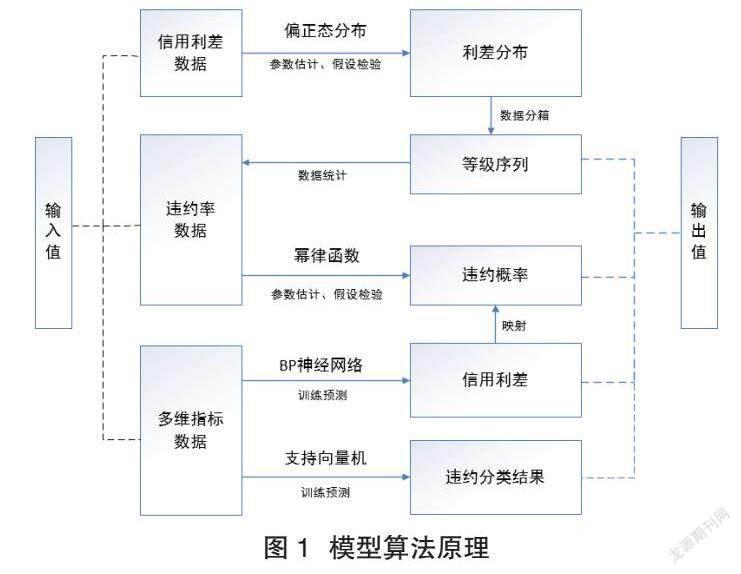
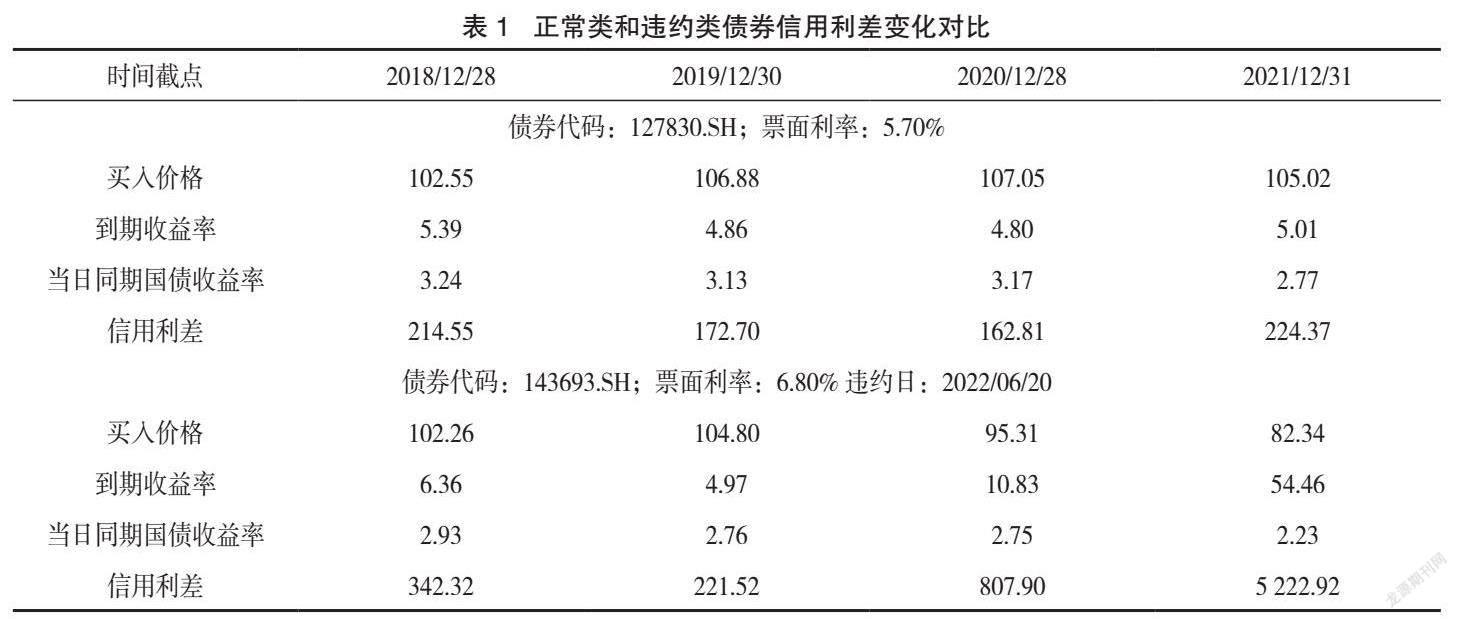
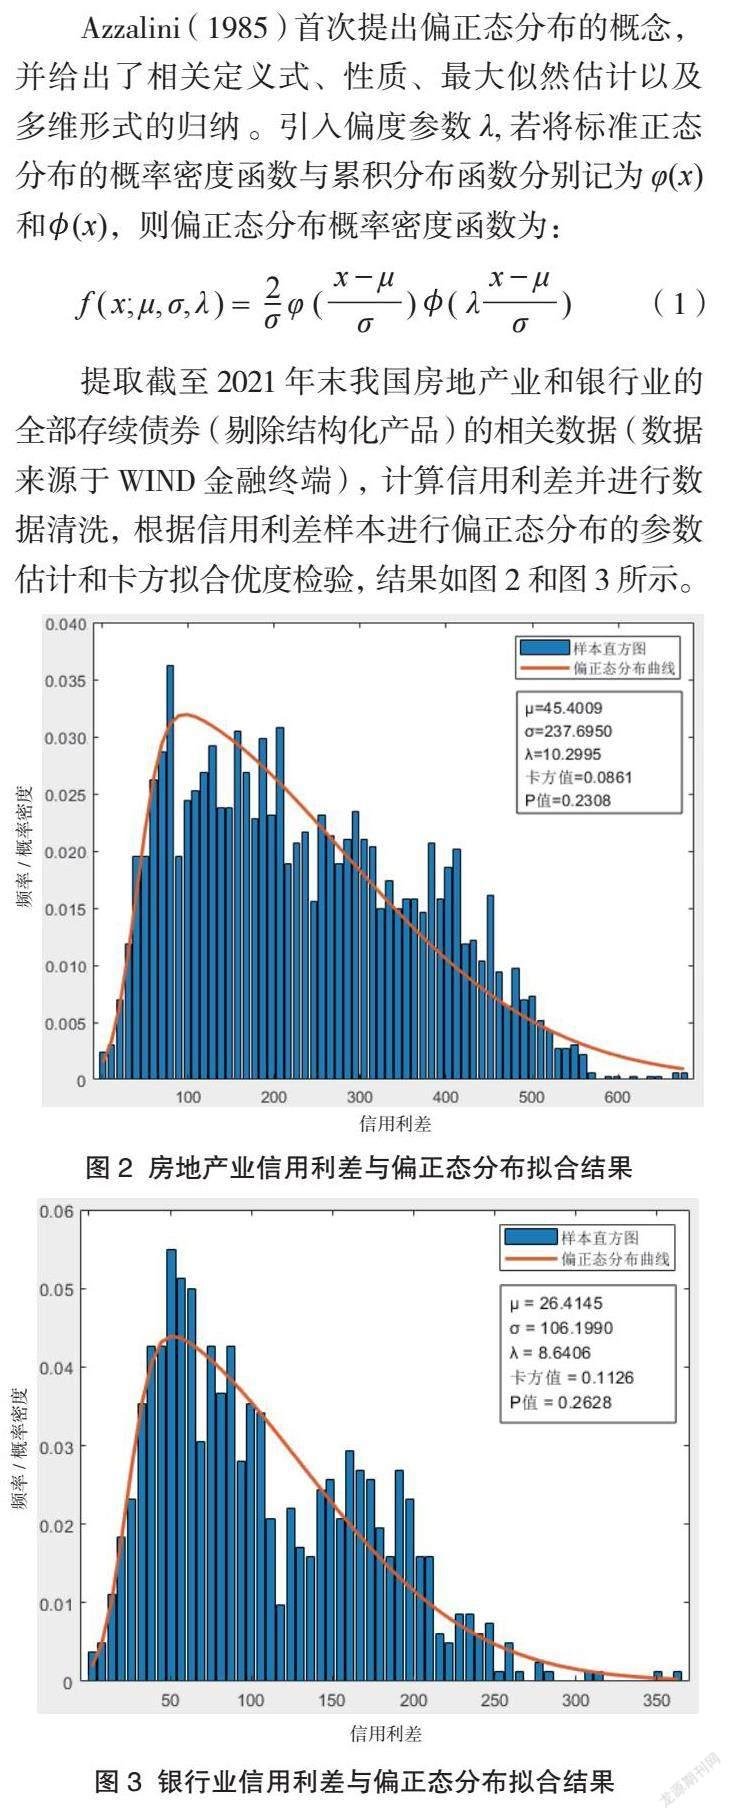
摘要:传统的信用风险计量模型难以处理高维数据和非线性问题,多具备较严格的假设条件,计算结果常与实际情形存在较大的误差。本文综合考虑影响信用风险的内生变量和外生变量,使用更优的非线性变换方式拟合数据,并借助机器学习强大的算力和学习迭代优势量化信用风险。实证结果表明,该模型算法可提高预测结果的拟合度和准确性。
关键词:债券市场;机器学习;信用风险计量
中图分类号:F832.5 文献标识码:A 文章编号:1007-0753(2023)04-0075-09
一、引言
信用风险作为金融市场风险的重要组成之一,其被衡量的方式始终被市场参与方所重视。投资者、金融机构、监管部门出于风控需求,对信用风险衡量的要求也趋于更加精准和动态。信用风险计量模型则在其中扮演最为关键和重要的角色,其科学性和准确性成为风险计量结果好坏的基础性因素。
金融学中大部分研究对象的本质都是复杂、多维和非线性的。传统的信用风险计量模型难以处理高维数据和非线性问题,多具备较严格的假设条件,并且算力难以支持大量模拟和迭代优化,因此计算结果常与实际情形存在较大误差。
随着金融工程的发展和计算机算力的增长,机器学习作为人工智能的重要成果之一,在金融风控领域的应用日益广泛。该类算法将概率论、统计学、最优化理论等科学理论与计算机的强大算力相结合,既可快速、自动地处理高维数据,还能在不断学习和优化过程中提高模型的泛化能力,通过复杂多样的函数输出更准确的预测结果。……
登录APP查看全文