高管与员工薪酬差距、管理者能力和内部控制质量
2022-07-08刘畅周羽嘉花俊国
郑州轻工业学院学报(社会科学版) 2022年3期
刘畅 周羽嘉 花俊国
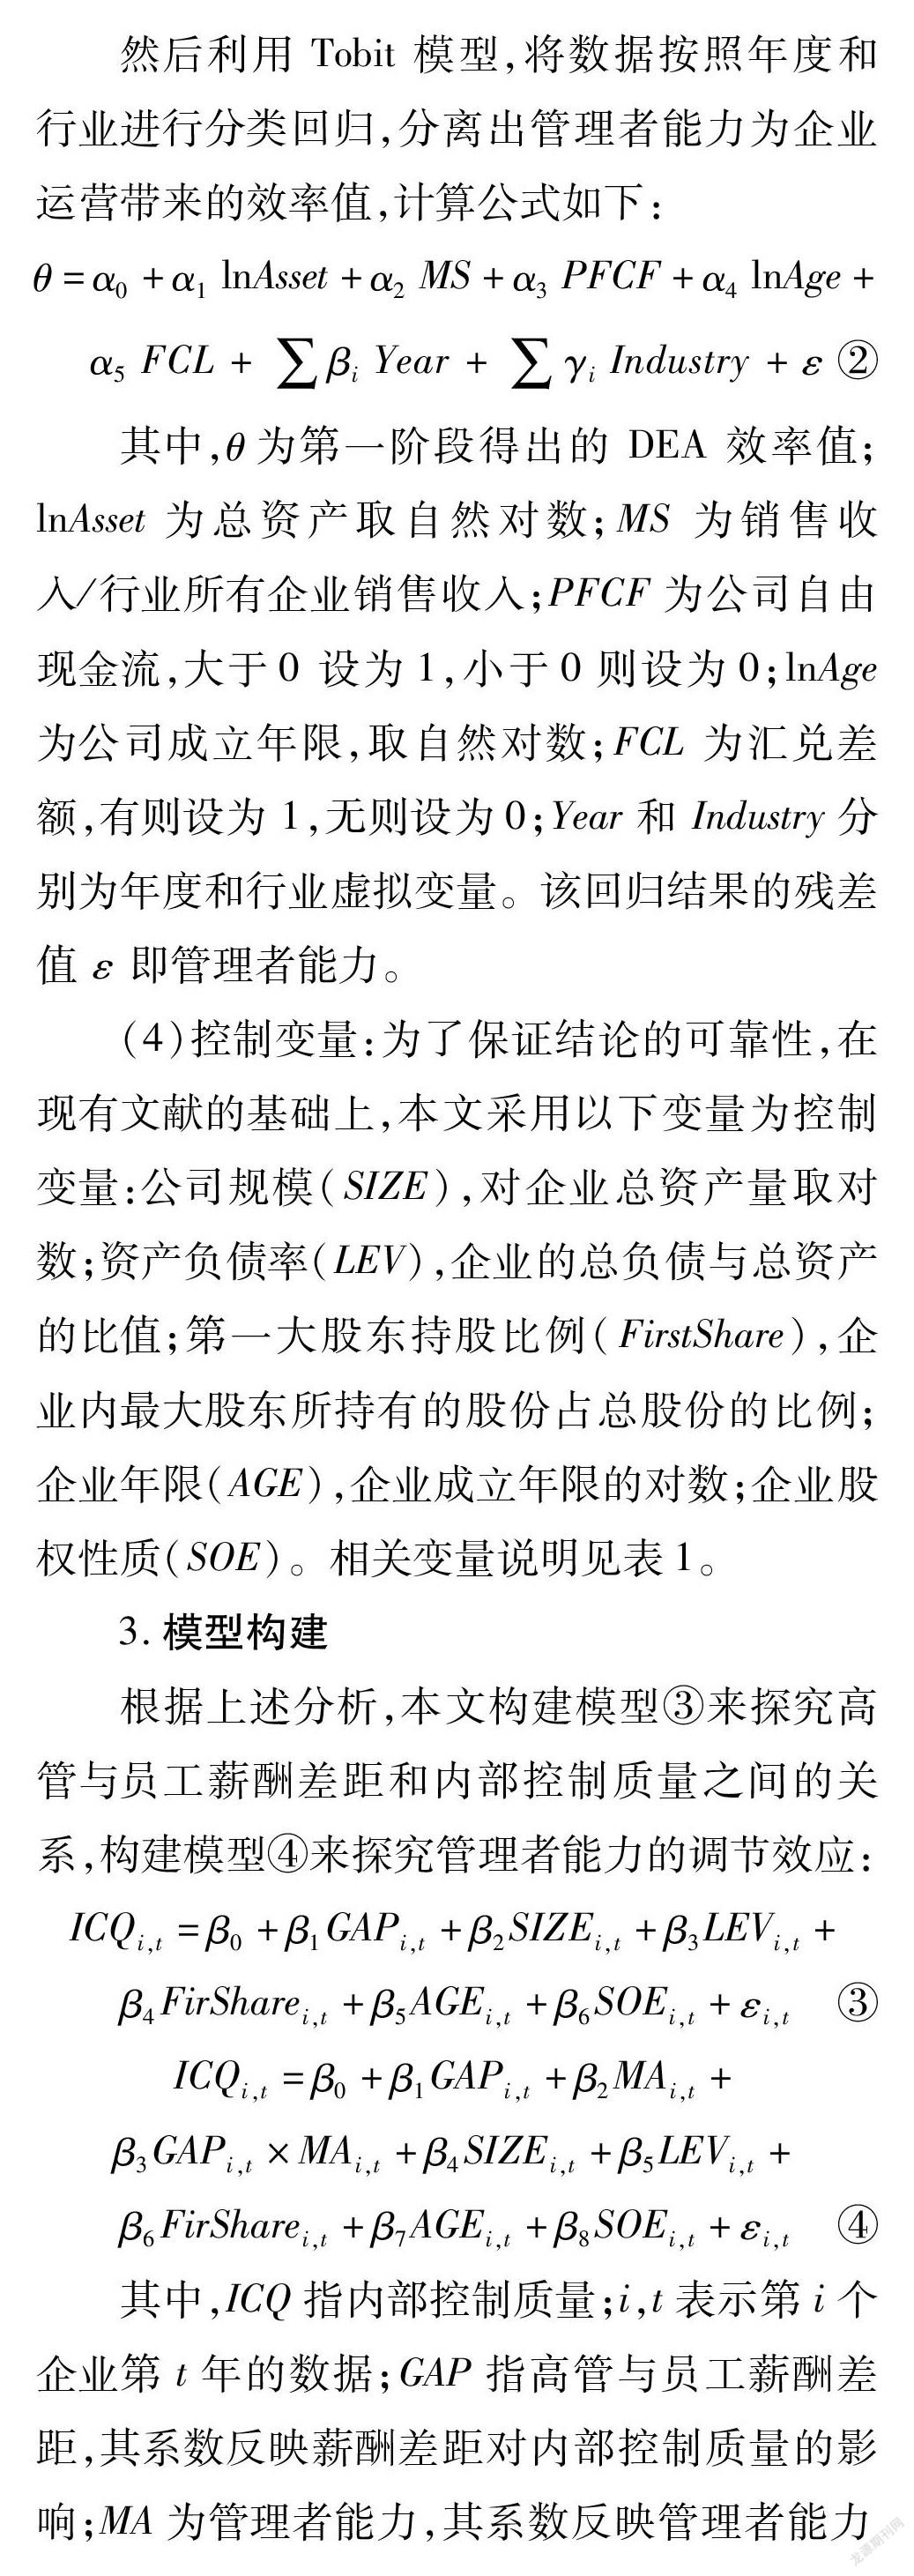
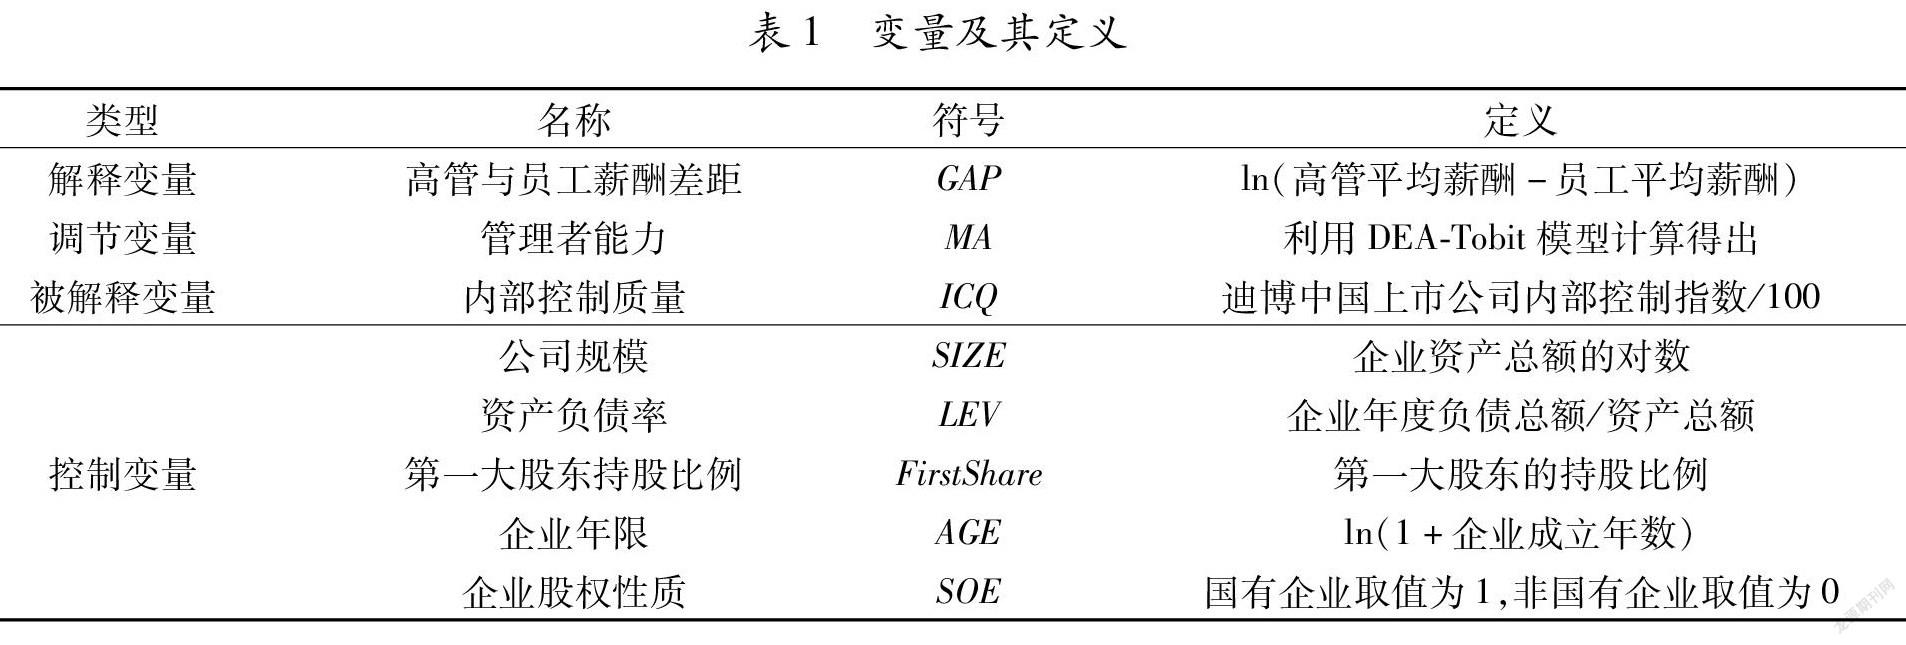
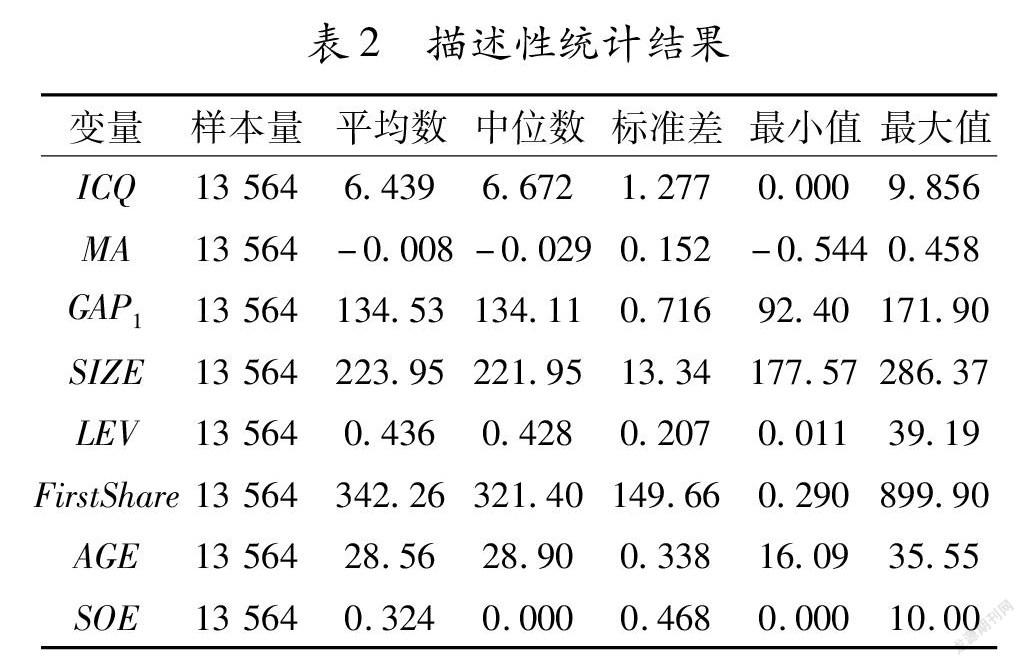
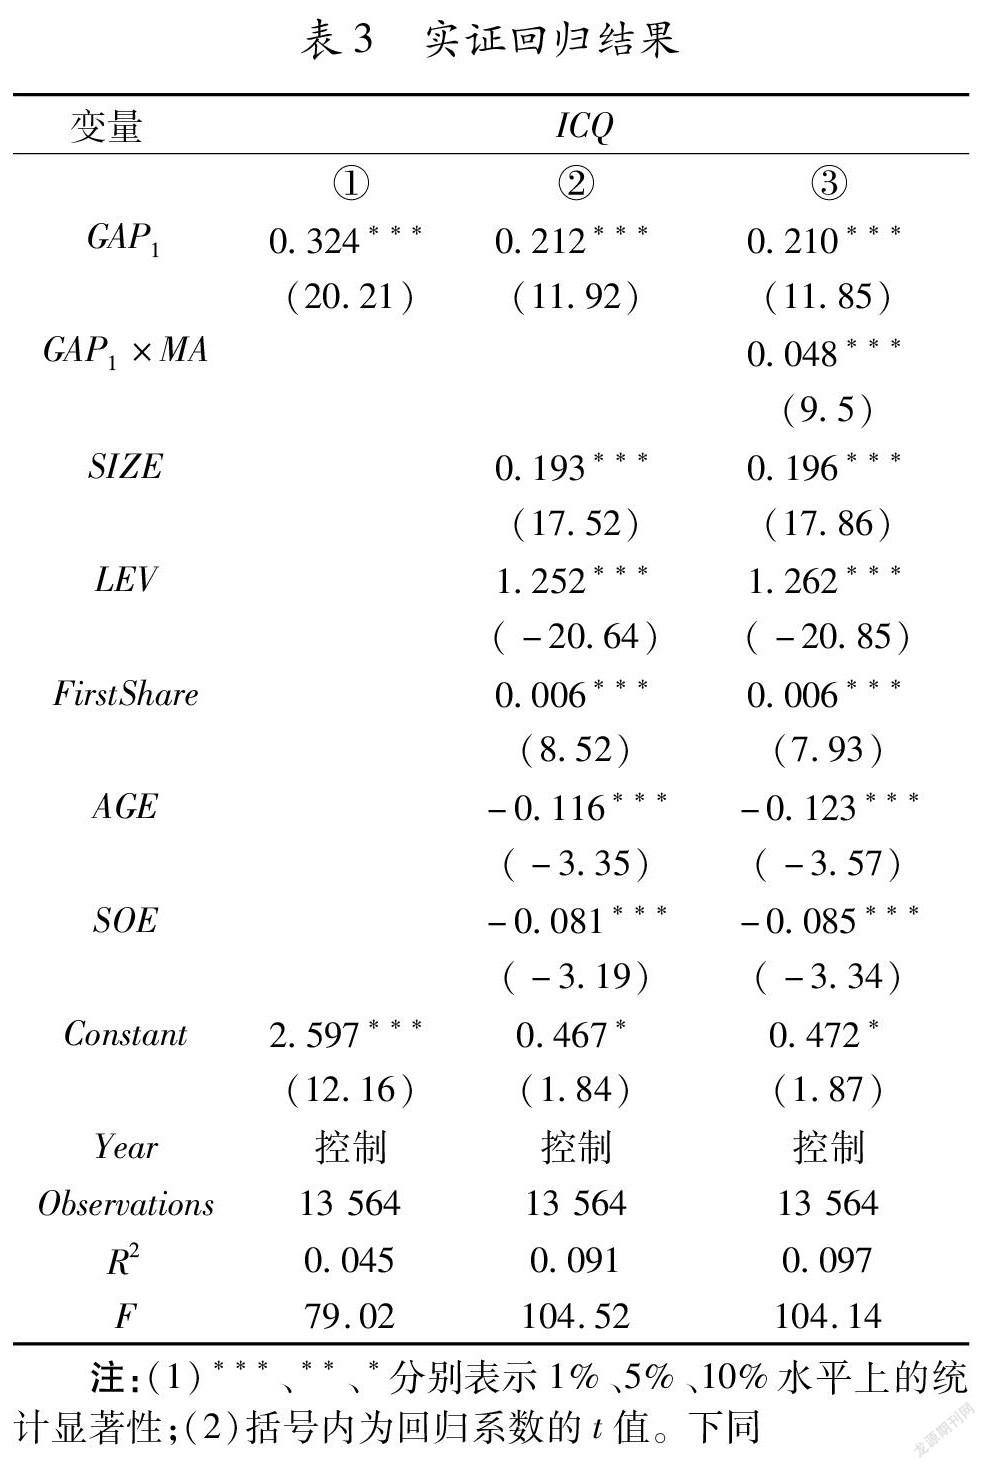
关键词:高管;员工薪酬;内部控制质量;管理者能力
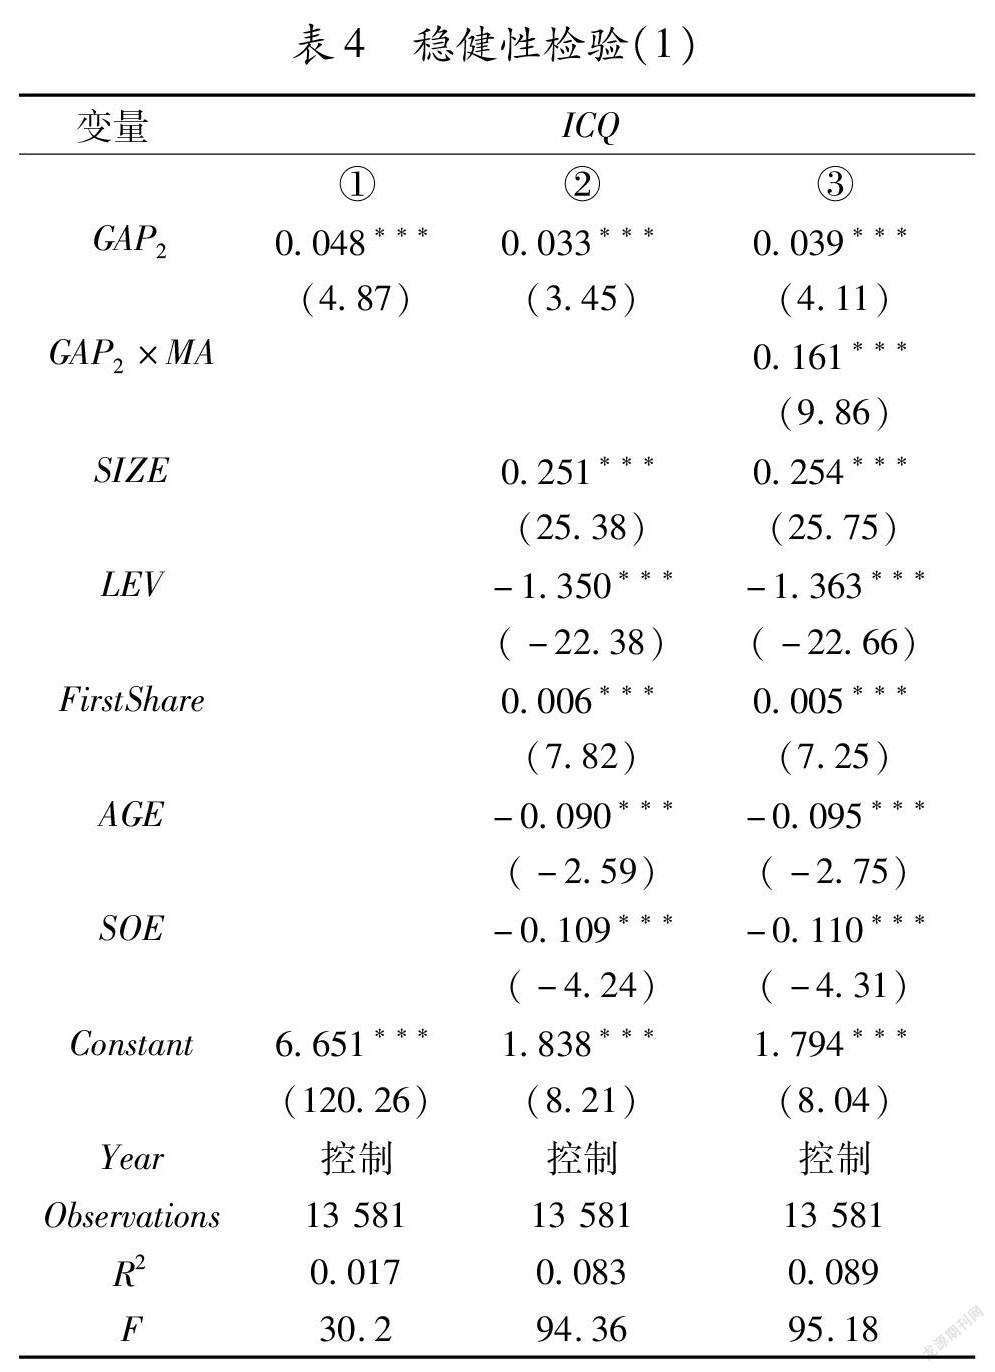
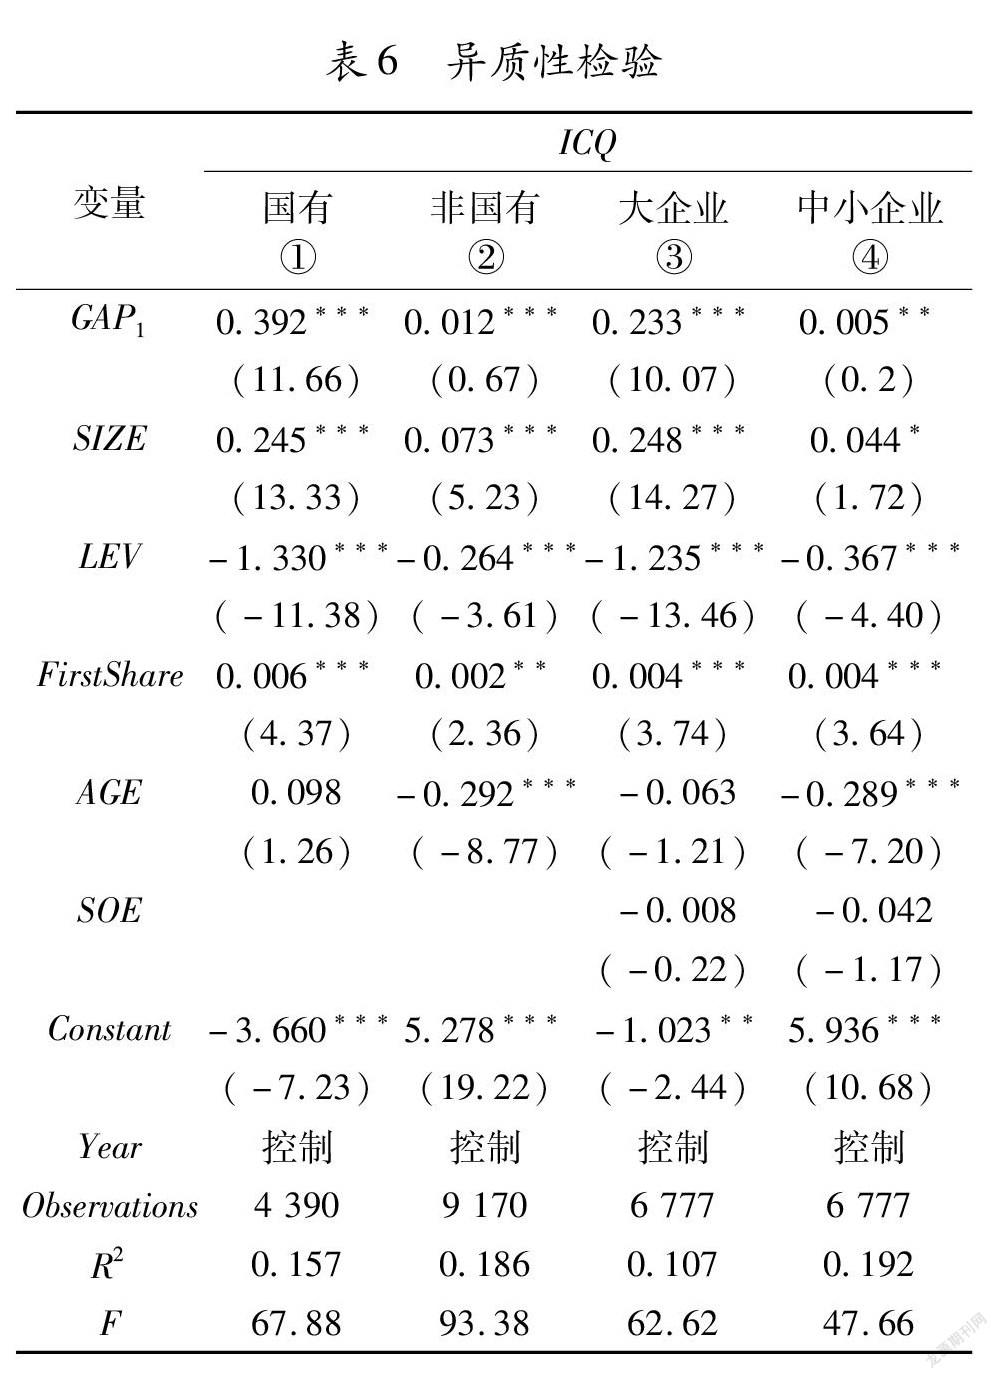
摘要:合理的薪酬制度设计是企业建设高质量内部控制的重要制度保障。以2012—2019年沪深两市A股上市公司为样本,研究高管与员工薪酬差距对企业内部控制质量的影响,探究管理者能力在其中发挥的调节效应,并进一步分析在企业异质性条件下薪酬差距对内部控制质量的影响差异,研究结果表明:高管与员工薪酬差距对企业内部控制质量具有显著的提升作用;管理者能力能够增强薪酬差距对内部控制质量的作用效果;薪酬差距对内部控制质量的影响在国有企业和大企业中更为显著。
作为影响企业内部治理的关键机制,内部控制体系的建设和完善对企业的未来发展意义显著[1]。作为企业的内部制度设计,内部控制旨在确保企业运营的合法性、资金财产的安全性、财务信息的真实性,促进企业高效运营并进一步实现发展战略。自从美国颁布了《萨班斯法案》以后,我国相关政府部门也开始不断推进企业内部控制的建设。近年来,政府出台了一系列相关文件,强调要将内部控制建设与员工激励相关联。《企业内部控制应用指引第3号——人力资源》则进一步要求对企业人力资源管理进行改革优化,将薪酬和业绩关联,加强对企业内部控制的完善。因此,合理的薪酬分配制度对于企业建设高质量的内部控制至关重要[2]。但是,现有研究主要关注的是董事会、审计委员会等治理层或管理层的薪酬对于内部控制质量的影响[3],而将高管与员工的薪酬差距作为切入点的研究还较少。……
登录APP查看全文