粤港澳大湾区税收协作的损益分析
2022-06-07李传喜
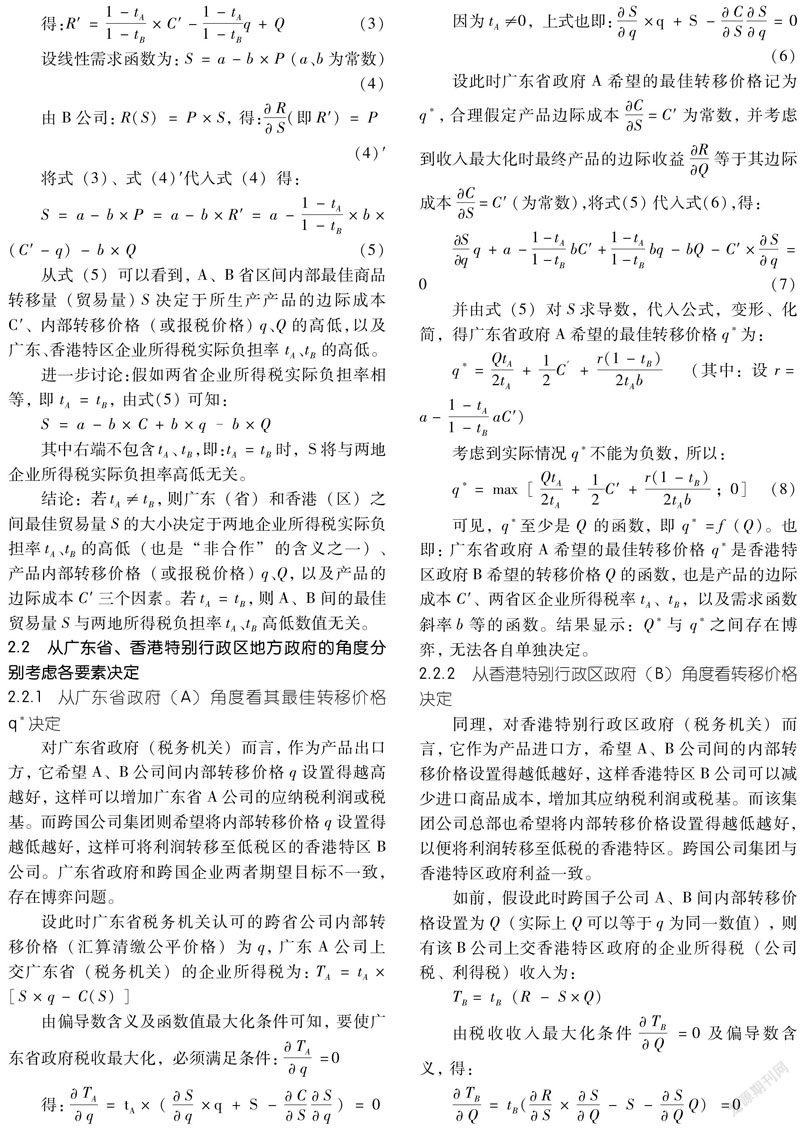
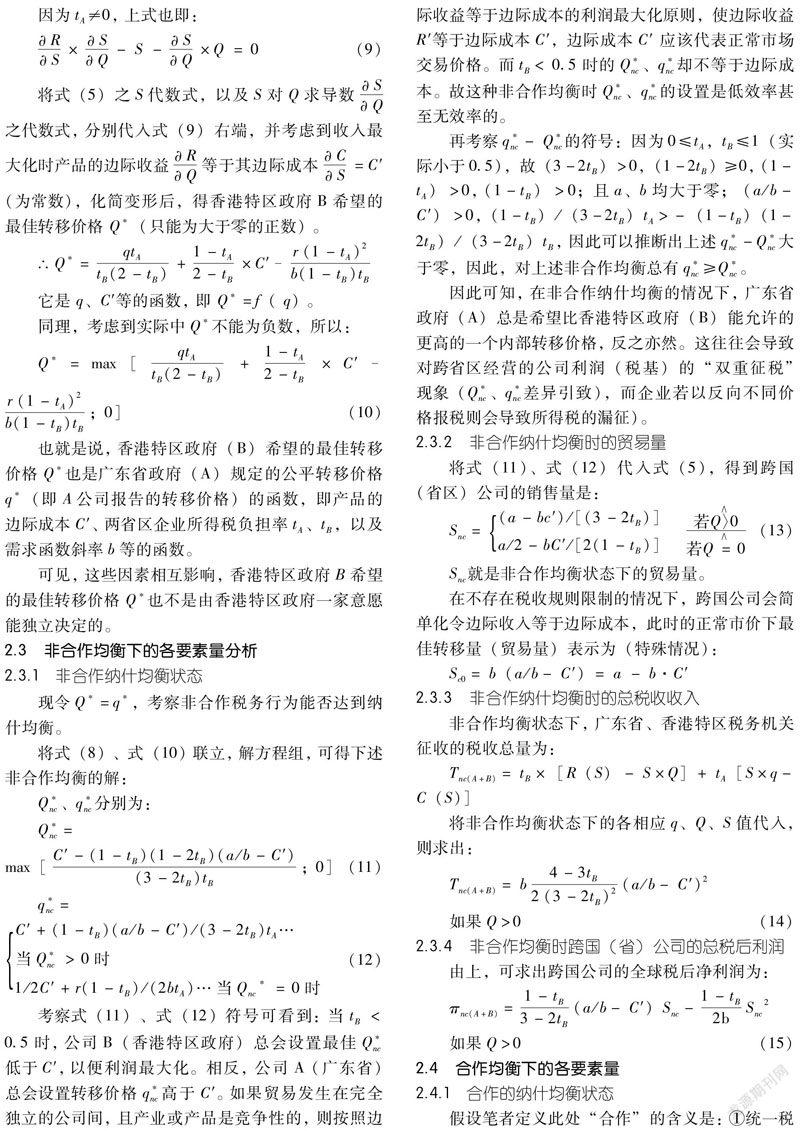
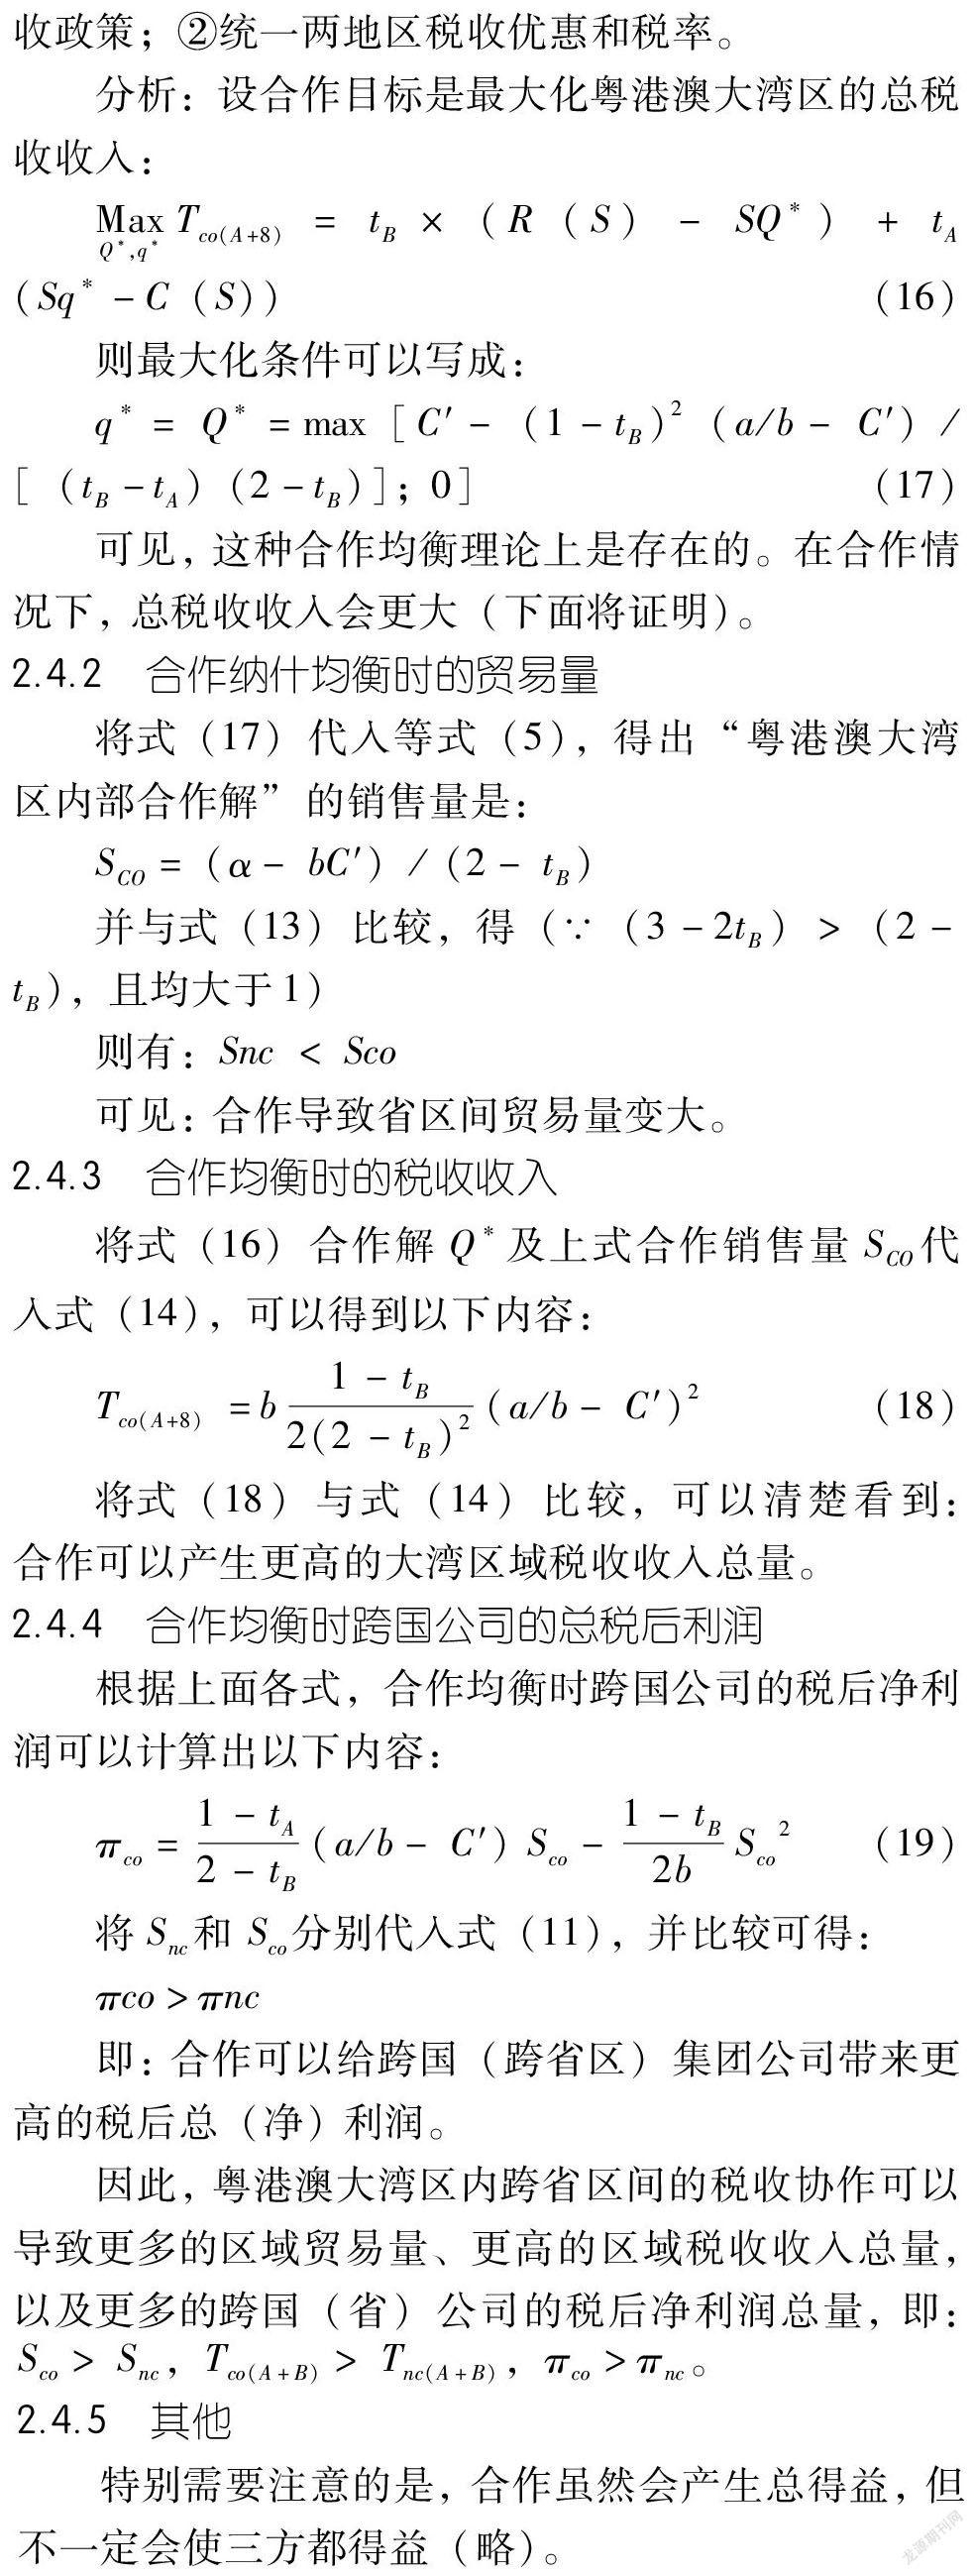
摘 要: 在税基可流动条件下(比如转移定价),粤港澳大湾区内广东省、香港特别行政区、珠三角各市之间的税收竞争导致的非合作均衡, 会造成整个大湾区内区域贸易总量和税收收入水平下降, 引起省区间双重征税或漏征税。而大湾区内相关省市区之间的税收协作则会增加整个大湾区内的区域税收收入总量, 减少双重征税或恶意转移利润避税,提高大湾区内的贸易总量(“多赢”格局)。此外,通过贸易总量的增加还能提高大湾区内跨国(省)公司的总利润水平。而区域“转移支付补偿”条件下, 区域税收协作也能够增加大湾区内全部省、区、市政府各自的税收收入量。结论是: 争则损,合则益。
关键词:税收竞争; 税收协作; 损益分析
中图分类号:F810.42文献标识码:A文章编号:1005-6432(2022)14-0057-04
DOI:10.13939/j.cnki.zgsc.2022.14.057
1 假定和模型
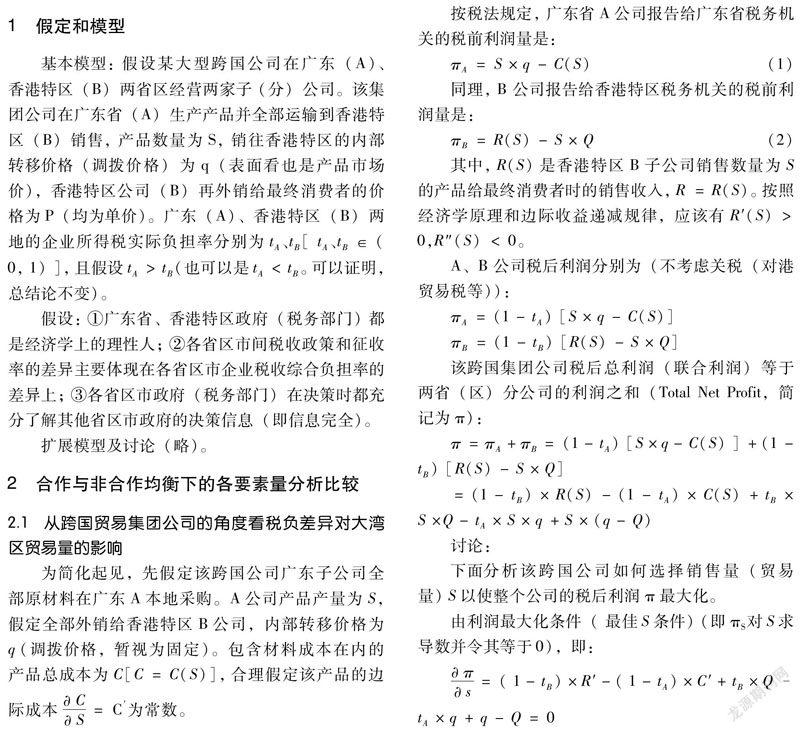
基本模型: 假设某大型跨国公司在广东(A)、香港特區(B)两省区经营两家子 (分)公司。该集团公司在广东省(A)生产产品并全部运输到香港特区(B)销售, 产品数量为S, 销往香港特区的内部转移价格(调拨价格)为q(表面看也是产品市场价),香港特区公司(B)再外销给最终消费者的价格为P(均为单价)。广东(A)、香港特区(B)两地的企业所得税实际负担率分别为tA、tB[ tA、tB∈( 0, 1) ],且假设tA>tB(也可以是tA<tB。可以证明,总结论不变)。
假设: ①广东省、香港特区政府(税务部门) 都是经济学上的理性人; ②各省区市间税收政策和征收率的差异主要体现在各省区市企业税收综合负担率的差异上; ③各省区市政府(税务部门)在决策时都充分了解其他省区市政府的决策信息(即信息完全)。……
