后危机时期货币政策的风险承担机制
2022-06-07蔡书一
中国市场 2022年14期
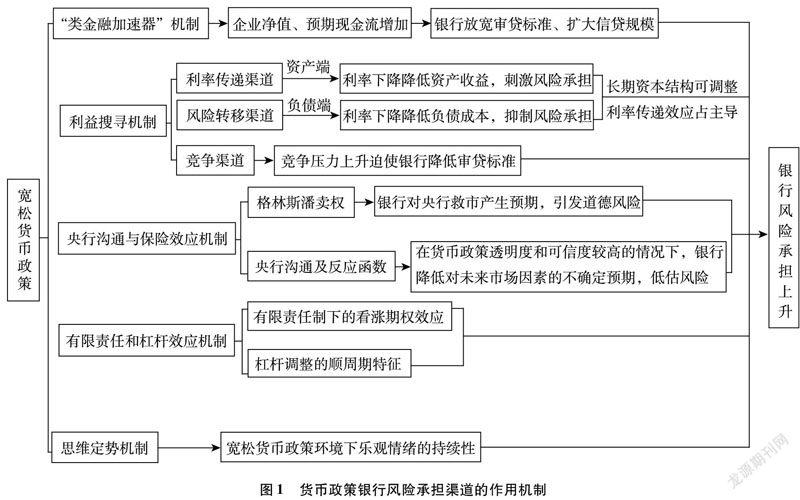
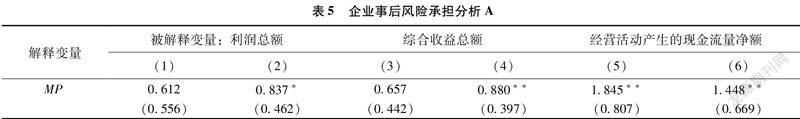

摘 要:次贷危机后,货币政策执行周期的非中性效应逐渐引发人们的关注,宽松型(紧缩型)货币政策会刺激(抑制)微观经济主体尤其是银行的风险承担行为。文章以后危机时期国内银行和上市企业为研究对象,针对货币政策的风险承担机制展开了系统探究。文章将风险承担划分为事前风险承担和事后风险承担,针对事前风险而言,发现宽松型货币政策刺激了银行和企业的主动风险承担,表现在银行风险加权资产比重以及企业负债规模的上升;针对事后风险而言,发现紧缩性的货币政策增大了银行和企业的被动风险承担,表现在银行不良贷款率的上升,以及企业偿债能力的下降。另外,事前风险承担存在明显的企业异质性,高杠杆企业在面对货币政策变动时,其事前风险的承担效应会更加强烈。此外,文章还发现规模、现金流水平、资产收益率等特质因素也会影响实际风险的承担。本次研究为后危机时期中国货币政策风险承担渠道的存在性以及特殊性提供了論证,并给出了相应的政策建议。
关键词:货币政策;后危机时期;事前风险承担;事后风险承担;企业异质性
中图分类号:F822.0 文献标识码:A文章编号:1005-6432(2022)14-0001-09
DOI:10.13939/j.cnki.zgsc.2022.14.001
1 引言
通过对2008年次贷危机的反思,人们将此次金融困境发生的重要原因归咎于以资产证券化为代表的金融创新以及影子银行监管上的缺失。与此同时,还深刻地意识到银行并不是纯粹的风险中性体,即银行的风险态度会随着货币政策立场的变化而产生差异。……
登录APP查看全文
