关税削减、产品市场竞争与企业应计盈余管理
2022-06-07彭晓洁张建翔郭培智
会计之友 2022年12期
彭晓洁 张建翔 郭培智


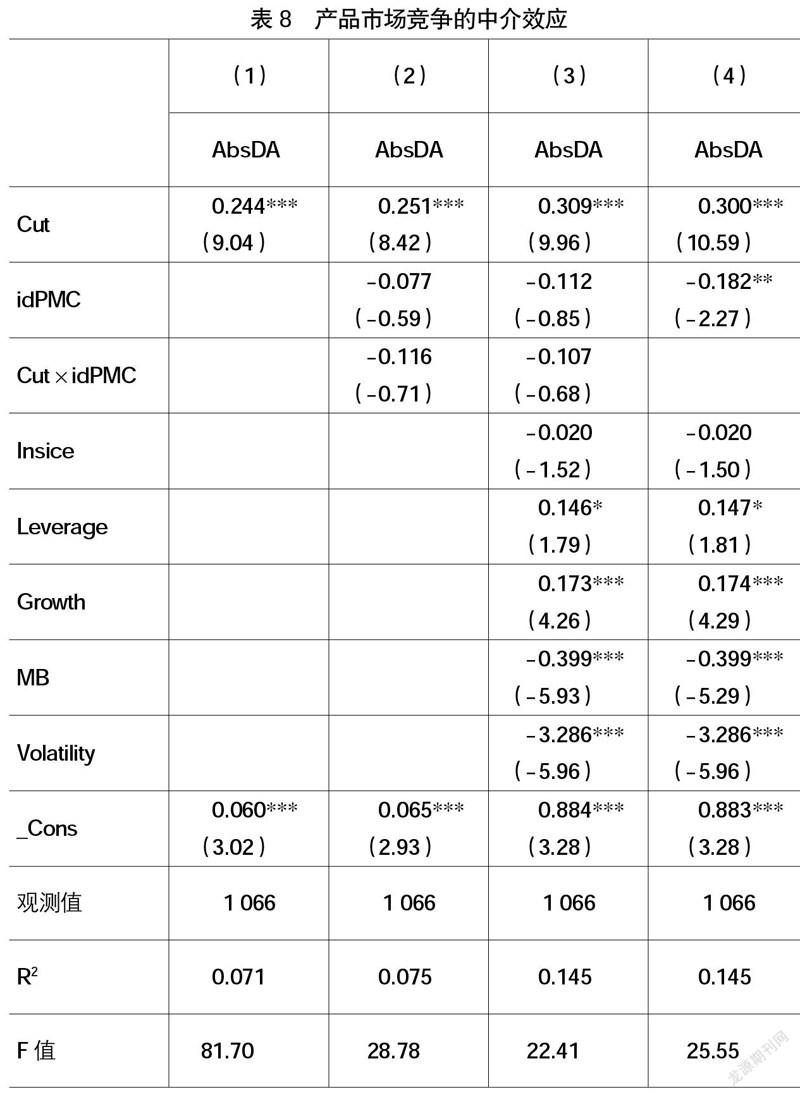
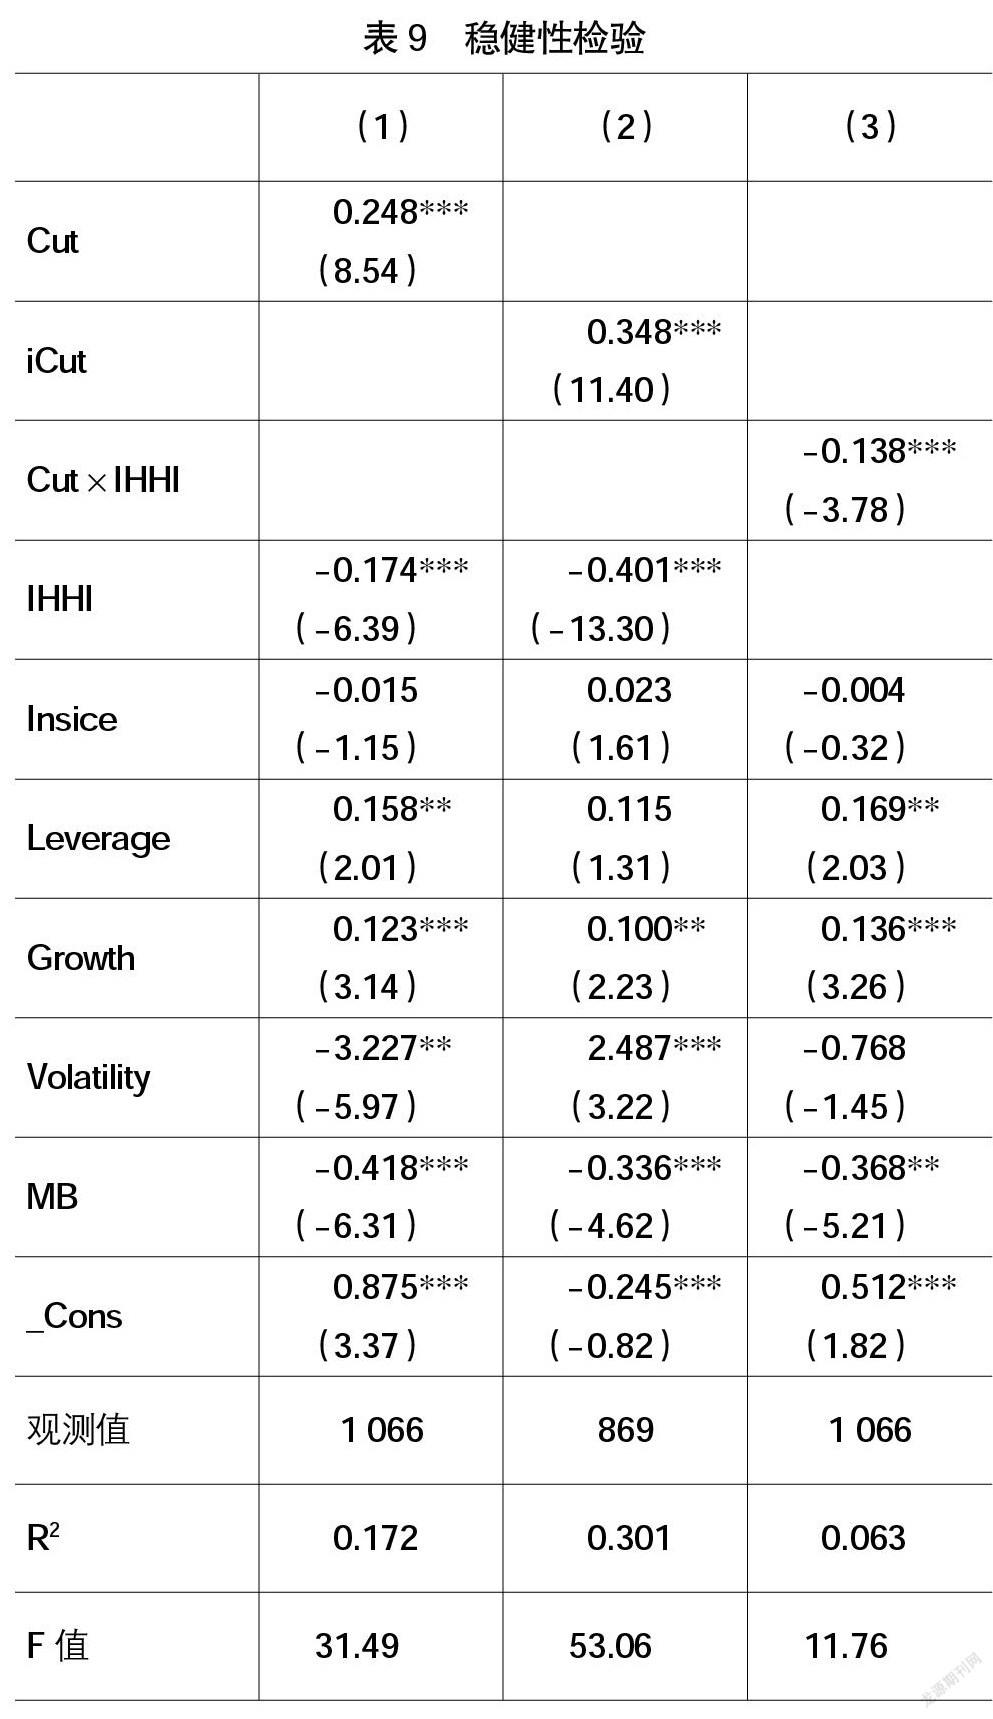

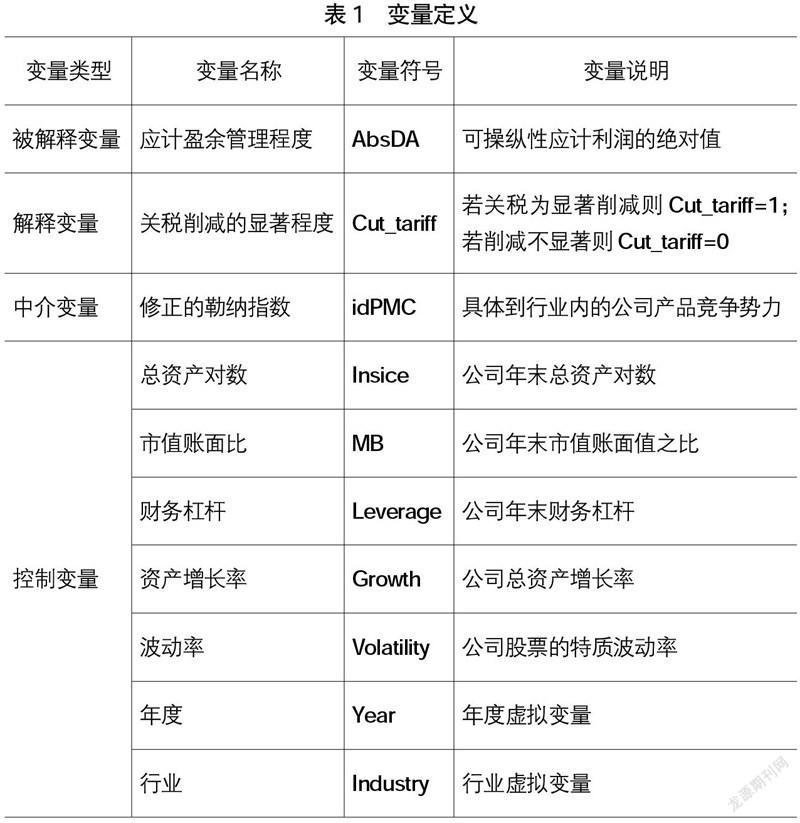


【摘 要】 《区域全面经济伙伴关系协定》② (RCEP)是又一具有重要影响的区域性自贸协定,其中关于货物贸易关税的条款对加快我国贸易自由化的进程息息相关,基于此,研究关税削减对市场,尤其是对企业应计盈余管理将产生的影响无疑具有重要的现实意义。文章以2015—2019年度WTO提供的中国各产业关税数据和A股上市公司为研究样本,探索关税削减对企业应计盈余管理的影响效果,并对行业市场竞争的中介效应进行检验,研究发现,关税削减与企业应计盈余管理程度显著正相关,且本期应计盈余管理程度受上期关税削减时滞效应影响。机制分析结果显示,企业所经营的产品市场竞争程度越高,关税削减对其应计盈余管理的激励作用则越强。因此建议在不同行业的关税削减实施过程中,将行业的竞争程度和行业内企业管理能力纳入考量范畴,在权衡企业应计盈余管理程度后,推动竞争程度低的优势企业关税削减的实施。
【关键词】 贸易自由化; 关税削减; 市场竞争; 应计盈余管理; RCEP
【中图分类号】 F275;F752.5 【文献标识码】 A 【文章编号】 1004-5937(2022)12-0092-08
一、引言
2020年11月,《区域全面经济伙伴关系协定》(RCEP)正式签署,协定的达成意味着各成员国将立即或逐渐降低大量商品关税至零。从某种程度上来说,进口关税的削减意味着一国将能以更低的价格接受各国产品的进口,国外产品在一国市场中的价格降低,也降低了市场进入门槛,从而激化了行业竞争程度。……
登录APP查看全文
