寿险公司资产驱动程度与经营风险的关系研究
2022-06-07尚颖贾士彬许维维
会计之友 2022年12期
关键词:投资风险
尚颖 贾士彬 许维维
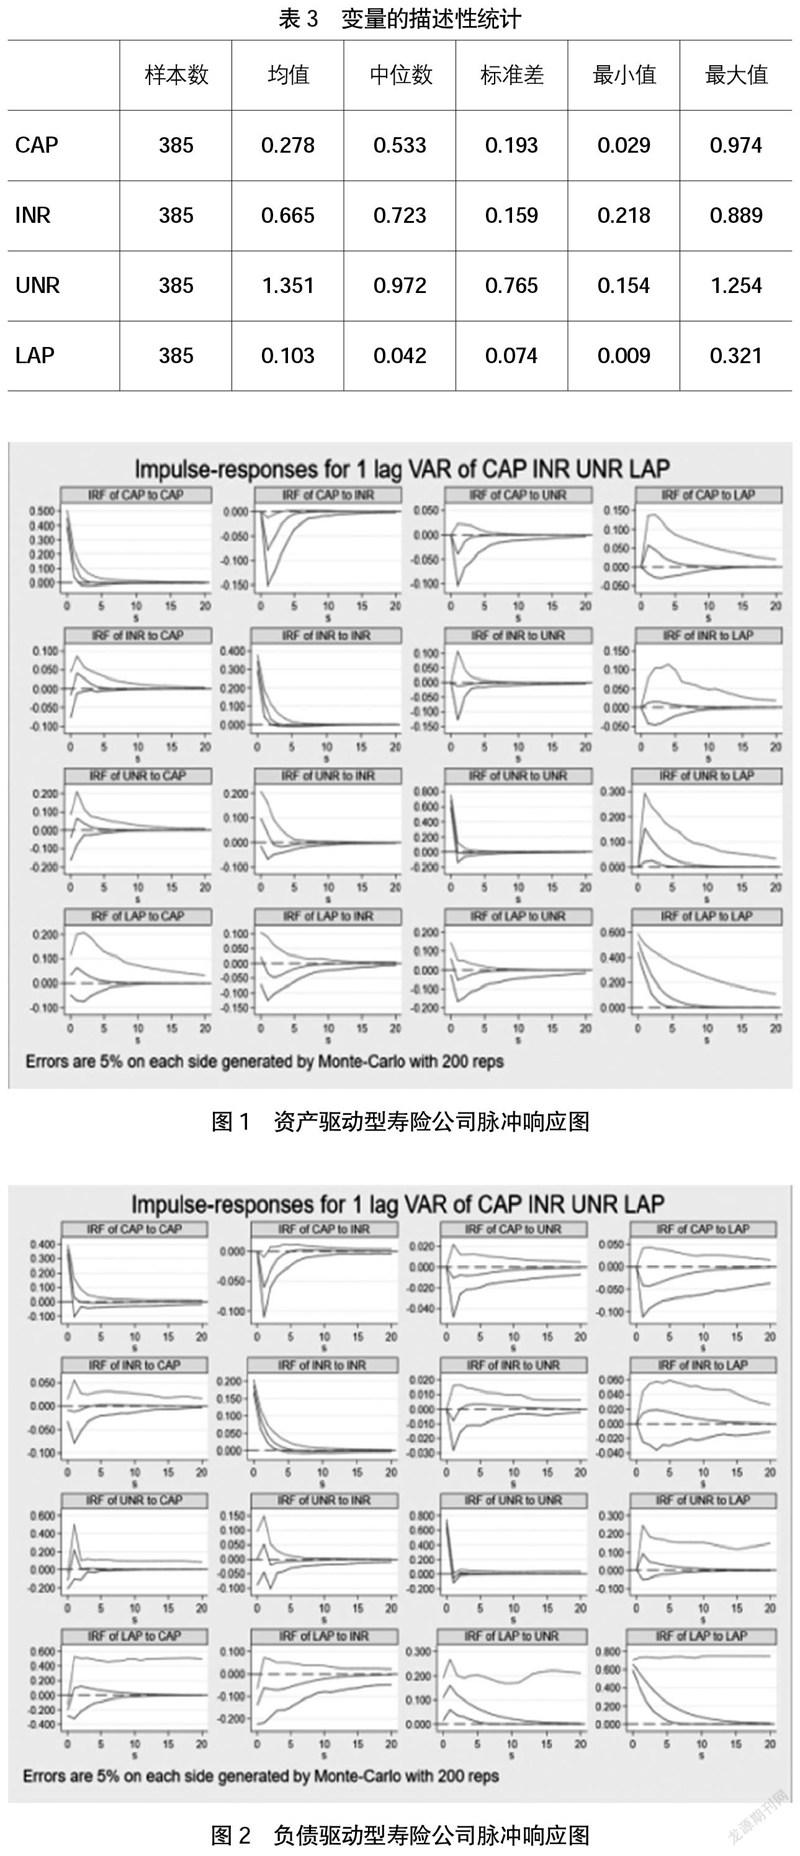
【摘 要】 资产驱动型经营模式的出现,为寿险业带来了新的风险;而新风险的凸显又使寿险公司寻找新的解决途径,提升或降低资产驱动程度就是其中一种。那么,不同驱动模式下,寿险公司资产驱动程度与经营风险究竟存在何种内在关系,以及有何差异?基于此,选取55家寿险公司2013—2019年的面板数据,运用PVAR模型,分析并比较了资产驱动型和负债驱动型经营模式下,资产驱动程度与经营风险相互冲击的影响。脉冲响应显示,不同驱动模式寿险公司经营风险受资产驱动程度冲击的影响不同;在面临不同经营风险冲击时,两类公司对于资产驱动程度的选择也有所差别。方差分解显示,两种经营模式下,系统中的各变量均对变量自身的预测方差贡献度最大,资产驱动程度对三种经营风险的贡献度不大。
【关键词】 资产驱动; 负债驱动; 投资风险; 退保风险; PVAR模型; 寿险公司
【中图分类号】 F840.32 【文献标识码】 A 【文章编号】 1004-5937(2022)12-0068-09
一、引言
2013年,在资本市场利好、监管政策放宽和费率市场化改革的背景下,一些新兴寿险公司为了抢占市场,改变传统负债型经营模式,依靠结算利率较高的投资型寿险产品快速聚拢资金,进而投向风险较高的非标类资产、不动产等获取高额投资收益,来反哺承保端隐性高承诺利率,资产驱动型经营模式开始涌现,例如安邦、前海、华夏等就是资产驱动型寿险公司的典型代表。从数据看,该类寿险公司投资账户占比……
登录APP查看全文
