融券卖空、知识产权保护与企业创新
2022-03-21韦祎杨红
金融发展研究 2022年2期
韦祎 杨红
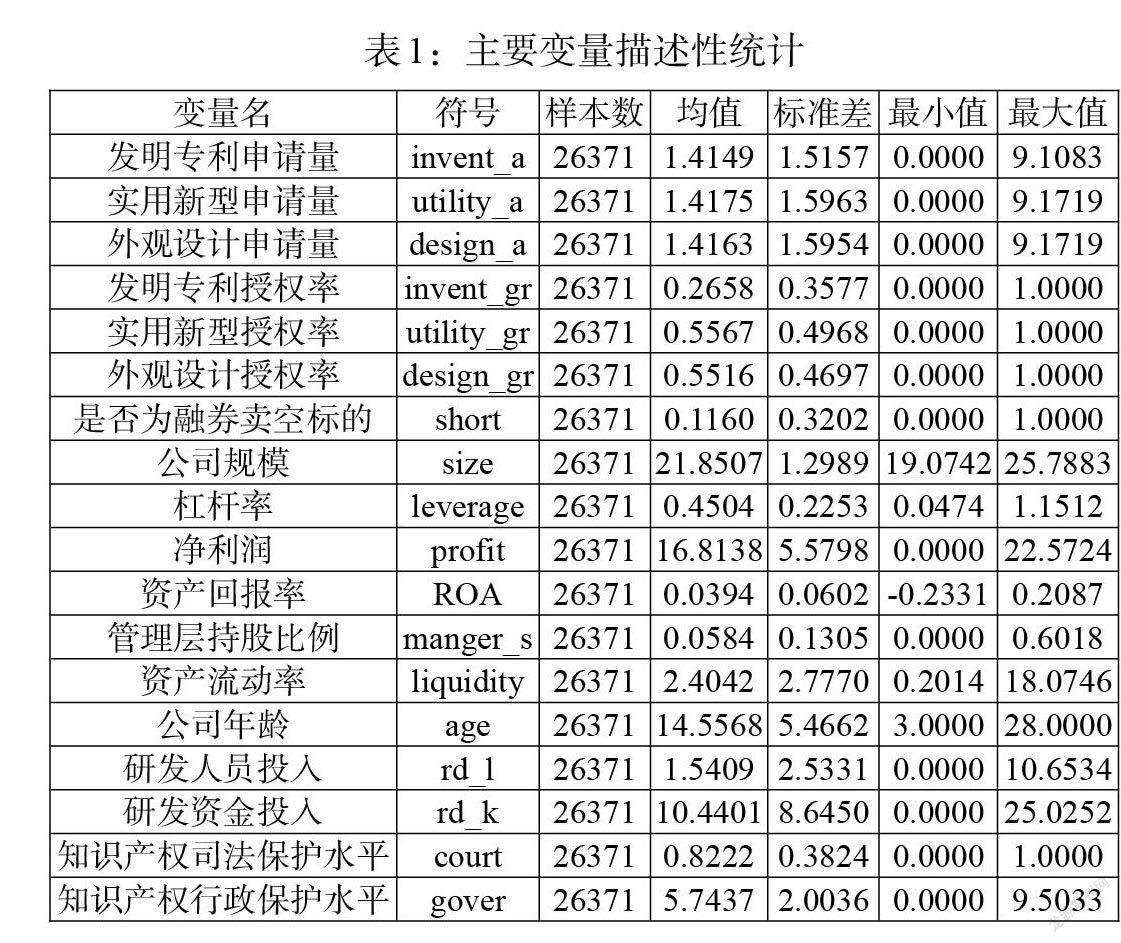
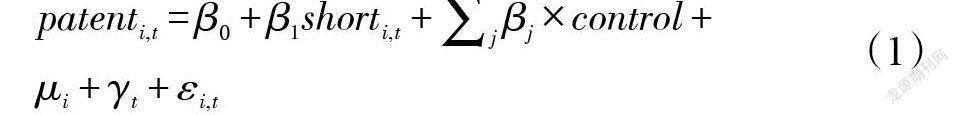
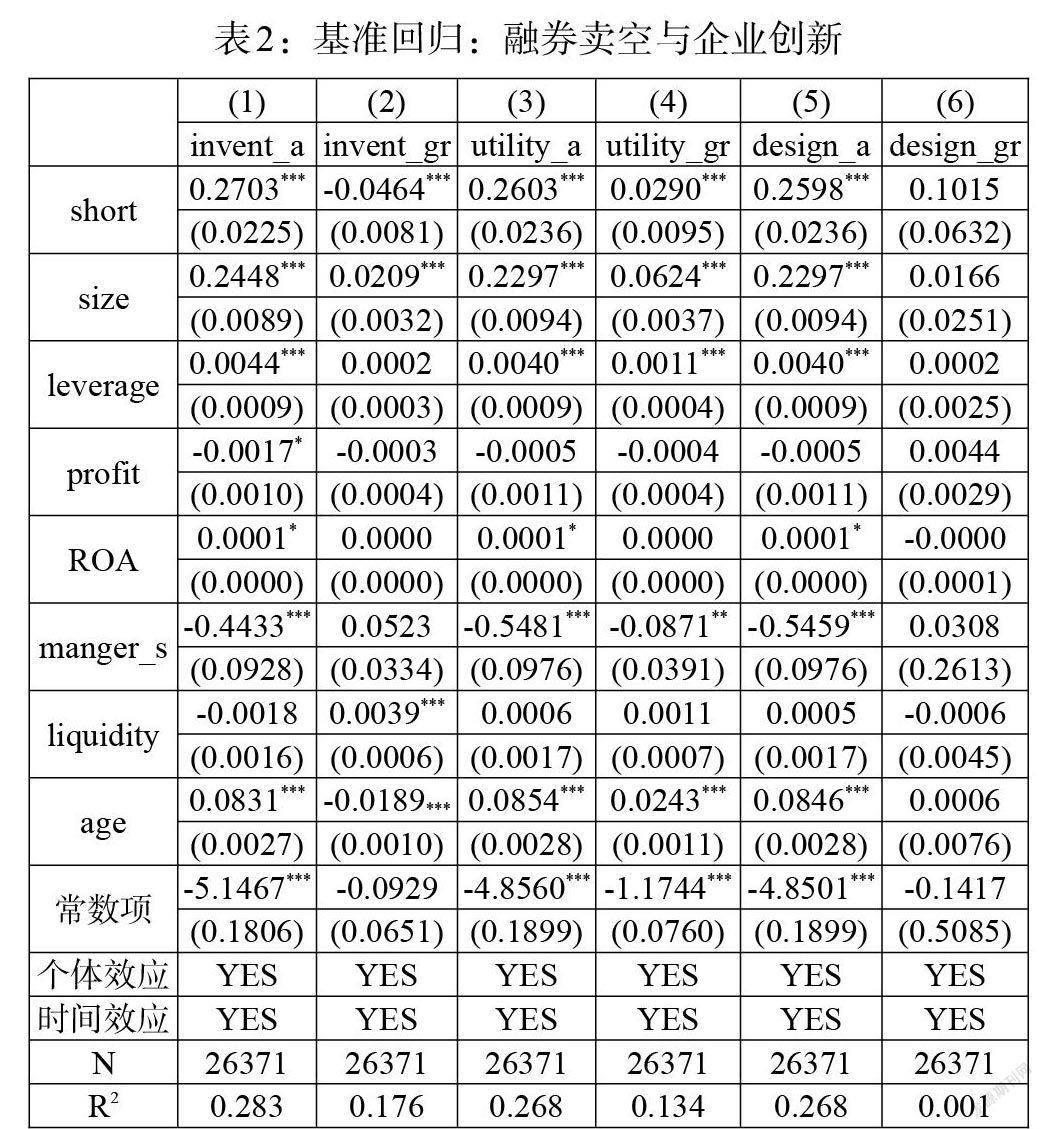
摘 要:本文以我国股票市场开展融资融券交易为准自然实验,基于双重差分方法研究融券卖空交易的政策效应及其对企业创新的影响。研究发现:融券卖空交易对企业发明专利创新行为产生了压力效应,而对实用新型和外观设计专利的创新行为则具有激励效应,且存在轻微的时间滞后;企业实用新型和外观设计专利的创新能力在卖空交易的影响下有所增强,但发明专利的创新研发能力没有明显提升。进一步研究发现,在知识产权司法保护较高的地区,卖空交易对企业发明专利创新的压力效应会有所缓解,同时会扩大对非发明专利的激励效应,这与行政执法水平的异质性分析结果相反。
关键词:融券卖空;知识产权保护;企业创新、双重差分
中图分类号:F830.91 文献标识码:A 文章编号:1674-2265(2022)02-0074-07
DOI:10.19647/j.cnki.37-1462/f.2022.02.010
一、引言
早在2010年3月31日,中国证监会正式在沪深两市A股市场开启了融资融券试点交易,允许符合条件的投资者向有资质的证券公司借入资金买入证券或者借入证券并卖出。融券卖空作为我国资本市场不断发展和完善过程中的一项重要交易机制,能够对上市公司进行外部监督,并影响企业管理层的创新决策行为。从现有文献来看,融券卖空交易可以显著提升卖空标的公司的创新数量、质量和效率,进一步分析发现融券卖空交易对企业创新的影响与企业所有权形式、行业产品市场竞争度、融券交易强度、金融市场发达程度、企业治理水平以及垄断程度有关(权小锋和尹洪英,2017;郝项超等,2018;陈怡欣等,2018;成群蕊和李薇,2019;林志帆和龙晓旋,2019;李春涛等,2020)[1-6]。……
登录APP查看全文