双重股权结构、委托代理冲突与外部审计费用
2021-11-22杨菁菁赵珂
财会月刊·下半月 2021年11期
杨菁菁 赵珂
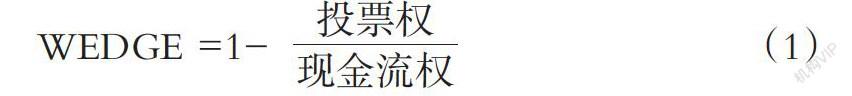
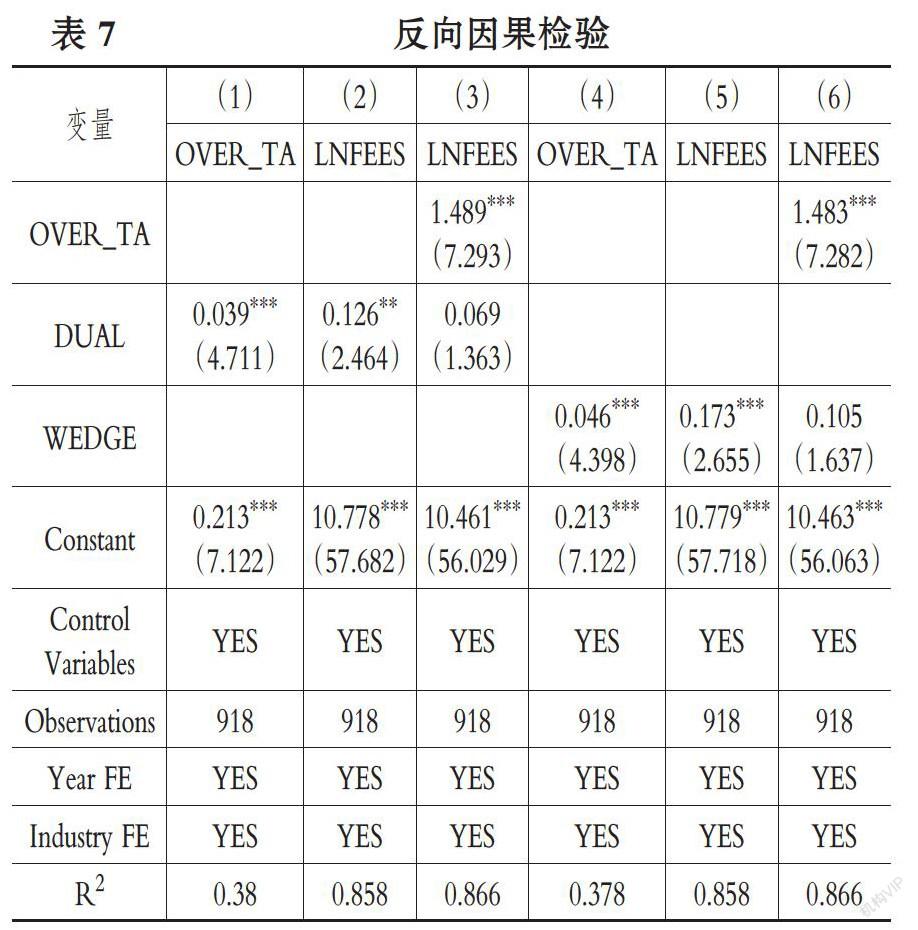

【摘要】以我国在美上市中概股公司2005 ~ 2018年数据为样本, 检验双重股权结构对审计费用的影响及其作用机制。 实证结果表明, 双重股权结构对审计费用有显著的正向影响, 该影响主要是由于高、低投票权的设定加剧了控制权与现金流权的分离程度, 从而使得股东和管理层之间的委托代理冲突变得更为严重所导致的。 研究结果不仅为股权结构、代理冲突和审计费用方面的文献提供了有效补充, 也能帮助国内投资者和监管机构更深入地了解双重股权结构公司在公司治理和管理层行为等方面的特征。
【关键词】双重股权结构;代理冲突;审计费用;中概股
【中图分类号】F276.6 【文献标识码】A 【文章编号】1004-0994(2021)22-0091-10
一、引言
2020年2月3日, 美国浑水调研公司(Muddy Waters Research)针对我国在美上市的中概股公司瑞幸咖啡发布了做空报告, 称其涉嫌财务造假, 2019年第三季度营业利润夸大3.97亿元人民币。 2020年4月7日第三方研究公司Wolfpack Research发布公告称, 在美上市的爱奇艺夸大营业收入及订阅用户收入, 存在严重造假行为并遭到浑水公司做空。 2020年4月9日, 同样是在美上市的中概股公司好未来教育集团对外公告称某员工通过伪造合同等形式虚增业务收入, 而其在两年前也曾被浑水公司做空。 接连爆出的会计信息质量问题引起了国内外各界对中概股公司在治理机制、信息披露和外部审计等方面的热议。 仔细观察这三家中概股公司, 会发现它们有着一个共同的特征——采用双重股权结构。……
登录APP查看全文