*ST公司盈余管理行为分析
2021-11-03唐玉琴
商业2.0-市场与监管 2021年12期
唐玉琴
摘要:近年来我国证券市场发展迅速,许多由于自身经营不善而面临退市警告的公司即*ST公司利用盈余管理实现“保壳摘帽”的目的。在这个过程中,摘帽手段的有效性十分重要,会直接影响公司的可持续经营发展。本文探讨了*ST荣联在2017-2018年连续亏损的情况下,通过盈余管理手段在2019年度扭亏为盈过程,通过分析*ST荣联摘帽过程中采取的盈余管理手段,说明其有效性及合理性。
关键词:ST 公司摘帽;*ST荣联;盈余管理
一、引言
根据我国原证券交易制度规定(2020年度“新规”之前),A股上市公司连续两年净利润亏损,企业将被ST异常处理,而如果连续三年亏损则会被停止交易甚至被退市。一般来说,企业被ST反映出公司经营或管理不善,让投资者及外界潜在股东对公司失去信心,可能采取消极投资策略,将对企业产生一系列负面的影响。因此,发生亏损特别是亏损两年的上市企业会想尽各种方法扭亏为盈,以达到“摘帽”的目的。大多数ST上市公司会通过盈余管理行为来调节利润,以较快地实现企业盈余。
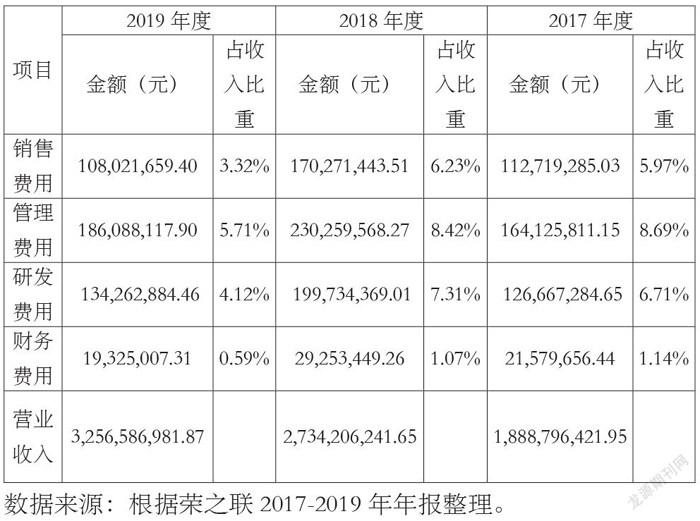
*ST荣联在2017年和2018年两个会计年度经审计的净利润连续为负值,2017年亏损2.02 亿元, 2018年巨亏13.62亿元,其中包括10.73亿元的资产减值损失。公司于2019年4月26日起实行“退市风险警示”特别处理,股票名称变更为“*ST荣联”。公司2019年度扭亏为盈,于2020年6月9日实现“摘帽”,证券简称由“*ST荣联”变更为“荣之联”。本文通过分析*ST荣联经营状况,对其利用资产重组,调节费用、处置非流动资产等方式进行盈余管理的行为加以研究。……
登录APP查看全文