基于RPA的主营业务成本实质性程序审计机器人研究
2021-10-25程平聂琦
财会月刊·上半月 2021年10期
程平 聂琦
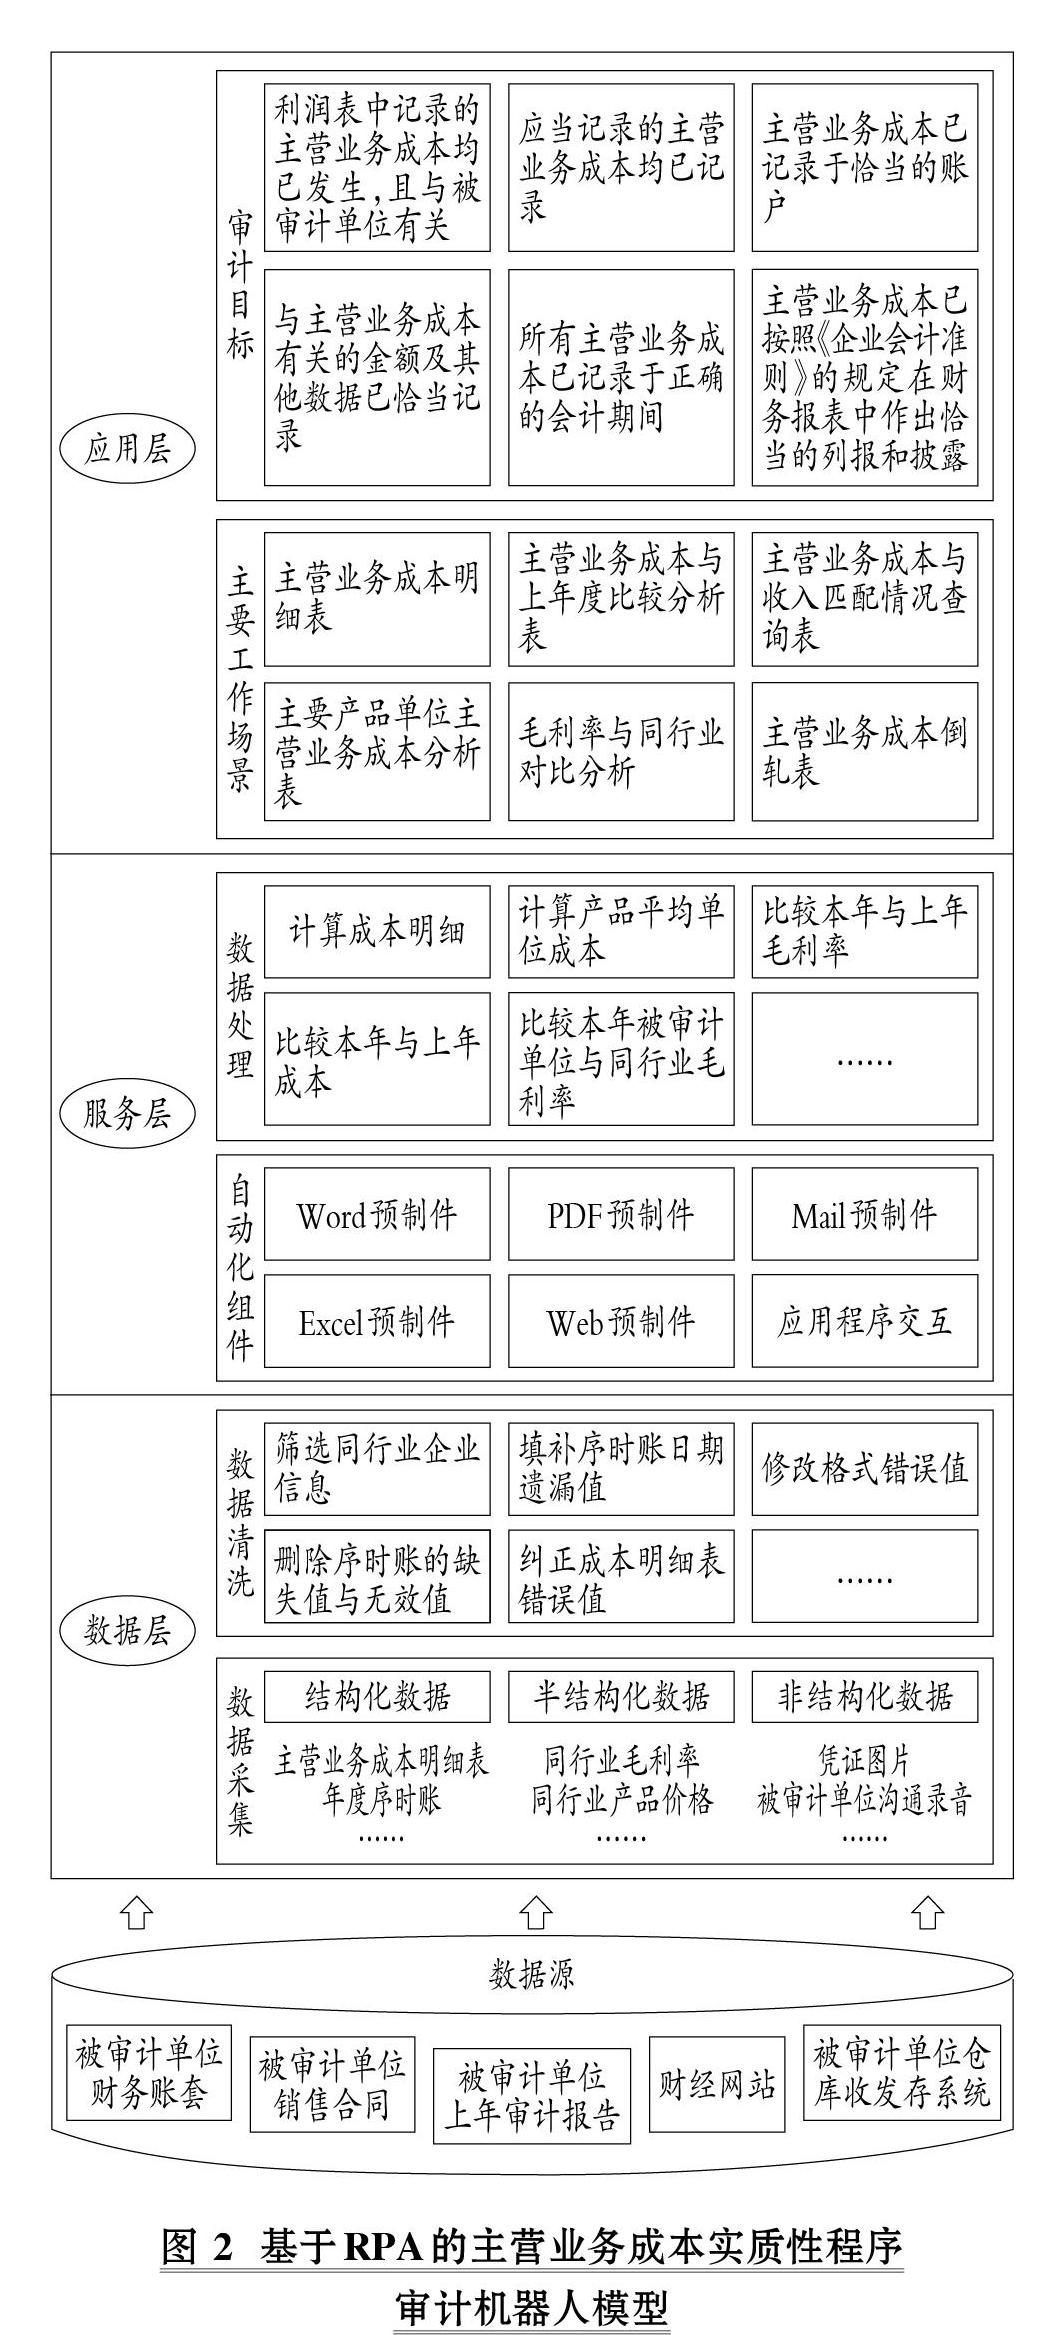
【摘要】主营业务成本审计是财务报表审计重要项目之一, 主要目的是发现报表项目是否存在重大错报风险, 需要获取企业内部财务数据、业务数据以及同行业毛利率等外部数据, 存在数据采集耗时较长、数据处理正确率较低、审计成本难以控制等问题。 而机器人流程自动化(RPA)技术旨在解决标准化程度较高、重复性较强的工作。 以A会计师事务所为研究对象, 在阐述其主营业务成本审计实质性程序工作现状的基础上, 分析其在获取外部数据、进行数据处理以及控制审计成本方面存在的问题, 通过引入RPA技术, 构建主营业务成本实质性程序审计机器人模型, 分析机器人的运行机理, 从机器人的技术路径与开发实施、对组织与人员的影响、价值和风险分析方面详细阐述其应用时的关注点。
【关键词】RPA;主营业务成本;实质性程序;审计机器人
【中图分类号】 F232;TP315 【文献标识码】A 【文章编号】1004-0994(2021)19-0104-7
一、引言
从2017年5月中旬开始, 国际四大会计师事务所德勤、普华永道、安永以及毕马威相继推出财务机器人, 明确提供机器人流程自动化(Robotics Process Automation, 简称RPA)服务, 标志着RPA技术在财务领域运用的开端。 2018年, 四大会计师事务所开始研发审计机器人, 在银行业内部审计、公共会计师事务所外部审计等场景中开展审计工作, 自此RPA进入审计领域, 成为审计工作转型的一种发展趋势。
主营业务成本是企业销售商品、提供劳务等经营性活动所发生的成本, 属于利润表范畴, 该项目的数据间关系以及变动趋势是企业管理层与股东及审计人员重点关注的内容。……
登录APP查看全文