会计政策对盈余管理的影响分析
2021-09-27何润灵
现代营销·理论 2021年7期
何润灵
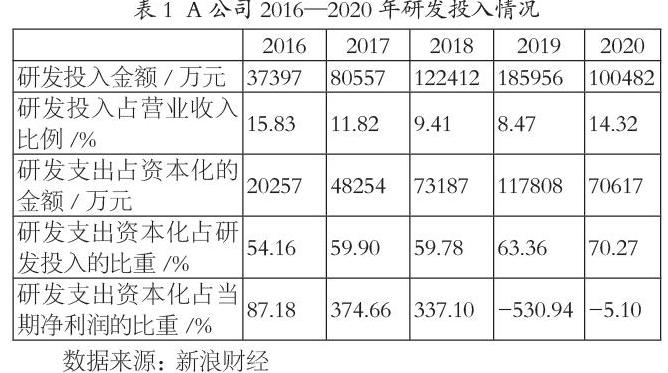
摘要:2006年新会计准则颁布后,研发支出的会计政策发生了较大改动,研发阶段的研发费用全部费用化处理,开发阶段的支出应当资本化,在资产负债表中可确认为无形资产。这一改变,优化了会计信息质量,但也带了新的问题。随着会计政策选择空间的增大,财务人员的主观操纵空间也更多,盈余管理的行为手段与会计准则之间的博弈愈演愈烈,盈余管理的手段更不易识别。文章以A公司为例,试图通过数据分析识别出公司利用研发支出会计政策以实施盈余管理的动机,并提出相关意见和建议。
关键词:会计政策选择;研发支出;盈余管理;案例分析
一、我国关于研发支出的会计政策
我国《企业会计准则第 6 号——无形资产》规定:企业内部研究开发项目的支出,应当区分研究阶段支出与开发阶段支出。企业内部研究开发项目研究阶段的支出,应当于发生时计入当期损益。企业内部研究开发项目开发阶段的支出,确认为无形资产。
二、盈余管理动机
根据对盈余管理方面文献的查阅,作者将盈余管理的动机总结如下:
(一)获得并保持上市资格
公司上市是为了更好地满足企业的融资需求,上市资格与发行股票已成为了各大企业争先抢夺的热门资源。一些不满足上市条件企业的管理当局为达上市目标,就会选择采用在形式上合理的盈余管理手段以达到上市的目的。当公司成功上市之后,为了获得配股、增发的资格以满足其继续融资的需求,同样可能会通过盈余管理来达到配股、增发的特定条件。……
登录APP查看全文