社会责任信息披露与企业非投资效率
2021-09-27李晓琪
现代营销·理论 2021年7期
李晓琪
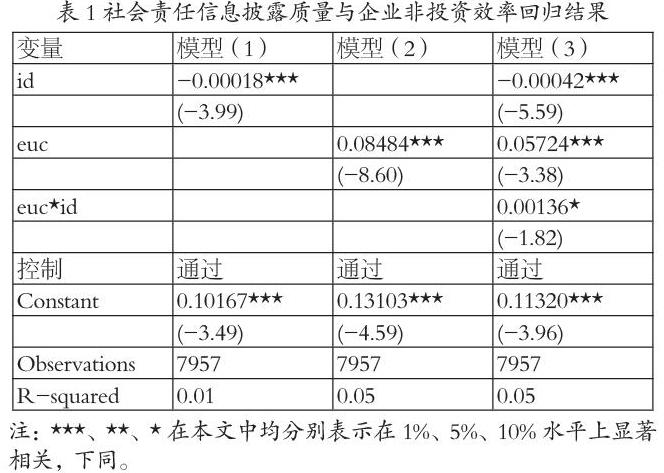
摘要:本文以社会责任信息披露为自变量,环境复杂性为调节变量。通过利用中国A股上市公司为样本进行实证分析,发现:社会责任信息披露抑制企业非投资效率提高,且环境复杂性强化了二者之间的关系。
关键词:社会责任信息披露;非投资效率;环境复杂性
一、引言
企业主动披露社会责任信息,向外界传递了积极地信号,有利于政府和银行等金融机构了解企业,增加企业融资成功概率,同时,由于社会责任报告属于非财务性报告,所以通过披露高质量的社会信息可以一定程度上缓解信息不对称,提高企业竞争力,树立良好企业形象,进而降低企业在进行投资活动时的融资约束和现金敏感度。此外,企业经营环境具有动态性和复杂性,讨论环境复杂性和环境动态性分别在社会责任信息披露质量与企业投资效率之间是否存在调节作用,调节作用为何种调节。
二、理论分析与研究假设
(一)社会责任信息披露质量与非效率投资
信息披露可以促使企业管理者与其他利益相关者之间的互信机制达到长期稳定的状态,大幅度降低企业在进行投资时遇到的融资约束问题。许叶枚[1]指出社会责任信息披露作为企业公司治理的重要方式,一方面可以降低代理成本,强化监督,降低过度投资。一方面可以帮助企业提高声誉,向外界传递积极信号,吸引利益相关者进行投资。钟马[2]发现信息披露可以帮助企业减少非效率投资。……
登录APP查看全文