SPAC发展热潮及启示
2021-09-16丁民生许荷东
丁民生 许荷东

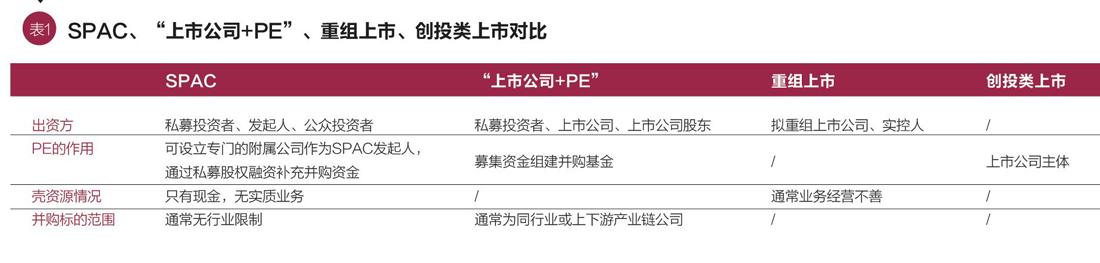
2020年以來,SPAC模式在美股市场上渐成热潮。SPAC监管要求较高、投资者保护措施较强,不造成监管套利,是其能持续发展的根本原因。我国“上市公司+PE”、重组上市等业务包含了SPAC模式若干重要特征,但在实践中也暴露出一定问题。
特殊目的收购公司(Special Purpose Acquisition Company,简称SPAC)是由专业投资机构发起设立的现金空壳公司,本身没有实际业务,其成立的特殊目的是在首次公开募股(IPO)后,用募集资金收购尚未上市的实业公司,使其曲线上市。SPAC模式集中了直接上市、反向收购、私募等特征,很大程度上可称为“造壳”上市。
SPAC制度演变及发展现况
SPAC的发展是市场和监管不断博弈的结果
美国SPAC上市制度的演进大致可分为三个阶段。第一阶段为1990年至2009年。20世纪80年代,“空头支票”并购公司引发多起欺诈指控,促使美国国会和美国证券交易委员会(United States Securities and Exchange Commission,简称SEC)加强对此类公司的监管。1990年,美国国会颁布了《证券执行救济与美分股改革法》。SEC依据该法案制定了419号规则(Rule 419),明确了“空头支票”公司定义,范围包括资产低于500万美元、没有具体商业模式等,并要求该类公司加强投资者保护,具体措施包括将募集资金存入第三方账户、18个月完成并购、允许投资者赎回投资资金、投资标的价值须高于第三方账户内募集资金的80%等。GKN公司注意到Rule 419的出现,希望借助Rule 419重塑投资者对“空头支票”并购公司的信任,同时又不被Rule 419的条款限制。由此,GKN开创了SPAC模式,即建立起特殊“空头支票”并购公司,拥有超过500万美元资产,不属于Rule 419对“空头支票”并购公司的定义范围;同时又主动遵循Rule 419中绝大多数对投资者的保护措施。……
