制造业成本粘性对企业绩效的影响分析
2021-09-13周谦
现代商贸工业 2021年30期
周谦
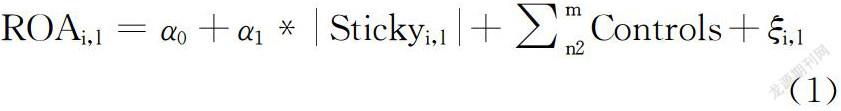
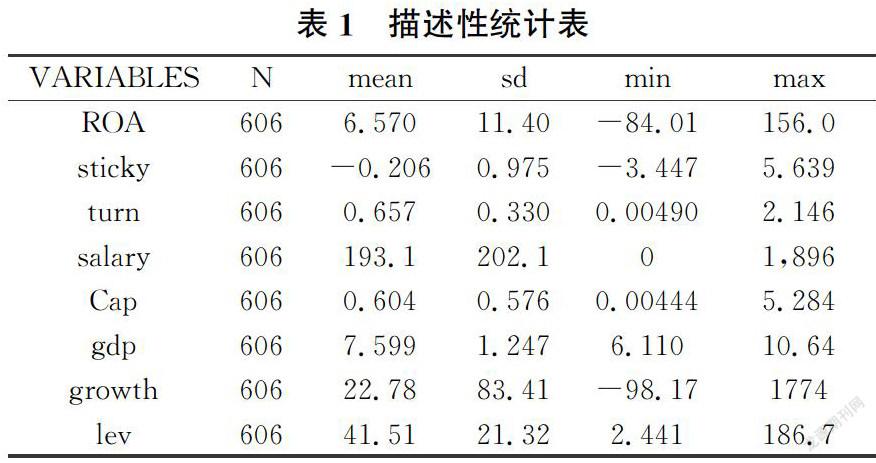
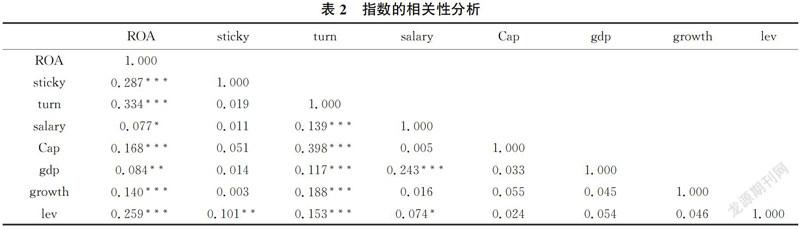
摘 要:制造业是国民经济的主体,是推动经济高质量发展的关键和重点。随着我国制造业高质量发展目标的推出和侧供给改革的逐年推动,实现湖北省制造业上市公司高质量发展必须提高企业竞争力实现降本增效。本文以湖北省制造业上市公司2012-2018年数据为样本,进行了其成本粘性与企业绩效的实证研究。研究结果表明,湖北省制造业上市公司普遍存在成本粘性,且国有控股企业的成本粘性大于民营企业,其与企业绩效呈显著负相关关系。通过上述研究,拟实现湖北省上市公司的高质量发展。
关键词:成本粘性;企业绩效;湖北省;制造业
中图分类号:F23 文献标识码:A doi:10.19311/j.cnki.1672-3198.2021.30.034
0 引言
党的十九大报告指出,中国经济的发展已由高速增长转向高质量发展,制造业是国民经济的主体,是推动经济高质量发展的关键和重点。纵观近几年经济发展态势,我国经济虽然增速放慢,但通过多年来经济结构的有效调整,经济发展进入一种新常态,企业增长的动力不断发生改变,尤其是我国制造业高质量发展目标的推出和侧供给改革的逐年推动与深入,降成本、补短板成为先进制造业转型的宏观经济政策指挥棒,成本费用的管理对企业经营绩效的作用毋庸置疑。本文拟对制造业企业成本粘性进行探讨,以期找出降低企业成本的策略。
1 文献综述
国内外众多学者对于成本费用粘性进行了多方位的解释和理解。Anderson(2003)首次提出“粘性”一词,对期间费用的成本粘性现象进行了解释,Anderson 、Banker 和 Janakiraman(2003)首次通过大样本的实证检验证实了公司存在粘性问题,将“粘性”扩展到总成本并正式采用了这一概念。……
登录APP查看全文