探讨香港股市交易量对其羊群行为的影响
2021-09-10黄咏诗
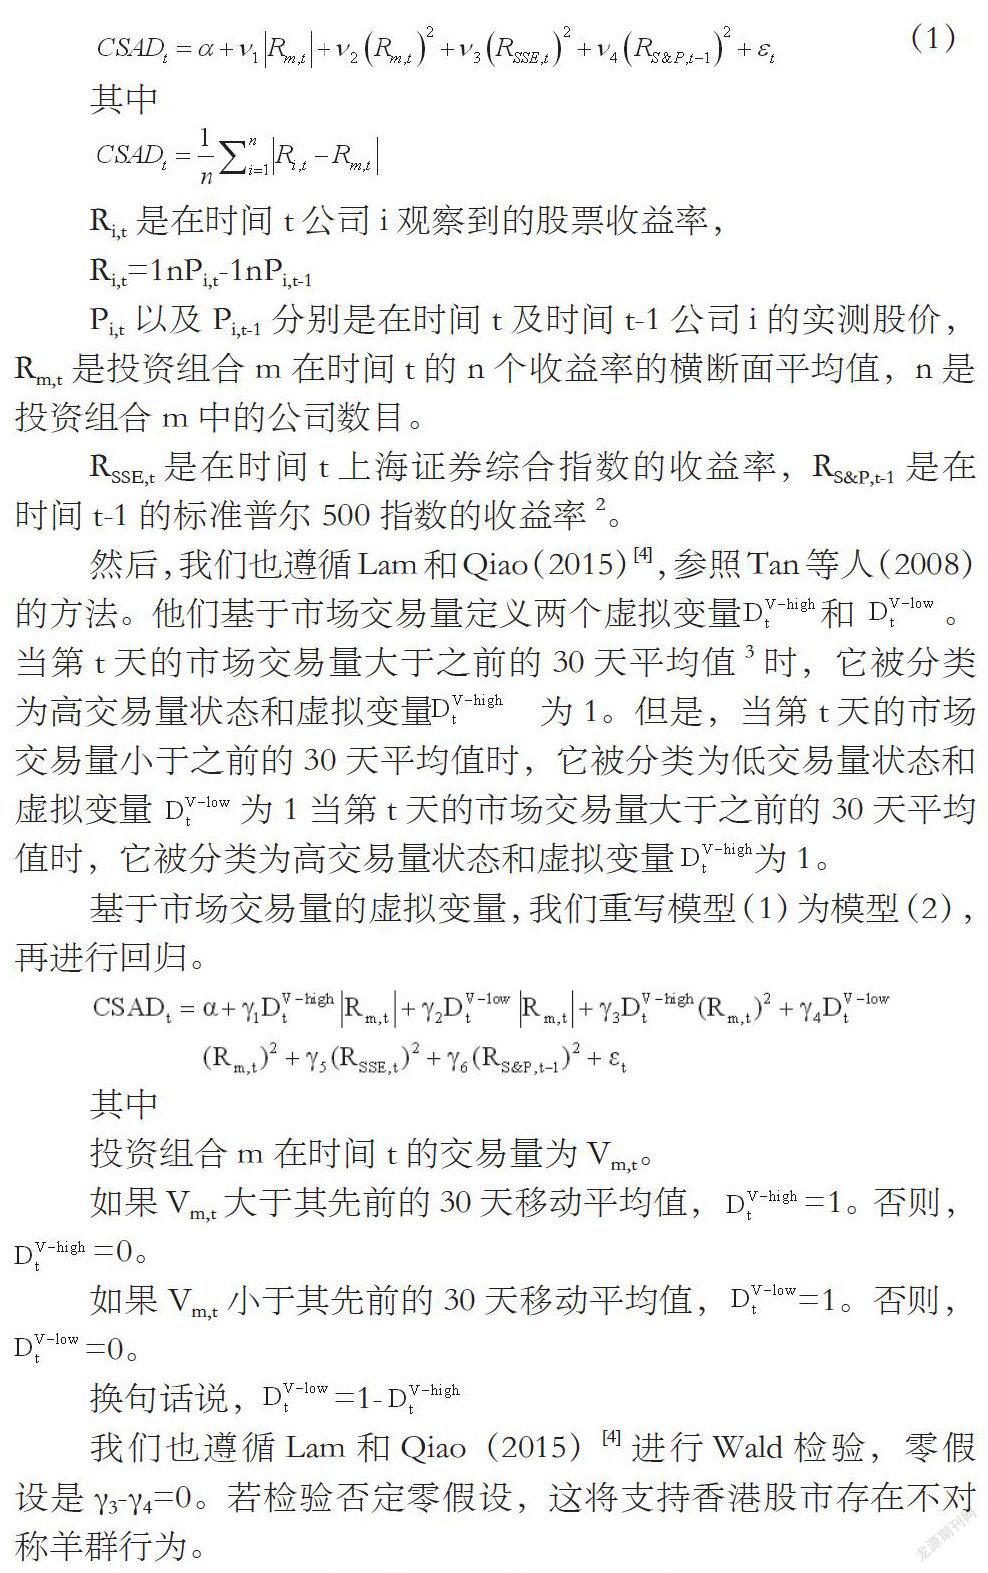
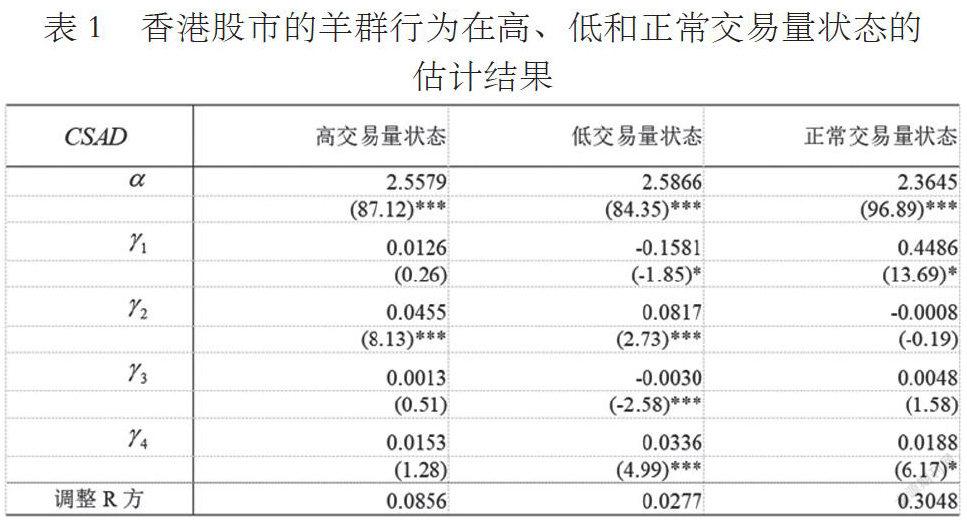
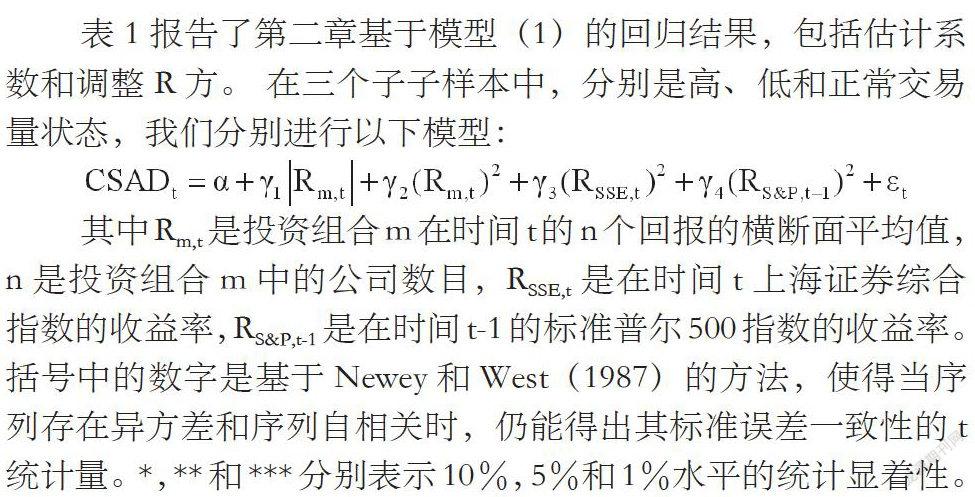
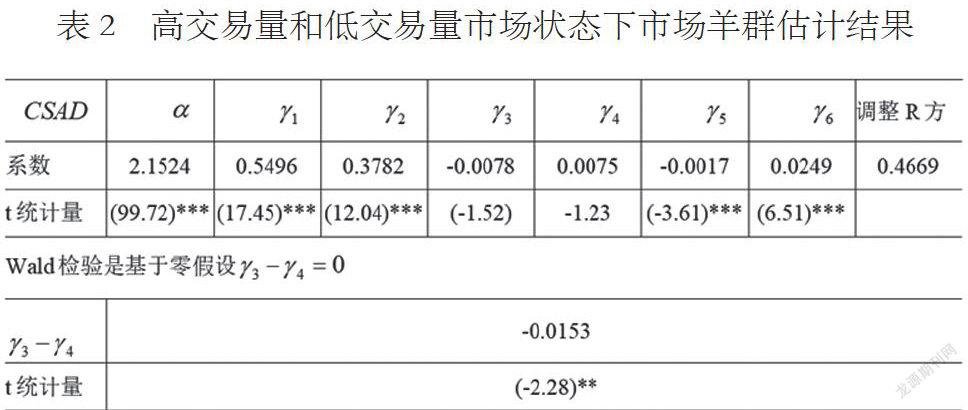
摘要:我们的研究是黄(2020)[1]对香港股市羊群行为实证研究的延伸。我们采用两种方法,包括Zheng等人(2017)[6]方法和Lam 和 Qiao(2015)[4]方法,以分析香港股市交易量对其羊群行为的影响。我们发现,每天交易量似乎并没有为香港股市羊群行为的回归模型增加具统计意义的价值。这暗示香港股市交易量没有影响其羊群行为,于Zheng等人(2017)[6]以及Lam和Qiao(2015)[4]的实证结果不一样。我们认为,这可能是因为价格已经能充分反映交易量的讯息,也可能是因为交易量对羊群行为的影响是非常短暂的。
关键词:羊群行为;香港股市;交易量;横断面绝对值绝对偏差(CSAD)
1.引言
Lamoureux 和Lastrapes (1990)[3]提出股票收益率受讯息流所影响。由于讯息流无法量度,他们提出以交易量作为讯息流的参考指标。大量文献支持交易量与股票收益率的关系。Kao等人(2019)[2]发现,在美国期货市场中,较大的交易量有利于投资者获得回报,但也导致波动性增加。另外,Li等人(2019)[5]发现,“逃往流动性”可以部分解释特质波动难题,投资者的赌博和羊群心理。
尽我们最大的理解,Zheng等人(2017)[6]以及Lam和Qiao(2015)[4]是较近期专注研究香港股市羊群行为的文章。他们在研究香港股市交易量对其羊群行为的影响时,采用了两种不同的实证方法,且得出了令人惊讶的相反结果。Zheng等人(2017)[6]发现,在1993年7月19日至2013年7月17日的样本期内,香港股市的交易量较低时,羊群行为更为显着。然而,Lam和Qiao(2015)[4]结果则表明,在1994年4月1日至2006年12月31日这两个子样本时期之一,当香港股市的交易量很高时,羊群行为存在。
由于他们实证结论并不太一致,加上交易量能提供另一个角度来探讨香港股市羊群行为,所以我们对香港股市的交易量对其羊群行为的影响,进行实证研究。……
