股价异常期间卖空机制对A股不同板块的冲击
2021-09-08高青松郭云钗
海南金融 2021年8期
高青松 郭云钗
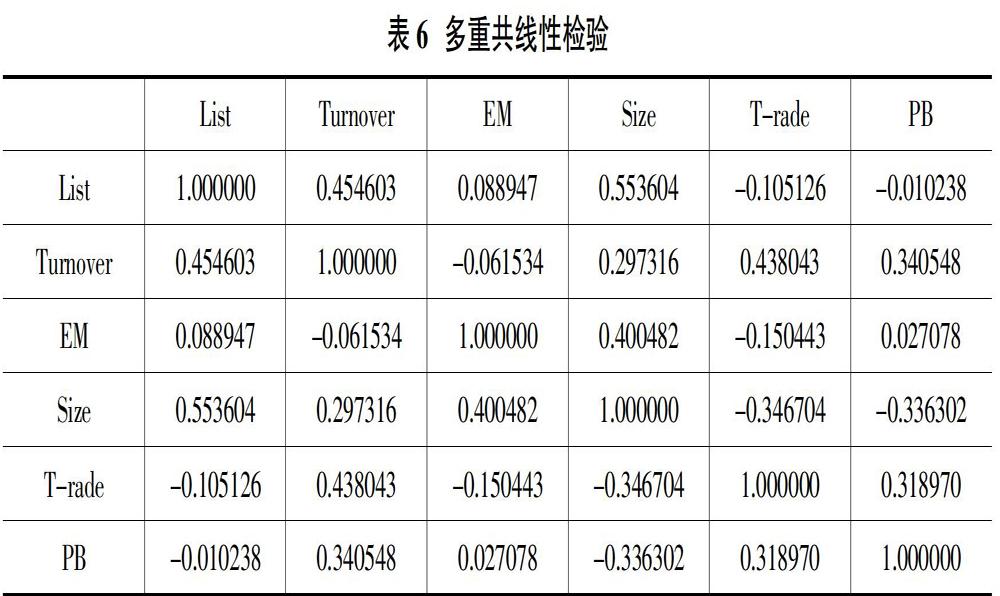
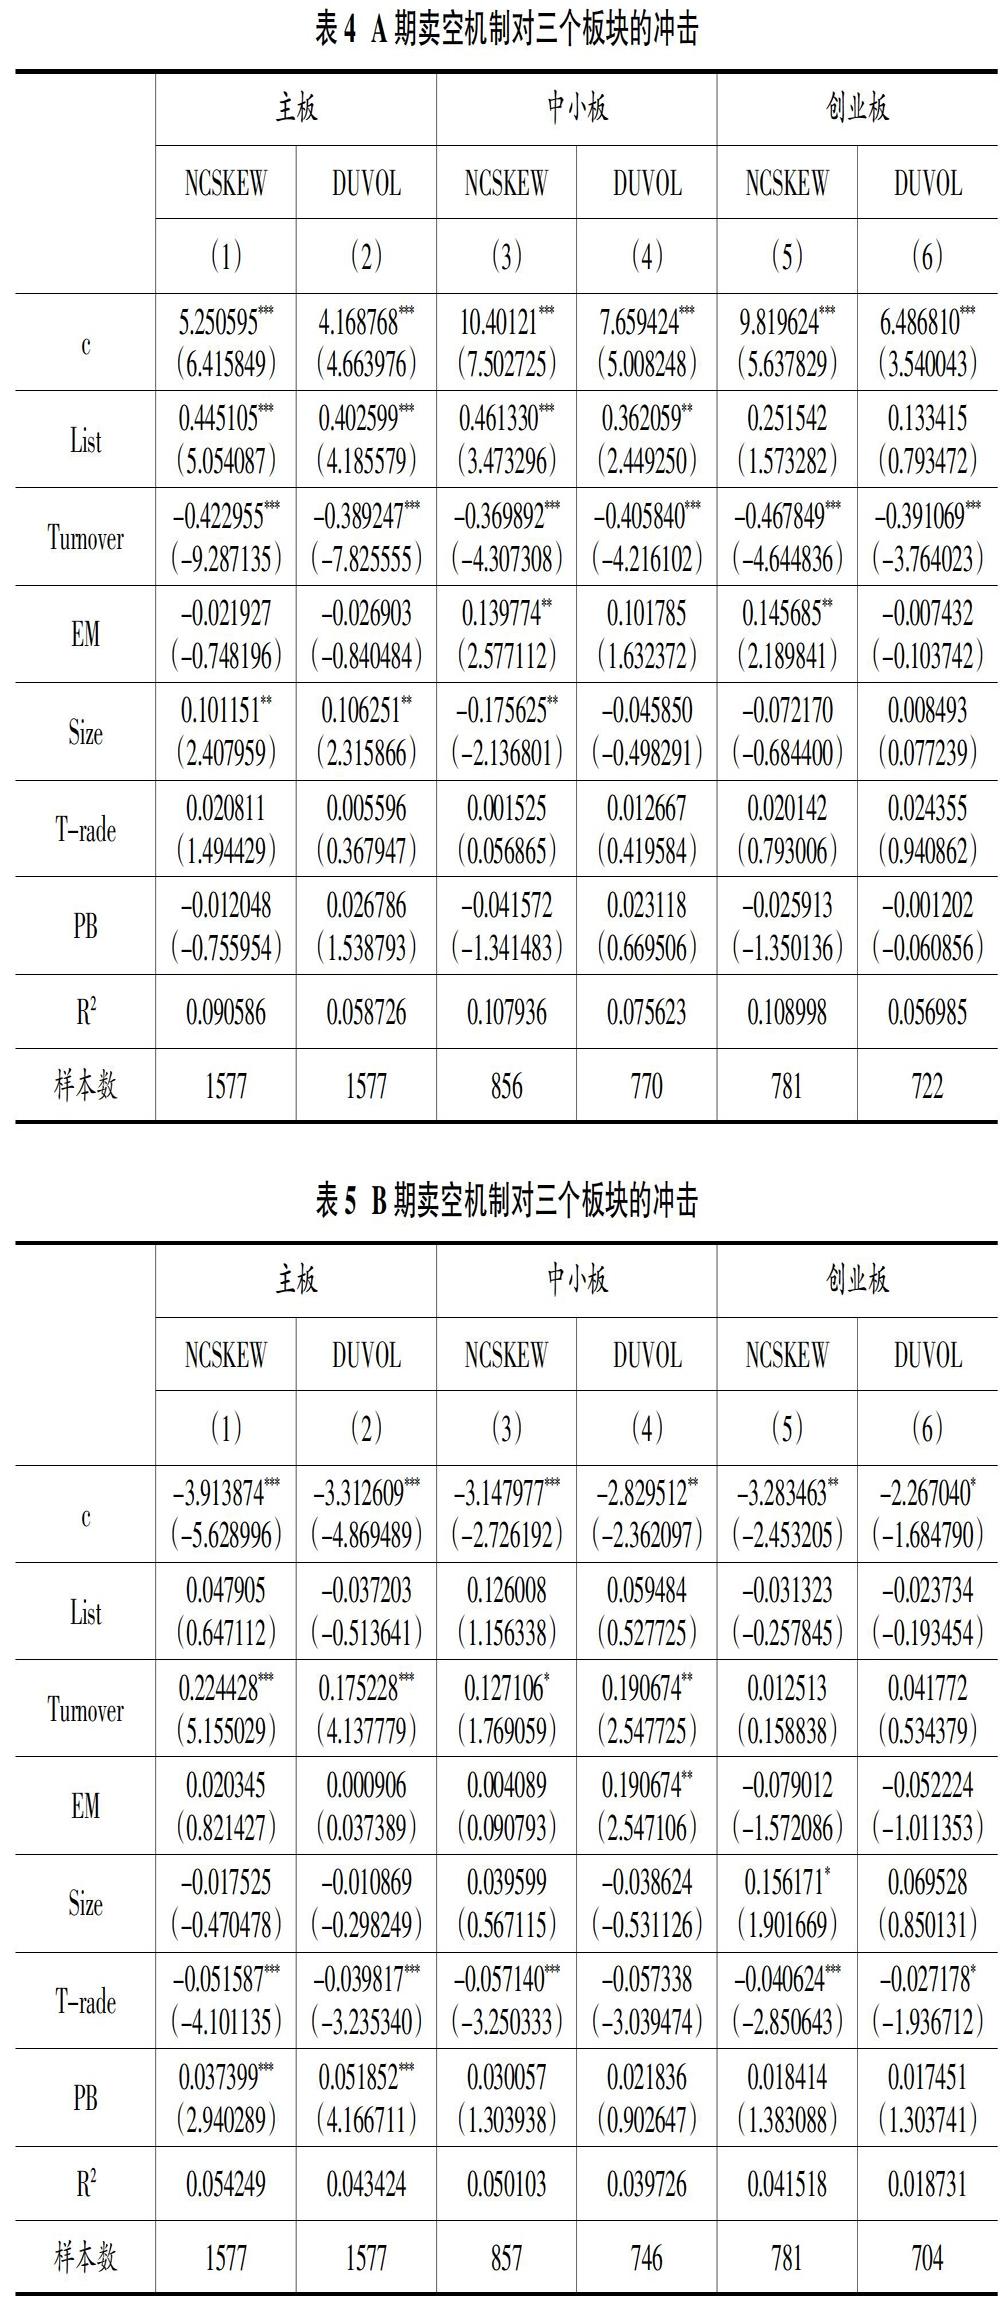

摘 要:本文以2020年疫情期间股价暴跌为数据基础,构建负收益偏态系数和公司股票收益上下波动的比例两个股价崩盘风险指标,检验卖空机制对A股市场及A股三个板块的冲击大小。研究结果表明,股价异常期间,卖空机制加大了股票崩盘风险,对主板与中小板的冲击远大于创业版,投资者的情绪得到释放后,卖空机制对A股的冲击将缩小。研究结论对于提高监管效率、完善证券市场制度、引导投资者行为具有重要的政策含义。
关键词:股价异常;卖空机制;A股市场;冲击
一、引言
自2010年3月31日引入卖空机制后,卖空机制一直备受关注。卖空可以通过降低标的证券的噪音交易、提升信息传递速度、降低公司盈余操纵以及降低投资者之间的信息不对称程度来实现降低标的证券股价特质性波动。2015年我国股价大跌,使人们意识到卖空机制可以放大投资者情绪效应,进而使股价对市场非理性情绪的冲击变得更为敏感,且融资融券也给投资者提供了买空卖空和跟风操作的便利条件。虽然卖空机制在我国发展曲折,但可以卖空的标的范围一直在逐渐扩大,截至2019年8月19日,共扩容6次,可卖空标的从90只扩大至1600只。特别是2019年这一轮扩容,创业板新增标的141只,是之前扩容标的总和的2.39倍;中小板新增标的165只,是前期扩容标的总和0.84倍;主板扩容354只,不及前期扩容总和的一半,创业板与中小板标的数量虽不及主板,但其标的增幅远高于主板,扩容重心有明显向创业板与中小板转移的迹象。……
登录APP查看全文