新政府会计制度下高校科研项目会计核算探讨
2021-09-05宋占林
商讯·公司金融 2021年16期
关键词:会计核算
作者简介:宋占林(1987-),男,汉族,安徽太和人。主要研究方向:政府会计、财务管理。
基金项目:西南大学中央高校基本科研业务费专项资金资助(项目编号:swu1509479)。
摘要:近年来,高校科研经费稳步增长,科研事业收入是高校收入的重要组成部分,同时也是高校科研综合实力的主要体现,为国家创新发展提供了有力支撑。2019年新政府会计制度全面实施后,如何更为规范合理的对科研项目进行会计核算是一个重点和难点,本文结合新政府会计制度的规定,探讨科研项目从收入确认、发生直接费用,提取间接费用,到期末结转全流程进行会计核算的处理方式,希望为后续的科研项目核算提供一定的借鉴和参考。
关键词:科研项目 会计核算 间接费用
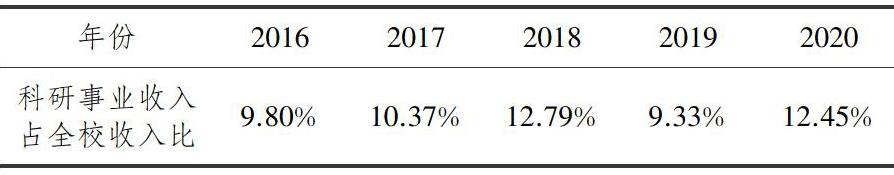
根据国家的长期战略规划,将坚持创新在我国现代化建设全局中的地位,加强基础研究、注重原始创新,高校作为创新建设体系中的重要组成部分,科研收入为高校科技创新发展提供重要保障,也是学校收入的主要来源之一:如下表,某部属高校2016-2020年科研事业收入占比情况如下表:
2019年1月1日起,新政府会计制度在全国范围内全面实施,新制度采用了双基础、双分录、双报告并行的模式,给高校在实施新制度有关科研经费会计核算中带来了不少的难点,结合工作实际,对这些难点进行分析和探讨,有利于进一步科学有效的规范科研项目经费核算,为相关决策提供更为可靠的会计信息。
一、科研项目具体核算中的难点
登录APP查看全文
