内部控制缺陷传导模型的构建
2021-08-16王晨曦
财会月刊·上半月 2021年4期
王晨曦
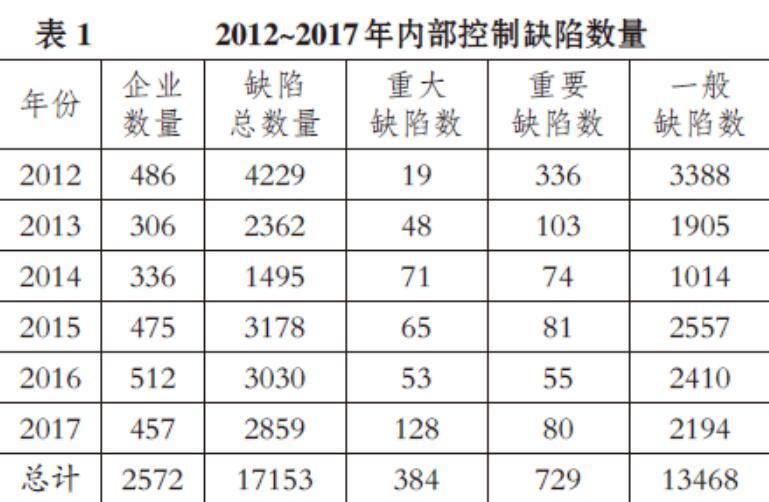
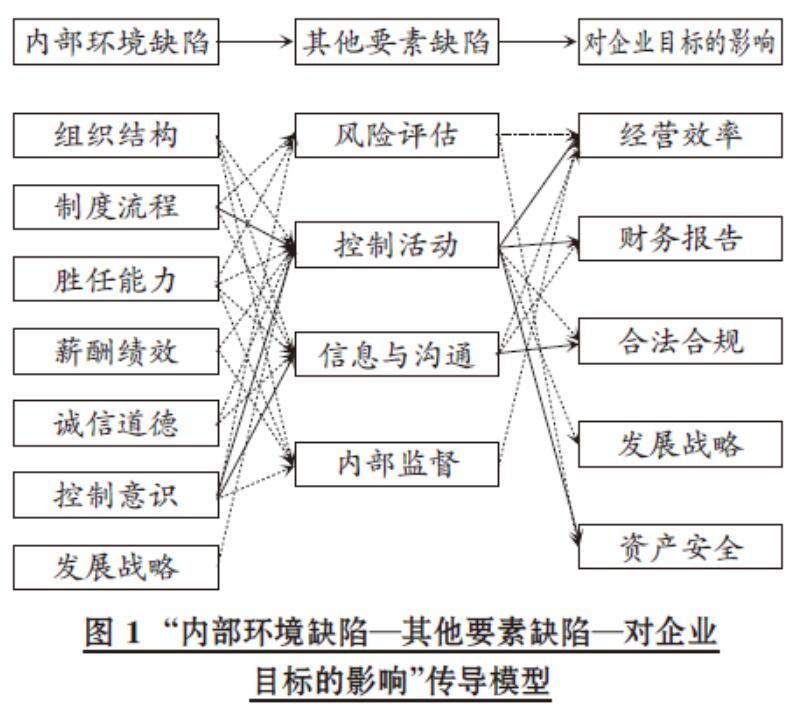
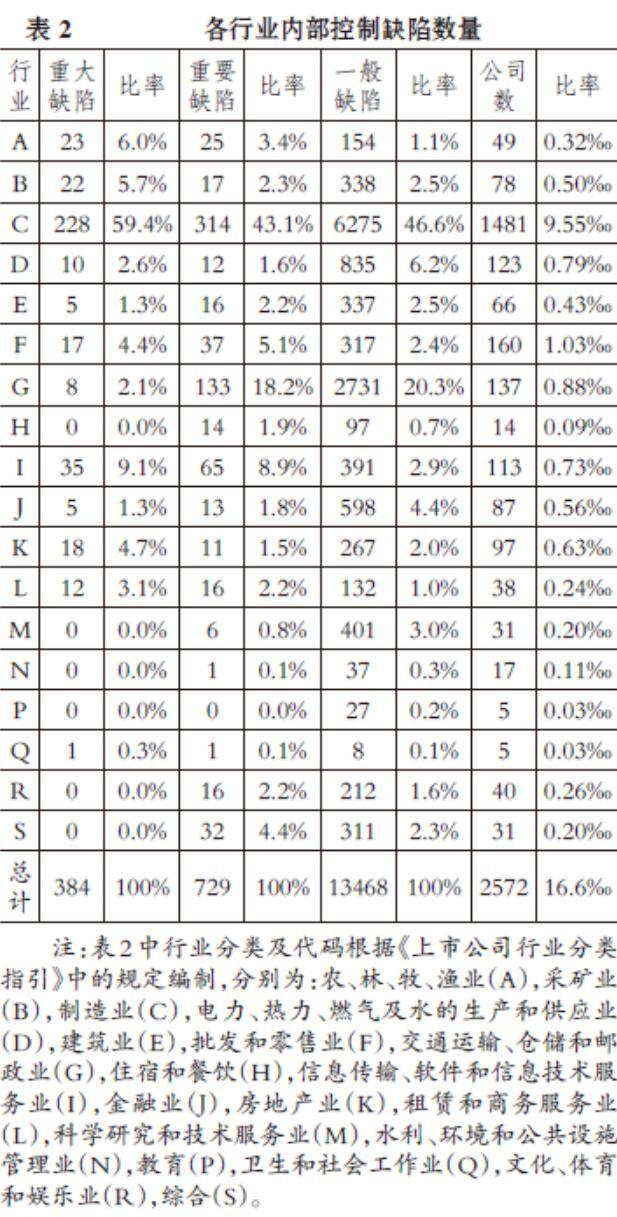
【摘要】内部控制包括内部环境、风险评估、控制活动、信息与沟通、内部监督五大要素, 其中内部环境为企业内部控制的实施提供了基础, 影响着其他要素的设计和日常运转。 通过对2012 ~ 2017年沪深两市上市公司披露的《企业内部控制评价报告》进行内容编码分析, 归纳统计内部环境缺陷、其他要素缺陷、对企业目标的影响、内部环境缺陷与其他要素缺陷的关系、其他要素缺陷与企业目标的关系, 发现内部环境对其他要素有着广泛而深远的影响, 进而影响到企业目标的实现。 同时从内部控制缺陷的角度出发, 探讨内部环境对其他要素的影响及其作用机理, 构建“内部环境缺陷—其他要素缺陷—对企业目标的影响”的内部控制缺陷传导模型。
【关键词】内部环境;控制要素;内部控制缺陷;作用机理
【中图分类号】 F239 【文献标识码】A 【文章编号】1004-0994(2021)07-0106-10
一、引言
内部控制的思想可以追溯至人类发展的早期, 但内部控制的相关研究自20世纪初才逐渐受到学者们的关注[1] 。 在管理控制理论发展、全球化竞争压力以及信息使用各方需求提升的共同影响下, 内部控制经历了内部牵制、内部控制制度、内部控制结构、内部控制整合框架、风险管理整合框架等五个阶段。
现行内部控制框架构建的权威成果主要来源于1992年美国反欺诈财务报告全国委员会下属的发起组织委员会(COSO)发布的《内部控制——整合框架》[2] (简称“COSO报告”)及其后续的更新版本, 各国职业会计组织和相关法规制定部门在其基础上修订了各自的内部控制准则与制度[3-8] 。……
登录APP查看全文