资产流动性、融资约束与企业创新
2021-08-16屈天佑李健金相郁
财会月刊·上半月 2021年4期
屈天佑 李健 金相郁
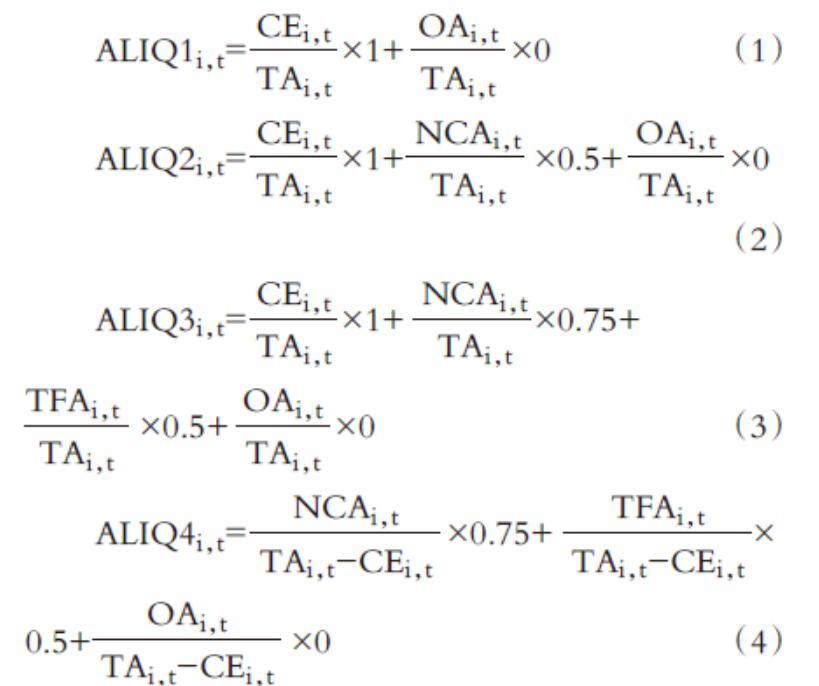
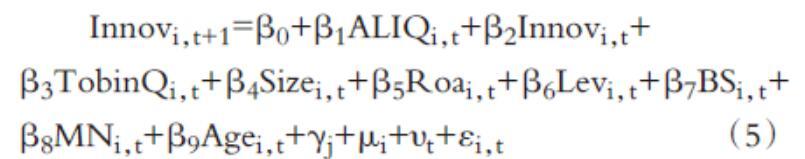
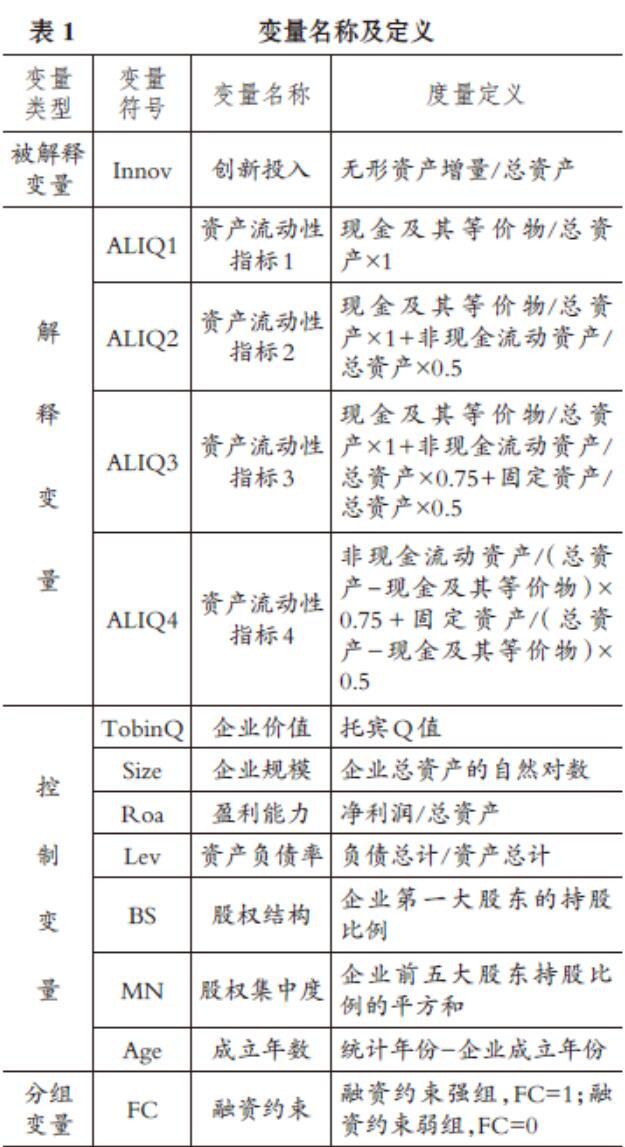
【摘要】以2011 ~ 2018年我国创业板上市公司为研究对象, 实证检验资产流动性与企业创新之间的关系, 以及企业在面临严重的融资约束时这种关系是否更加显著。 研究发现:在控制了企业特征相关变量后, 资产流动性对企业创新投入产生了显著的正向影响。 通过采用不同资产流动性指标和利用不同的回归方法均证实以上研究结果具有稳健性。 进一步采用SA指标法测量企业的融资约束程度, 发现在面临严重融资约束的企业样本中, 具有高资产流动性的企业可以通过高变现能力和低调整成本来为企业创新活动进行融资。
【关键词】资产流动性;融资约束;企业创新;资本成本
【中图分类号】F830 【文献标识码】A 【文章编号】1004-0994(2021)07-0035-9
一、引言
当前我国正处于经济转轨的重要阶段, 而实现经济可持续发展的重要核心是创新。 党的十八大明确提出, “科技创新是提高社会生产力和综合国力的战略支撑, 必须摆在国家发展全局的核心位置。” 同时强调要坚持走中国特色自主创新道路、实施创新驱动发展战略。 近年来, 我国企业创新能力明显提升, 创新投入也不断增加。 根据工业和信息化部公布的数据可知, 2019年我国企业研发投入占全社会研发投入比重超过了70%。 由此可看出, 企业是我国进行创新活动投入的主体。 企业创新活动具有不确定性较高和商业化周期较长的特征, 这使得企业在创新活动过程中面临融资难和调整成本高的问题。……
登录APP查看全文