企业金融化对实业投资效率的双重效应及门槛特征
2021-08-16万良勇李宸
财会月刊·上半月 2021年4期
万良勇 李宸
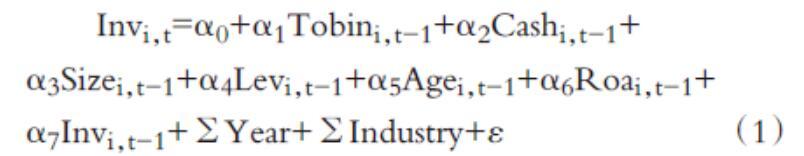
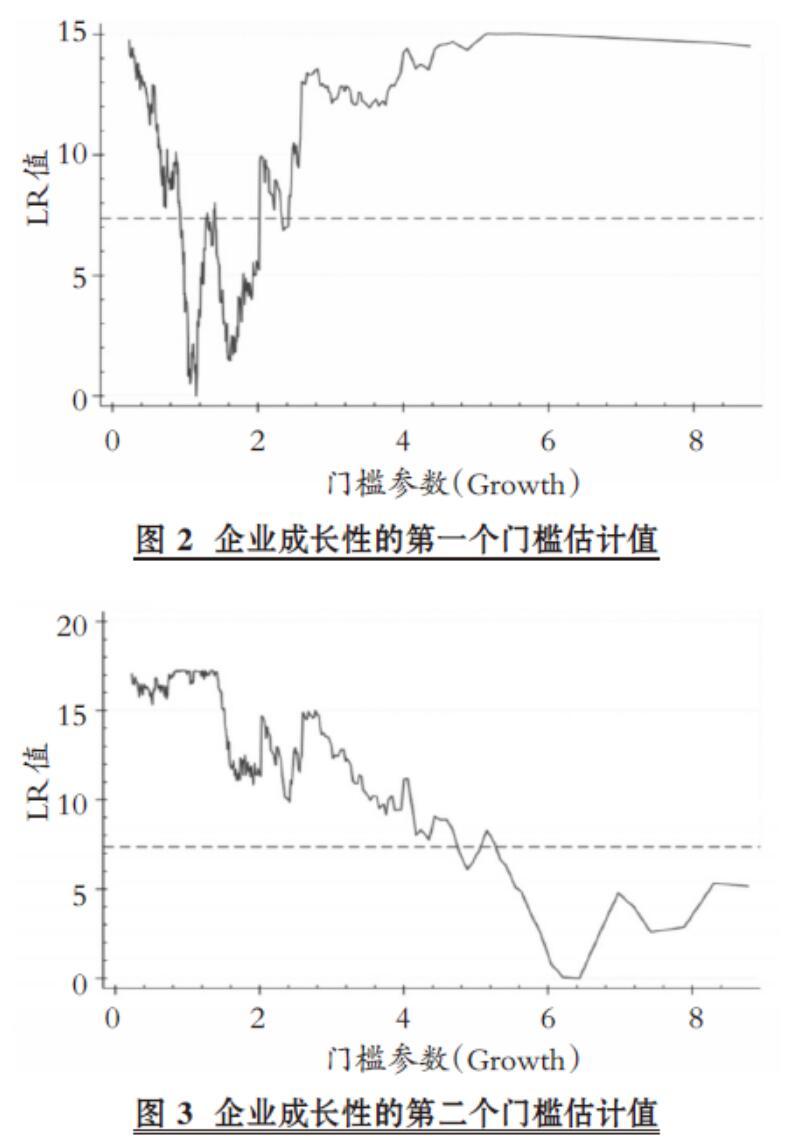
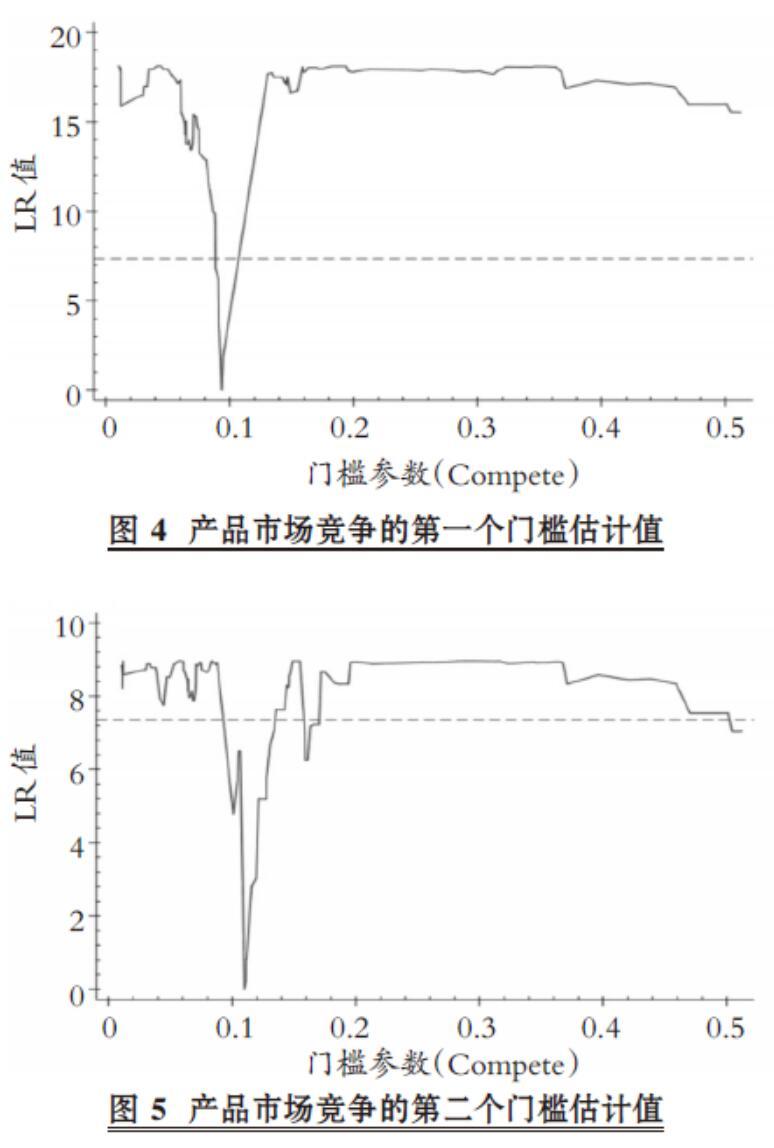
【摘要】以我国2007 ~ 2017年非金融A股上市公司为研究样本, 采用多元回归和门槛回归模型, 研究企业金融化如何影响实业投资效率。 研究发现: 企业金融化与实业投资效率之间存在非线性“倒U型”关系; 以企业规模、企业成长性及产品市场竞争分别作为门槛变量时, 企业金融化与实业投资效率之间的关系会随着门槛变量的不同而改变, 呈现出区间效应; 相对于非国有上市公司, 国有上市公司的实业投资效率随金融化水平变化的敏感性更高, 呈现出更加陡峭的“倒U型”曲线特征。
【关键词】企业金融化;实业投资效率;双重效应;门槛特征
【中图分类号】F275.5 【文献标识码】A 【文章编号】1004-0994(2021)07-0027-8
一、引言
近年来, 我国实体经济部门的实业投资回报率持续下降, 大量资本涌入高收益的房地产和金融行业, 实体经济与虚拟经济之间出现了结构失衡问题[1] 。 据初步统计, 2007 ~ 2017年我国非金融A股上市公司购买金融产品的平均投资支出从10.52亿元增加至35.16亿元。 非金融企业的金融化现象得到学术界的广泛关注。 关于企业金融化产生的经济后果, 已有研究发现, 金融化会显著降低企业的投资规模[2] , 损害企业的主业业绩[3] , 抑制企业创新[4,5] 。 然而, 鲜有文献研究金融化与实业投资效率之间的关系。
为了探究实体企业金融化水平对实业投资效率的影响, 本文以2007 ~ 2017年非金融A股上市公司为研究样本, 从企业特征和外部市场环境的角度分析金融化水平与实业投资效率之间的关系。……
登录APP查看全文