贴现现金流法应用需明确的战略层面假设
2021-08-16白胜朱茜于星
白胜 朱茜 于星

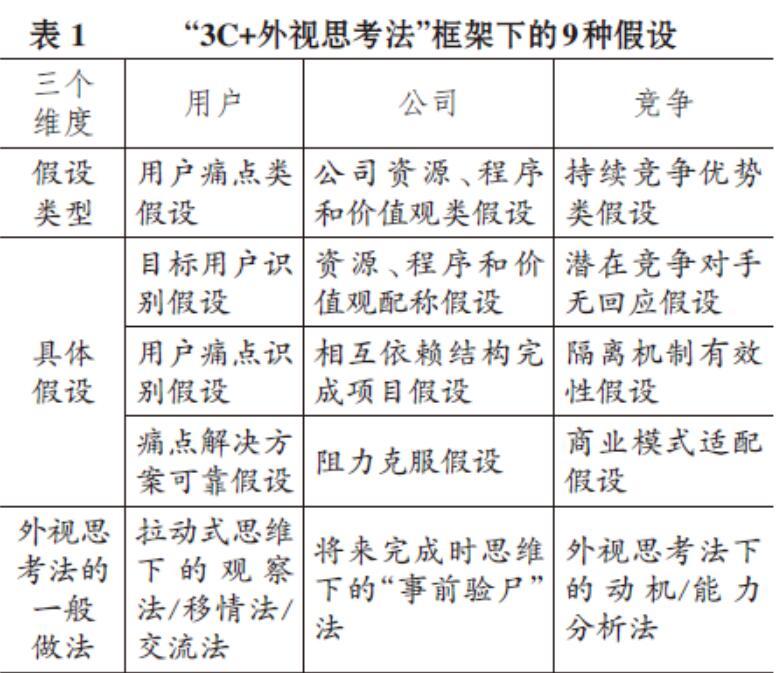

【摘要】《管理会计应用指引第501号——贴现现金流法》第一条指出, 应当明确其使用假设, 第四条又具体要求从战略层面明确其应用的可行性, 但从哪些方面及如何明确的相关研究暂付阙如。 以“用户—公司—竞争”(3C)战略三角模型为基础,结合外视思考法, 形成“3C+外视思考法”框架, 以此得出应当明确的三类战略层面假设: 用户痛点类, 公司资源、程序和价值观类, 持续竞争优势类。 在此基础上, 细化出包括商业模式适配性在内的9种具体假设。 这一新思路及其形成的假设内容对于促进贴现现金流法的研究和有效应用, 进而推动管理知识与管理会计领域的深度融合具有参考价值。
【关键词】贴现现金流法假设;战略三角模型;外视思考法;商业模式创新
【中图分类号】 F234.3 【文献标识码】A 【文章编号】1004-0994(2021)07-0062-5
一、引言
很少有管理会计应用方法像贴现现金流(DCF)法一样受到截然相反的评价; 誉之者称, 将它应用于项目投资决策是管理会计实践中最重要的革新[1] ;损之者却视其为“创新杀手”, 理由是使用者会不自觉地秉持错误的假设, 用它扼杀创新项目[2] 。 也许正因为如此, 《管理会计应用指引第501号——贴现现金流法》(简称“指引第501号”)在其定义中首先强调它应“以明确的假设为基础”[3] , 此为15项应用指引中独有, 但其并未阐释应当明确哪些假设。 不过, “指引第501号”第四条“应从战略层面明确贴现现金流法应用的可行性”之说表明, 投资项目应当符合企业发展战略与规划, 与战略布局和结构调整方向一致, 这也是《管理会计应用指引第500号——投融资管理》第三条要求在投融资管理时遵循的“战略导向原则”。……