高校会计课程目标与评价一致性研究
2021-08-16颜敏白栖凡韩丽平付东
财会月刊·上半月 2021年4期
颜敏 白栖凡 韩丽平 付东
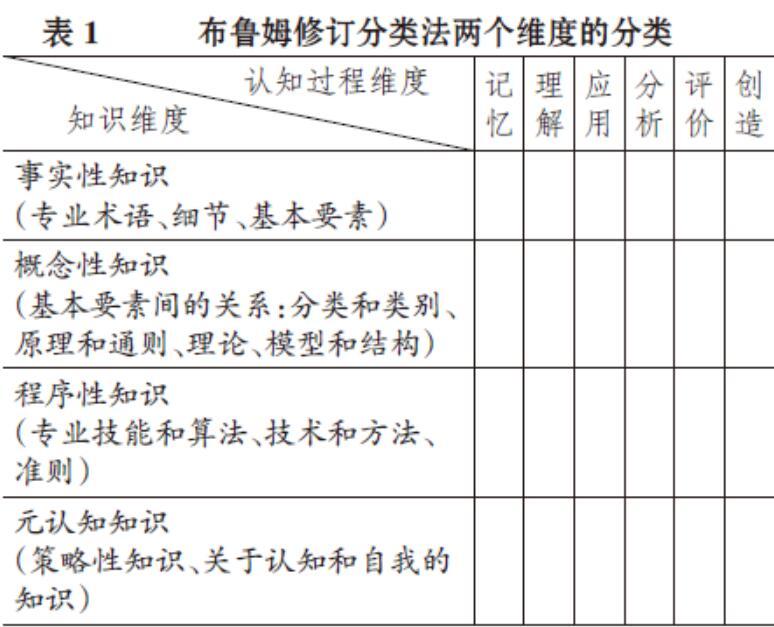
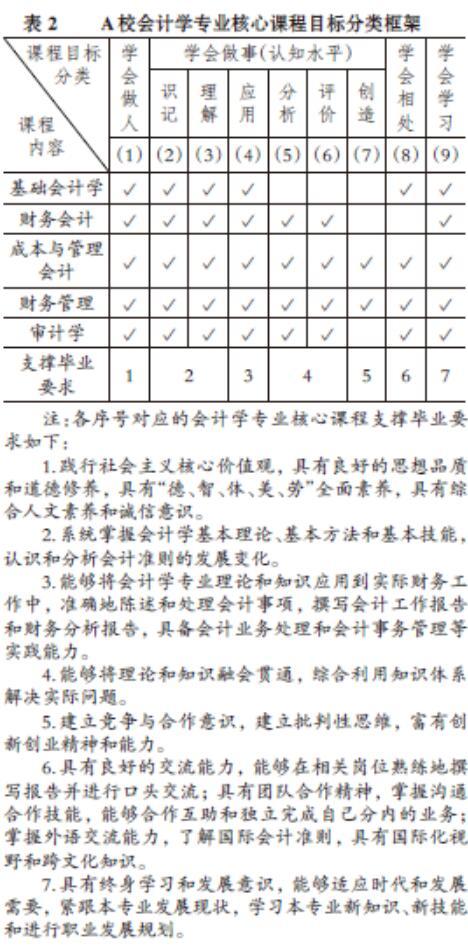
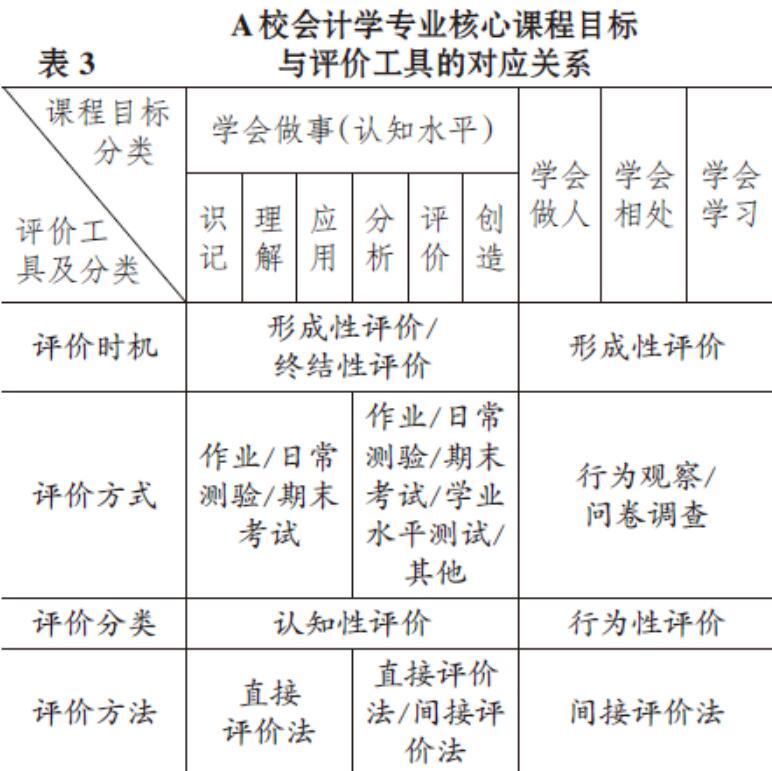
【摘要】依据布鲁姆修订分类法、国际21世纪教育委员会的“四大支柱说”, 遵循成果导向教育理念, 从课程内容和课程目标分类两个维度构建会计学专业核心课程目标分类框架。 在此基础上, 以四所本科高校的会计学专业核心课程为例, 结合Webb一致性分析范式、Achieve一致性分析范式和SEC一致性分析范式, 从评价工具和评价结果两方面对面向产出的会计课程教学评价与目标的一致性进行专门化研究, 研究发现: 四所高校会计学专业核心课程期末考试试题的技术性、知识种类一致性、知识分布平衡性均表现出与课程目标较高的一致性, 但知识深度一致性水平偏低, 普遍缺乏对“分析、评价、创造”等高阶能力的测试; 新建本科高校A校的期末考试低阶能力题型占比较高, 基于高阶能力目标的核心课程学业水平标准化测试与课程目标不完全一致, 其中财务会计课程一致性最低。
【关键词】一致性分析;目标分类框架;评价工具;评价结果
【中图分类号】 F276.1 【文献标识码】A 【文章编号】1004-0994(2021)07-0052-10
一、引言
高校会计课程一致性源自课程设计理论中的一项基本原则——课程一致性(Curriculum Alignment)。 课程一致性是指确保评价与教学、目标相一致的设计原则, 最早由布鲁姆在其教育目标分类学中提出[1,2] 。 确保目标、教学和评价彼此一致是逆向教学设计(Backward Design)的主旨[3] 。 作为研究课程领域重大理论问题和检视教学运行状况的一项专业评价手段, 课程一致性分析可以为教学目标的达成情况提供专业判断, 因此日益受到教育教学理论研究者与实践者的重视。……
登录APP查看全文